
خلاصه مطلب
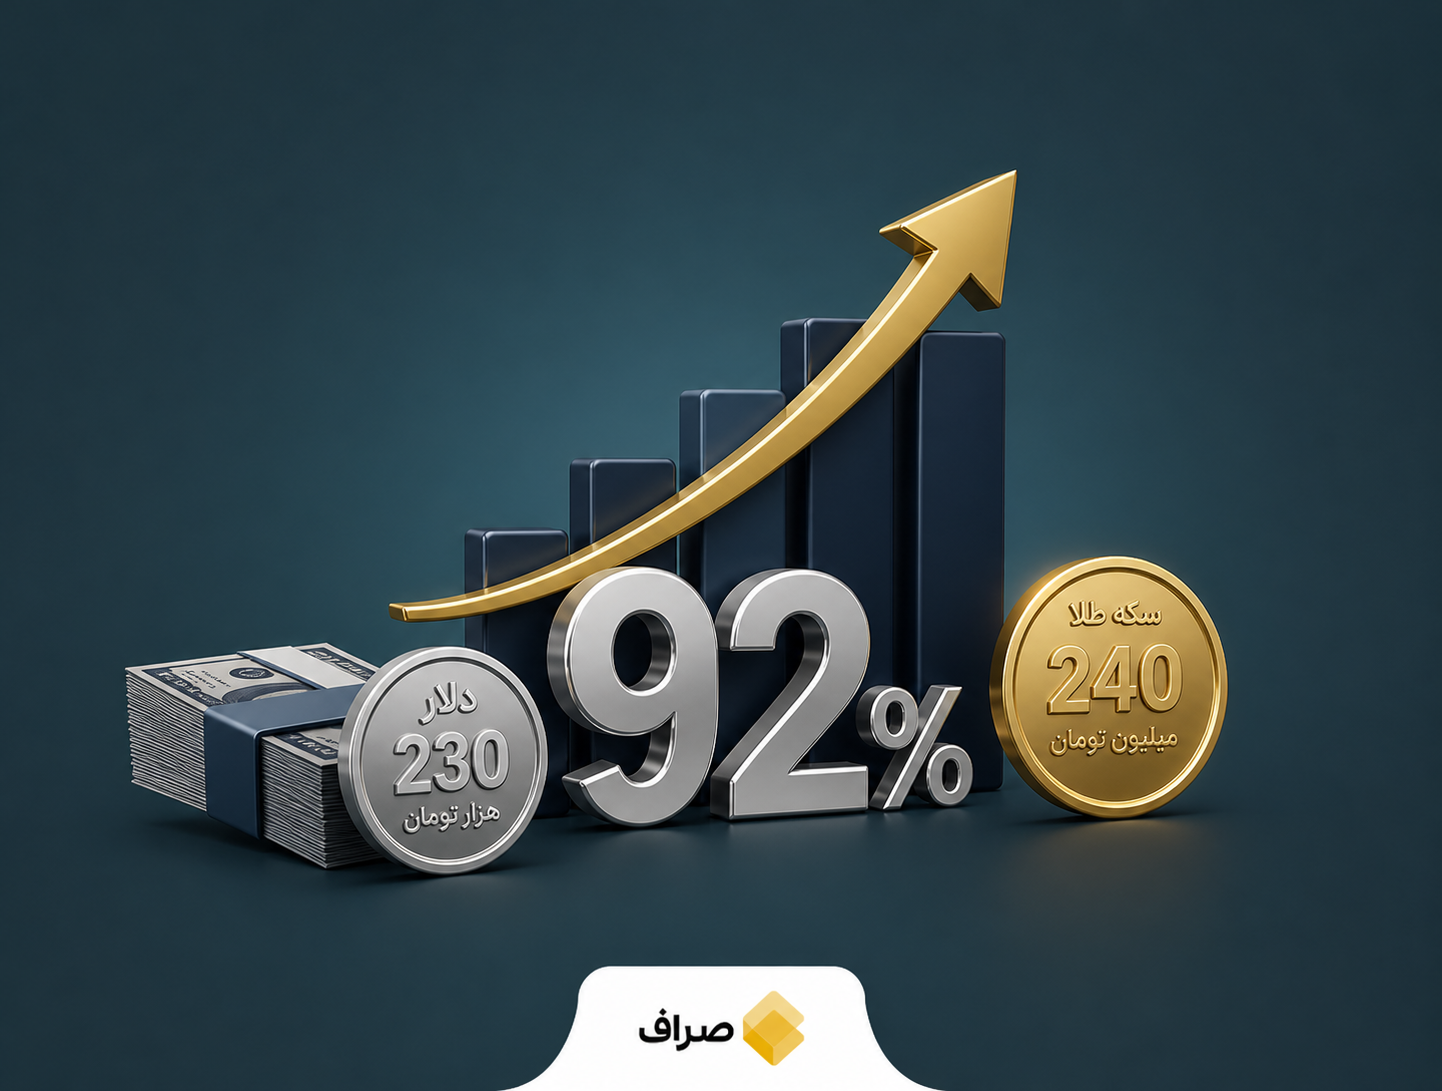
در نیمه نخست سال ۱۴۰۵ شاخص بورس تهران ۹۲ درصد رشد کرد؛ همزمان دلار به کانال ۲۳۰ هزار تومان رسید و سکه طلا به مرز ۲۴۰ میلیون تومان نزدیک شد. در مقابل، اقتصاد ایران در بهار ۱۰ درصد کوچک شد و نرخ بهره بینبانکی به ۴۲.۵ درصد افزایش یافت. میزگرد «فردای بازارها» پایداری این رشد، رابطه نقدینگی با تورم و تخصیص دارایی در شش ماه آینده را بررسی کرد.
در نیمه نخست سال ۱۴۰۵، شاخص بورس تهران جهشی ۹۲ درصدی را تجربه کرد. این رشد چشمگیر همزمان با صعود دلار به کانال ۲۳۰ هزار تومان و نزدیک شدن قیمت سکه طلا به مرز ۲۴۰ میلیون تومان رخ داد. اما این تحولات در بازارهای دارایی، روی دیگری هم داشت: اقتصاد ایران در فصل بهار ۱۰ درصد کوچک شد و نرخ بهره بینبانکی به ۴۲.۵ درصد افزایش یافت.
این دستآوردها و چالشهای متقابل، محور بحثهای یک میزگرد تحلیلی با عنوان «فردای بازارها» با حضور کارشناسانی چون بهزاد بهمننژاد، محمد ناطقی و آقای عبداللهی بود. در این جلسه، پایداری رشد بازارها، رابطه پیچیده نقدینگی با تورم و استراتژیهای مدیریت دارایی در شش ماه پیش رو به بحث گذاشته شد.
رشد نقدینگی و کاهش اثر آن بر تورم
طبق دادههای مطرحشده، حجم ریالی نقدینگی در پنج ماهه ابتدایی سال جاری ۱۹ درصد بالا رفت. نرخ رشد نقطهای آن نیز حدود ۵۴ درصد گزارش شده است. با این وجود، تحلیلگران این میزگرد بر این عقیده بودند که توانایی رشد نقدینگی برای توضیح نرخ تورم ماهانه، اکنون به کمتر از ۶۵ درصد رسیده است. به باور آنها، در شرایط کنونی، فشار تورمی تنها از مسیر افزایش نقدینگی ایجاد نمیشود؛ بلکه کسری تراز ارزی و تحریمهای اقتصادی نیز سهم قابل توجهی در این فشار دارند.
برای مقایسه روندهای تورمی، سناریوهای تورم اسفند ۱۴۰۵؛ از ۶۱.۷ تا ۱۲۰ درصد نیز در گزارشهای قبلی بررسی شده است.
رالی ۹۲ درصدی بورس و تردید درباره ادامه مسیر
رشد خیرهکننده ۹۲ درصدی شاخص کل در نیمه اول سال، با تکیه بر دو عامل اصلی ارزیابی شد: اثرات افزایش نرخ ارز و حذف تدریجی قیمتگذاری دستوری در این حوزه. با این حال، شرکتکنندگان در مورد تداوم این روند در ماههای آینده خوشبین نبودند و چالشهایی مانند کاهش موجودی انبار شرکتها و بیثباتیهای ژئوپلیتیکی را دلیل این تردیدها عنوان کردند. در همین بازه زمانی، دلار از مرز ۲۳۰ هزار تومان عبور کرده و قیمت سکه نیز در آستانه ۲۴۰ میلیون تومان قرار گرفته بود.
پیشتر نیز رشد شاخص بورس تهران پس از چهار روز ریزش و ورود پول حقیقی به بازار سهام گزارش شده بود.
انقباض اقتصاد و افزایش نرخ بهره بینبانکی
رشد منفی ۱۰ درصدی اقتصاد ایران در بهار ۱۴۰۵، تصویری متناقض با بازدهی بالای بازار سهام ترسیم کرد. این انقباض در کنار صعود نرخ بهره بینبانکی به سطح ۴۲.۵ درصد، معادله انتخاب بین بازارهای سهام، طلا و سپردههای بانکی را پیچیدهتر کرده است. افزایش هزینه تأمین مالی و تداوم کوچکشدن اقتصاد، از جمله متغیرهای کلیدی هستند که میتوانند تصمیم سرمایهگذاران برای تخصیص داراییهای خود را تحت تأثیر قرار دهند.
خرید بانک مرکزی چین و بدهی آمریکا در بازار طلا
بخشی از گفتوگو به تحلیل عوامل جهانی مؤثر بر قیمت طلا اختصاص یافت. خریدهای مستمر و گسترده بانک مرکزی چین از این فلز گرانبها، همراه با افزایش حجم بدهی عمومی ایالات متحده، از موضوعات محوری این بخش بود. برمبنای آمار ارائهشده، تنها هزینه پرداخت سود سالانه بدهی آمریکا به رقم ۱.۳ تریلیون دلار رسیده است. در این بخش این پرسش نیز مطرح شد که آیا ممکن است پیش از یک جهش احتمالی در قیمت جهانی طلا، شاهد یک اصلاح موقت به دنبال مثبت شدن بازدهی واقعی اوراق قرضه باشیم یا خیر.
در گزارشی دیگر، نوسان بازار جهانی؛ نفت برنت، طلا و نرخ بهره آمریکا اثر نرخ بهره و بازده اوراق بر بازارهای جهانی را بررسی کرده است.
تمرکز سبد دارایی بر سهام و طلا
در بخشی مربوط به استراتژی سرمایهگذاری، مطرح شد که با کمرنگشدن سناریوی اصلی پیشبینیشده، بسیاری از مدیران دارایی موجودی نقد خود را به حداقل رساندهاند. حالا بیش از ۷۵ درصد منابع در حال گردش، بین دو بازار سهام و طلا تقسیم شده است. این تخصیص سنگین، بازتاب مستقیم تمرکز تحلیلگران بر همین دو بازار برای نیمه دوم سال است. با این وجود، میزگرد بر این نکته تأکید داشت که عواملی مانند نااطمینانیهای ژئوپلیتیکی، سیاستهای آتی ارزی و مسیر حرکت نرخ بهره، میتوانند این ترکیب را دگرگون کنند.
جمعبندی
میزگرد «فردای بازارها» تصویری از نیمه نخست پرماجرای سال ۱۴۰۵ ترسیم کرد: رشد هماهنگ بورس، ارز و طلا در کنار انقباض اقتصادی، افزایش نرخ بهره و تداوم فشارهای تورمی. پایداری یا عدم پایداری این بازدهیها در شش ماه آینده، به نظرسنجیها وابسته نیست؛ بلکه به عواملی کلانتر از جمله کسری تراز ارزی، تحولات ژئوپلیتیک جهانی، جهتگیری سیاست نرخ بهره و روند افزایش بار بدهی آمریکا گره خورده است.

نظرات کاربران