
خلاصه مطلب
گزارش بودجه خانوار مرکز آمار ایران در سال ۱۴۰۴ نشان میدهد تعداد خانوارهای شهری مستأجر به ۳.۵ میلیون رسیده و جمعیت آنها نزدیک به ۱۱ میلیون نفر برآورد شده است. اجارهنشینی دیگر محدود به دهکهای پایین نیست؛ در دهک هفتم از هر هزار خانوار، نسبت مستأجران از ۱۳۹ در سال ۱۴۰۳ به ۱۶۴ در سال ۱۴۰۴ افزایش یافته است. فشار هزینه مسکن به طبقه متوسط رسیده و میتواند پسانداز و ظرفیت سرمایهگذاری خانوارها را تحت تأثیر قرار دهد.
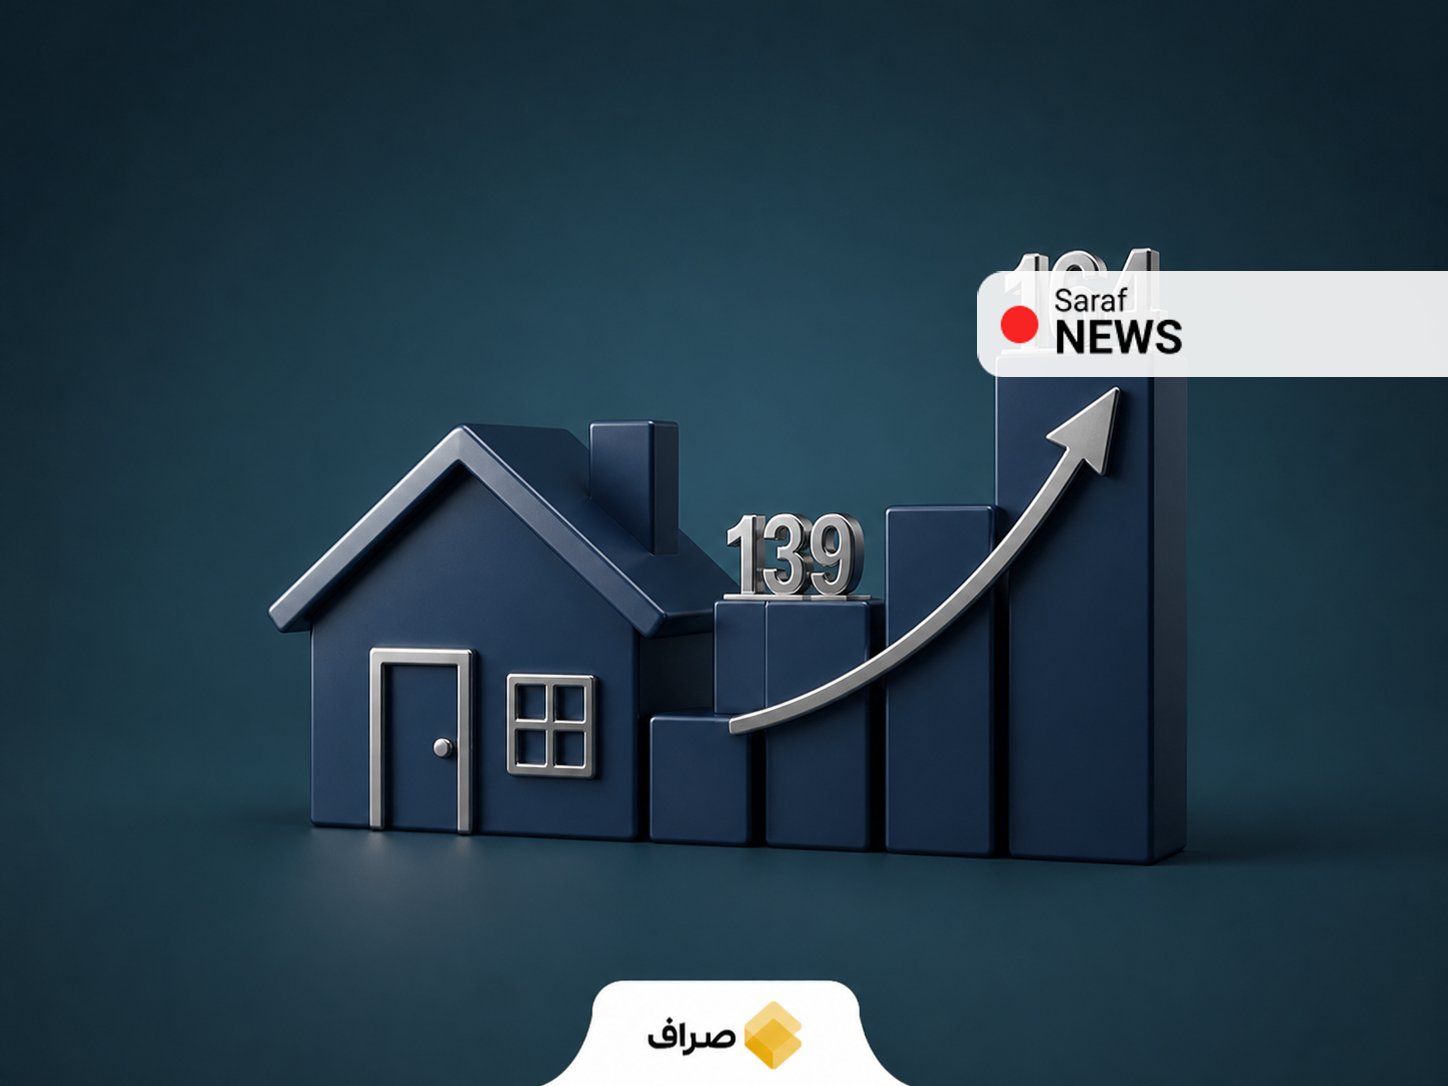
گزارش بودجه خانوار مرکز آمار ایران در سال ۱۴۰۴ میگوید تعداد خانوارهای شهری مستأجر به ۳.۵ میلیون رسیده است. نکته مهمتر اینجاست: اجارهنشینی دیگر فقط سهم دهکهای پایین نیست. در دهک هفتم درآمدی، از هر هزار خانوار، ۱۳۹ خانوار در سال ۱۴۰۳ مستأجر بودند؛ این رقم در سال ۱۴۰۴ به ۱۶۴ خانوار در هر هزار خانوار بالا رفته است.
۳.۵ میلیون خانوار شهری در خانههای اجارهای
بر پایه دادههای همین گزارش، در سال ۱۴۰۴ حدود ۳.۵ میلیون خانوار شهری در واحدهای اجارهای زندگی میکردند. جمعیت این خانوارها نزدیک به ۱۱ میلیون نفر برآورد شده است.
این عدد پیام سادهای دارد: فشار هزینه مسکن از گروههای کمدرآمد فراتر رفته و به بخشهای میانی درآمدی هم رسیده است. این روند در کنار تورم مسکن مهر ۱۴۰۵؛ ماهانه ۳٪، نقطهای ۴۴٪ تصویر گستردهتری از فشار هزینه مسکن ارائه میکند.
افزایش اجارهنشینی در دهک هفتم از ۱۳۹ به ۱۶۴ خانوار در هر هزار
بیشترین تغییری که گزارش روی آن دست میگذارد، مربوط به دهک هفتم است. در ۱۴۰۳ از هر هزار خانوار این دهک، ۱۳۹ خانوار مستأجر بودند. در ۱۴۰۴ این نسبت به ۱۶۴ خانوار از هر هزار خانوار رسید.
برای بخشی از طبقه متوسط، خانهدار شدن دشوارتر شده است. هزینه مسکن آنقدر بالا رفته که سهم بزرگتری از درآمد خانوار را به اجاره میدهد.
فشار اجاره بر پسانداز و سرمایهگذاری خانوارها
وقتی اجارهبها بالا میرود، پیش از آنکه به سرمایهگذاری برسیم، پسانداز خانوارهای طبقه متوسط آسیب میبیند. هرچه بخش بزرگتری از درآمد صرف مسکن شود، منابع کمتری برای داراییهای دیگر باقی میماند.
در این وضعیت، رفتار خانوارها در بازارهای مالی به سه عامل گره میخورد: درآمد، هزینه مسکن و انتظارات تورمی. گزارش مرکز آمار تصویر موجود را نشان میدهد؛ اما علت دقیق تغییر الگوی سکونت را توضیح نمیدهد.
ارتباط روند اجارهنشینی با بازار سرمایه، طلا، دلار و رمزارز
افزایش اجارهنشینی میتواند از راه کاهش نقدینگی خانوارها بر بازار سرمایه اثر بگذارد. بخشی از درآمدی که شاید به سرمایهگذاری میرفت، حالا صرف اجاره میشود.
اگر خرید مسکن برای بخشی از خانوارها کمدسترستر شود، ممکن است تقاضا به سمت داراییهای جایگزین مثل طلا، دلار و رمزارزها برود. اندازه این اثر اما به شرایط تورمی و واکنش سیاستگذار در حوزه مسکن و اجارهبها بستگی دارد.
نقش سیاستهای عرضه مسکن، اجارهبها و تسهیلات در ادامه روند
گزارش مرکز آمار ایران بهتنهایی درباره مسیر آینده بازار مسکن یا تصمیمهای دولت حرفی ندارد. با این حال، روند اجارهنشینی به سیاستهای عرضه مسکن، کنترل اجارهبها و تسهیلات مسکن وابسته است.
اگر روند فعلی ادامه پیدا کند، سهم خانوارهای مستأجر در دهکهای بالاتر درآمدی هم میتواند بیشتر شود. در مقابل، سیاستهایی که عرضه مسکن را افزایش دهند و فشار اجاره را کم کنند، از شدت همین روند میکاهند.
جمعبندی
دادههای بودجه خانوار سال ۱۴۰۴ نشان میدهد اجارهنشینی در شهرها به ۳.۵ میلیون خانوار رسیده و فشار مسکن به دهک هفتم درآمدی هم گسترش یافته است. وقتی سهم هزینه اجاره در بودجه خانوارهای طبقه متوسط بالا میرود، توان پسانداز و ظرفیت سرمایهگذاری آنها هم تغییر میکند.

نظرات کاربران