
چگونه با سرمایهگذاری ارزش پول خود را در برابر تورم حفظ کنیم؟ مقایسه روشهای سرمایهگذاری و میزان ریسک آنها
1 روز گذشته
- پادکست صوتی این مقاله
- خلاصه مطلب
- تورم چیست و چگونه ارزش پول را کاهش میدهد؟
- تاثیر تورم بر پساندازهای نقدی
- تفاوت ارزش اسمی پول با قدرت خرید
- چرا سرمایهگذاری برای مقابله با تورم اهمیت دارد؟
- تفاوت سود اسمی و سود واقعی
- جدول تأثیر تورم بر بازده سرمایهگذاری
- بهترین روشهای سرمایهگذاری برای حفظ ارزش پول در برابر تورم
- سرمایهگذاری در طلا
- سرمایهگذاری در ارز و دلار
- سرمایهگذاری در بورس
- سرمایهگذاری در صندوقهای درآمد ثابت
- سرمایهگذاری در مسکن
- سرمایهگذاری در ارزهای دیجیتال
- مقایسه روشهای سرمایهگذاری و میزان ریسک آنها
- جدول مقایسه بازارهای سرمایهگذاری
- چرا بازده بیشتر همیشه انتخاب بهتری نیست؟
- رابطه ریسک و بازده در سرمایهگذاری
- ریسک نوسان قیمت
- ریسک نقدشوندگی
- ریسک تورم
- چگونه با سرمایه کم ارزش پول خود را حفظ کنیم؟
- شروع سرمایهگذاری با مبالغ کوچک
- سرمایهگذاری منظم بهجای انتظار برای زمان مناسب
- تنوعبخشی به سبد سرمایهگذاری برای کاهش ریسک
- چرا نباید تمام سرمایه را به یک بازار اختصاص داد؟
- نمونه یک سبد سرمایهگذاری فرضی
- انتخاب روش سرمایهگذاری براساس هدف و افق زمانی
- سرمایهگذاری کوتاهمدت و نیاز به نقدینگی
- سرمایهگذاری بلندمدت و مدیریت نوسانات
- شناخت میزان تحمل ریسک
- اشتباهات رایج هنگام سرمایهگذاری در شرایط تورمی
- خرید دارایی پس از رشد شدید قیمت
- توجه نکردن به هزینههای سرمایهگذاری
- سرمایهگذاری با پول ضروری زندگی
- تصور اینکه یک دارایی همیشه از تورم جلوتر است
- چگونه عملکرد سرمایهگذاری خود را در برابر تورم بسنجیم؟
- محاسبه بازده خالص سرمایهگذاری
- مقایسه بازده با تورم همان دوره
- بررسی پیشرفت نسبت به هدف مالی
- جمعبندی
پادکست صوتی این مقاله
خلاصه مطلب
تورم باعث میشود با گذشت زمان، قدرت خرید پول کاهش پیدا کند. به همین دلیل، نگهداری تمام پسانداز بهصورت نقدی یا در حسابهایی با بازده کمتر از تورم، ممکن است ارزش واقعی دارایی را کاهش دهد. سرمایهگذاری یکی از روشهای مدیریت این مسئله است، اما انتخاب بازار مناسب اهمیت زیادی دارد؛ زیرا تمام روشهای سرمایهگذاری نمیتوانند در هر شرایطی بازدهی بالاتر از تورم داشته باشند.طلا، ارز، بورس، صندوقهای درآمد ثابت، مسکن و ارزهای دیجیتال از گزینههایی هستند که افراد برای حفظ ارزش پول بررسی میکنند. هرکدام از این بازارها ویژگیها، میزان نقدشوندگی و ریسک متفاوتی دارند.
برای مثال، ممکن است فردی با سرمایهگذاری در طلا بتواند بخشی از کاهش قدرت خرید پول خود را جبران کند، در حالی که فرد دیگری با خرید یک دارایی پرنوسان در زمان نامناسب، حتی با وجود تورم بالا، متحمل زیان شود.
در ادامه بررسی میکنیم تورم چگونه بر پسانداز تأثیر میگذارد، کدام روشهای سرمایهگذاری برای مقابله با تورم قابل بررسی هستند و چگونه میتوان با توجه به میزان سرمایه و تحمل ریسک، تصمیم آگاهانهتری گرفت.
تورم چیست و چگونه ارزش پول را کاهش میدهد؟
تورم به افزایش سطح عمومی قیمت کالاها و خدمات در طول زمان گفته میشود. زمانی که قیمتها افزایش پیدا میکنند، با مقدار مشخصی پول نمیتوان همان میزان کالا یا خدمات گذشته را خریداری کرد.
برای مثال، اگر امروز با ۱۰ میلیون تومان بتوان مجموعهای از کالاهای مورد نیاز یک خانواده را خریداری کرد، ممکن است یک سال بعد برای خرید همان کالاها به مبلغ بیشتری نیاز باشد.به این کاهش توانایی خرید، افت قدرت خرید پول گفته میشود.
تاثیر تورم بر پساندازهای نقدی
فرض کنید رویا ۲۰۰ میلیون تومان پسانداز دارد و تصمیم میگیرد آن را برای یک سال بدون دریافت سود نگهداری کند.
اگر تورم در این مدت ۴۰ درصد باشد، قیمت مجموعهای از کالاها که امروز ۲۰۰ میلیون تومان ارزش دارند، بهطور متوسط به ۲۸۰ میلیون تومان میرسد.
در پایان سال، رویا همچنان ۲۰۰ میلیون تومان پول دارد، اما دیگر نمیتواند همان میزان کالا و خدمات را خریداری کند.
در این مثال، ارزش اسمی پول تغییر نکرده، اما قدرت خرید آن حدود ۲۸٫۶ درصد کاهش یافته است.
تفاوت ارزش اسمی پول با قدرت خرید
ارزش اسمی همان مبلغی است که در حساب بانکی یا دارایی خود مشاهده میکنیم.اما قدرت خرید نشان میدهد با آن مبلغ چه مقدار کالا و خدمات میتوان تهیه کرد.
ممکن است فردی در طول یک سال ۳۰ میلیون تومان به سرمایه خود اضافه کند، اما اگر هزینههای زندگی سریعتر افزایش یافته باشند، از نظر قدرت خرید وضعیت بهتری پیدا نکرده باشد.
به همین دلیل، برای بررسی نتیجه سرمایهگذاری نباید فقط به افزایش مبلغ دارایی توجه کرد.
چرا سرمایهگذاری برای مقابله با تورم اهمیت دارد؟
هدف از سرمایهگذاری در شرایط تورمی، تنها افزایش عدد سرمایه نیست؛ بلکه تلاش برای حفظ یا افزایش قدرت خرید در طول زمان است.
زمانی که بازده سرمایهگذاری از نرخ تورم بیشتر باشد، ارزش واقعی سرمایه میتواند افزایش پیدا کند. در مقابل، اگر بازده کمتر از تورم باشد، حتی با وجود سود اسمی، قدرت خرید کاهش مییابد.
البته سرمایهگذاری همیشه با ریسک همراه است و هیچ بازاری بهطور قطعی نمیتواند ارزش پول را در برابر تورم حفظ کند.
تفاوت سود اسمی و سود واقعی
سود اسمی، بازده سرمایهگذاری بدون در نظر گرفتن تورم است.
سود واقعی، بازدهی است که پس از محاسبه اثر تورم به دست میآید.
فرض کنید حامد ۱۰۰ میلیون تومان سرمایهگذاری کرده و پس از یک سال، ارزش دارایی او به ۱۳۰ میلیون تومان رسیده است.
او در ظاهر ۳۰ درصد سود کرده است. اما اگر تورم همان دوره ۴۰ درصد باشد، بازده واقعی سرمایهگذاری او حدود منفی ۷٫۱ درصد خواهد بود.
فرمول محاسبه بازده واقعی به این صورت است:
بازده واقعی = [(۱ + نرخ بازده اسمی) ÷ (۱ + نرخ تورم) − ۱] × ۱۰۰
در این مثال:
[(۱٫۳۰ ÷ ۱٫۴۰) − ۱] × ۱۰۰ = منفی ۷٫۱ درصد
بنابراین با وجود افزایش مبلغ سرمایه، قدرت خرید حامد کاهش یافته است.
جدول تأثیر تورم بر بازده سرمایهگذاری
فرض کنید نرخ تورم سالانه ۴۰ درصد باشد و فردی ۱۰۰ میلیون تومان سرمایه اولیه داشته باشد.
| بازده اسمی سالانه | ارزش سرمایه پس از یک سال | بازده واقعی با تورم ۴۰ درصد |
|---|---|---|
| صفر درصد | ۱۰۰ میلیون تومان | منفی ۲۸٫۶ درصد |
| ۲۰ درصد | ۱۲۰ میلیون تومان | منفی ۱۴٫۳ درصد |
| ۳۰ درصد | ۱۳۰ میلیون تومان | منفی ۷٫۱ درصد |
| ۴۰ درصد | ۱۴۰ میلیون تومان | صفر درصد |
| ۵۰ درصد | ۱۵۰ میلیون تومان | مثبت ۷٫۱ درصد |
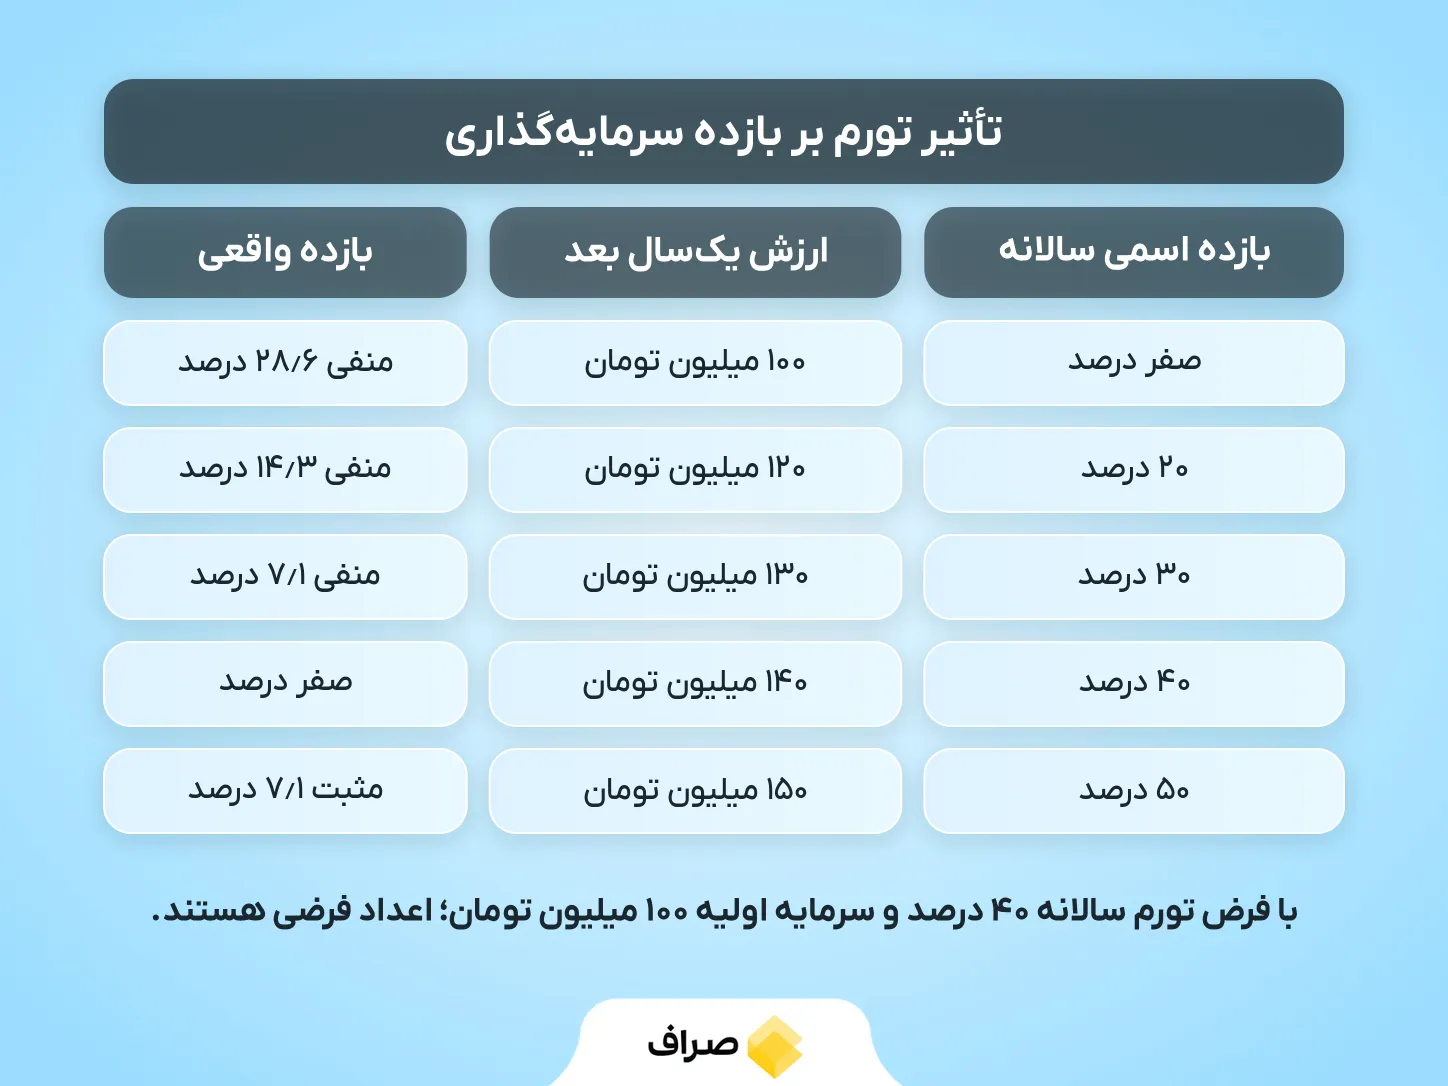
این اعداد فرضی هستند و صرفاً برای توضیح رابطه تورم و بازده سرمایهگذاری استفاده شدهاند.
همچنین در محاسبه فوق، کارمزد، مالیات احتمالی و سایر هزینهها در نظر گرفته نشدهاند.
بهترین روشهای سرمایهگذاری برای حفظ ارزش پول در برابر تورم
برای مقابله با تورم، روشهای مختلفی وجود دارد که هرکدام با سطح متفاوتی از ریسک همراه هستند.انتخاب میان این روشها باید براساس هدف مالی، مدتزمان سرمایهگذاری، میزان تحمل ریسک و نیاز به نقدینگی انجام شود.
سرمایهگذاری در طلا
طلا یکی از داراییهایی است که افراد در دورههای تورمی و افزایش نااطمینانی اقتصادی به آن توجه میکنند.
قیمت طلا در ایران معمولاً تحت تاثیر قیمت جهانی طلا و نرخ ارز قرار دارد. به همین دلیل، تغییرات این دو عامل میتوانند باعث افزایش یا کاهش قیمت طلا شوند.
فرض کنید زهره بخشی از پسانداز خود را برای سه سال آینده کنار گذاشته و نگران کاهش ارزش پول است.
او ممکن است تصمیم بگیرد بخشی از سرمایه خود را به طلا اختصاص دهد تا وابستگی تمام پساندازش به پول نقد کمتر شود.
با این حال، قیمت طلا همیشه صعودی نیست و ممکن است در دورههایی کاهش پیدا کند یا بازدهی آن از تورم کمتر باشد.
همچنین هنگام خرید طلای فیزیکی باید هزینههایی مانند اجرت ساخت، اختلاف قیمت خرید و فروش و ریسک نگهداری را در نظر گرفت.
سرمایهگذاری در ارز و دلار
برخی افراد برای حفظ ارزش پول، بخشی از دارایی خود را به ارزهای خارجی مانند دلار تبدیل میکنند.
در اقتصادی که ارزش پول ملی تحت فشار قرار میگیرد، افزایش نرخ ارز میتواند باعث رشد ارزش ریالی دارایی ارزی شود.
اما خرید ارز نیز بدون ریسک نیست.
نرخ ارز ممکن است در کوتاهمدت کاهش پیدا کند و عوامل اقتصادی، سیاسی و مقرراتی بر قیمت و امکان معامله آن اثر بگذارند.
برای مثال، اگر رضا دلار را پس از یک دوره افزایش شدید قیمت خریداری کند، ممکن است با کاهش نرخ ارز در ماههای بعد، ارزش ریالی دارایی او کمتر شود.بنابراین خرید دلار لزوماً به معنای حفظ قطعی قدرت خرید نیست.
سرمایهگذاری در بورس
بازار سهام امکان سرمایهگذاری در شرکتها و فعالیتهای اقتصادی را فراهم میکند.
برخی شرکتها ممکن است در دورههای تورمی بتوانند قیمت محصولات یا خدمات خود را افزایش دهند و درآمد بیشتری کسب کنند.
در چنین شرایطی، ارزش سهام آنها نیز ممکن است رشد کند.
با این حال، تورم همیشه به نفع تمام شرکتها نیست. افزایش هزینه تولید، کاهش تقاضا، محدودیتهای قیمتگذاری و مشکلات تأمین مالی میتوانند سودآوری بعضی شرکتها را کاهش دهند.
فرض کنید رامین سهام شرکتی را خریداری کرده که فروش آن افزایش یافته، اما هزینه مواد اولیه و تولید با سرعت بیشتری رشد کرده است.
در این شرایط، افزایش قیمت محصولات لزوماً به معنای افزایش سود شرکت یا رشد قیمت سهام نیست.
برای افرادی که دانش یا زمان کافی برای تحلیل شرکتها ندارند، صندوقهای سهامی میتوانند یکی از گزینههای قابل بررسی باشند؛ هرچند این صندوقها نیز با نوسانات بازار مواجه میشوند.
سرمایهگذاری در صندوقهای درآمد ثابت
صندوقهای درآمد ثابت معمولاً بخش عمده دارایی خود را در ابزارهایی مانند اوراق با درآمد ثابت و سپردههای بانکی سرمایهگذاری میکنند.
این صندوقها در مقایسه با سهام و ارزهای دیجیتال معمولاً نوسان کمتری دارند و برای افرادی که به دنبال ثبات بیشتر هستند، قابل بررسیاند.
اما نکته مهم این است که بازده صندوق درآمد ثابت ممکن است از نرخ تورم کمتر باشد.
فرض کنید جلال ۱۰۰ میلیون تومان در یک صندوق درآمد ثابت سرمایهگذاری کرده و طی یک سال ۳۰ درصد بازده کسب کرده است.اگر تورم همان دوره ۴۰ درصد باشد، با وجود سود ۳۰ میلیون تومانی، قدرت خرید سرمایه او کاهش یافته است.
بنابراین درآمد ثابت بودن یک سرمایهگذاری به معنای حفظ قطعی ارزش پول در برابر تورم نیست. همچنین ریسک اعتباری، نقدشوندگی و نوسان محدود ارزش واحدها را نباید نادیده گرفت.
سرمایهگذاری در مسکن
مسکن یکی دیگر از داراییهایی است که در اقتصاد ایران برای حفظ ارزش سرمایه مورد توجه قرار میگیرد.
افزایش هزینه ساخت، قیمت زمین و تغییرات اقتصادی میتوانند بر ارزش ملک تأثیر بگذارند.
با این حال، سرمایهگذاری در مسکن معمولاً به سرمایه اولیه بالایی نیاز دارد و نقدشوندگی آن نسبت به بسیاری از داراییهای مالی کمتر است.
برای مثال، ممکن است فردی مالک یک آپارتمان باشد که ارزش آن در چند سال افزایش یافته، اما هنگام نیاز فوری به پول نتواند ملک را بهسرعت و با قیمت موردنظر بفروشد.
هزینه تعمیرات، مالیات احتمالی، هزینه معاملات و شرایط بازار نیز باید در محاسبه بازده مسکن در نظر گرفته شوند.
سرمایهگذاری در ارزهای دیجیتال
ارزهای دیجیتال مانند بیتکوین یکی دیگر از گزینههایی هستند که بعضی سرمایهگذاران برای تنوعبخشی به داراییهای خود بررسی میکنند.
قیمت این داراییها تحت تاثیر عرضه و تقاضای جهانی، شرایط اقتصادی، مقررات، پذیرش فناوری و احساسات بازار قرار دارد.
برای مثال، ممکن است سارا بخشی از سرمایه بلندمدت خود را به بیتکوین اختصاص دهد، اما لازم است بداند که قیمت این دارایی میتواند در مدت کوتاهی کاهش شدیدی داشته باشد.
بنابراین ارز دیجیتال را نباید ابزاری تضمینشده برای مقابله با تورم دانست.
علاوه بر نوسانات قیمت، ریسکهای امنیتی، نگهداری دارایی، نقدشوندگی برخی توکنها و تغییر مقررات نیز اهمیت دارند.
مقایسه روشهای سرمایهگذاری و میزان ریسک آنها
هیچ روش سرمایهگذاری برای تمام افراد و تمام شرایط اقتصادی بهترین گزینه نیست.
برای مقایسه بازارها باید علاوه بر بازده احتمالی، به میزان نوسان، امکان فروش سریع و هزینههای سرمایهگذاری نیز توجه کرد.
جدول مقایسه بازارهای سرمایهگذاری
| روش سرمایهگذاری | سطح ریسک معمول | نقدشوندگی معمول | نکته مهم در برابر تورم |
|---|---|---|---|
| سپرده بانکی | پایین از نظر نوسان اسمی | متوسط تا بالا، بسته به شرایط سپرده | سود ممکن است کمتر از تورم باشد |
| صندوق درآمد ثابت | پایین تا متوسط | معمولاً بالا، بسته به صندوق | بازده واقعی ممکن است منفی شود |
| طلا | متوسط تا بالا | معمولاً بالا | قیمت به بازار جهانی و ارز وابسته است |
| دلار و ارز خارجی | متوسط تا بالا | وابسته به شرایط بازار | رشد نرخ ارز قطعی نیست |
| بورس و صندوق سهامی | بالا | متوسط تا بالا، بسته به نماد و صندوق | برخی شرکتها میتوانند با تورم رشد کنند |
| مسکن | متوسط تا بالا | معمولاً پایین | هزینه ورود و فروش بالاست |
| ارز دیجیتال | بالا تا بسیار بالا | برای داراییهای اصلی معمولاً بالا | نوسانات شدید میتواند باعث زیان شود |
سطح ریسکهای جدول نسبی و کیفی است و رتبهبندی قطعی محسوب نمیشود. برای مثال، ریسک یک سهم کوچک با صندوق سهامی متنوع یا ریسک یک ارز دیجیتال ناشناخته با بیتکوین یکسان نیست.
چرا بازده بیشتر همیشه انتخاب بهتری نیست؟
فرض کنید دو روش سرمایهگذاری پیش روی محمد قرار دارد.
روش اول ممکن است بازدهی نسبتاً باثبات اما محدود داشته باشد. روش دوم احتمال رشد بیشتری دارد، اما ممکن است در کوتاهمدت بخش قابلتوجهی از ارزش خود را از دست بدهد.اگر محمد شش ماه دیگر به پول نیاز داشته باشد، احتمال زیان در زمان برداشت برای او اهمیت زیادی دارد.
در مقابل، اگر افق سرمایهگذاری طولانیتر و توانایی تحمل نوسانات بیشتری داشته باشد، ممکن است بتواند بخشی از سرمایه را به داراییهای پرریسکتر اختصاص دهد.
بنابراین انتخاب مناسب فقط به بیشترین بازده احتمالی وابسته نیست.
رابطه ریسک و بازده در سرمایهگذاری
ریسک به احتمال و شدت فاصله گرفتن نتیجه واقعی سرمایهگذاری از انتظار فرد گفته میشود.
در بازارهای مالی، معمولاً سرمایهگذاران برای پذیرش ریسک بیشتر، انتظار بازده بالاتری دارند. اما ریسک بیشتر به معنای سود بیشتر نیست؛ بلکه احتمال زیان نیز میتواند افزایش پیدا کند.
ریسک نوسان قیمت
بعضی داراییها مانند سهام و ارزهای دیجیتال ممکن است در مدت کوتاهی تغییرات قیمتی زیادی داشته باشند.
برای مثال، اگر ارزش سرمایه ۱۰۰ میلیون تومانی فردی ۳۰ درصد کاهش پیدا کند، مبلغ آن به ۷۰ میلیون تومان میرسد.
برای بازگشت از ۷۰ میلیون تومان به ۱۰۰ میلیون تومان، دارایی باید حدود ۴۲٫۹ درصد رشد کند.
این مثال نشان میدهد جبران زیانهای بزرگ همیشه ساده نیست.
ریسک نقدشوندگی
نقدشوندگی به این معناست که یک دارایی را تا چه اندازه میتوان سریع و با هزینه یا کاهش قیمت محدود به پول نقد تبدیل کرد.
فرض کنید نرگس برای پرداخت هزینهای ضروری به ۱۵۰ میلیون تومان نیاز دارد.
اگر تمام سرمایه او در ملکی قرار گرفته باشد که فروش آن چند ماه زمان میبرد، ممکن است نتواند در موعد مقرر به پول دسترسی پیدا کند.
در مقابل، بعضی داراییهای مالی نقدشوندگی بیشتری دارند، هرچند امکان فروش سریع آنها نیز همیشه تضمینشده نیست.
ریسک تورم
حتی داراییهایی که نوسان اسمی کمی دارند، ممکن است با ریسک تورم مواجه باشند.
برای مثال، اگر بازده یک سرمایهگذاری سالانه ۲۵ درصد و تورم ۴۰ درصد باشد، قدرت خرید سرمایه کاهش پیدا میکند.
به همین دلیل، پایین بودن نوسان قیمت به معنای نبود ریسک نیست.
چگونه با سرمایه کم ارزش پول خود را حفظ کنیم؟
برای شروع سرمایهگذاری همیشه به سرمایه اولیه بزرگ نیاز نیست.افرادی که درآمد ثابت دارند نیز میتوانند با مدیریت هزینهها و کنار گذاشتن مبالغ کوچک، برای اهداف مالی خود برنامهریزی کنند.
البته پیش از سرمایهگذاری، باید هزینههای ضروری، بدهیهای پرهزینه و نیاز به ذخیره اضطراری بررسی شوند.
شروع سرمایهگذاری با مبالغ کوچک
فرض کنید حورا ماهانه ۳۰ میلیون تومان درآمد دارد و پس از پرداخت هزینههای زندگی، سه میلیون تومان برای پسانداز باقی میماند.
او میتواند ابتدا بخشی از این مبلغ را برای ذخیره اضطراری کنار بگذارد و سپس با توجه به اهداف مالی خود، درباره سرمایهگذاری باقیمانده تصمیم بگیرد.
مهمتر از مبلغ اولیه، تناسب سرمایهگذاری با توان مالی و ادامهپذیر بودن برنامه است.
سرمایهگذاری منظم بهجای انتظار برای زمان مناسب
یکی از روشهای مدیریت زمان ورود به بازار، سرمایهگذاری منظم است.
در این روش، فرد در فاصلههای زمانی مشخص، مبلغ معینی را به خرید دارایی اختصاص میدهد.
فرض کنید سامان تصمیم میگیرد هر ماه دو میلیون تومان سرمایهگذاری کند.
او بهجای اینکه منتظر بهترین زمان خرید بماند، براساس برنامه خود در چند نوبت وارد بازار میشود.
این روش میتواند وابستگی نتیجه به یک زمان خرید را کاهش دهد، اما تضمینی برای حفظ ارزش پول یا سودآوری نیست.
اگر دارایی انتخابشده در بلندمدت عملکرد ضعیفی داشته باشد، خرید منظم نیز نمیتواند بهتنهایی مانع زیان شود.
تنوعبخشی به سبد سرمایهگذاری برای کاهش ریسک
یکی از روشهای مدیریت ریسک، تقسیم سرمایه میان داراییهایی با ویژگیهای متفاوت است.
در این روش، فرد تلاش میکند تمام سرمایه خود را به عملکرد یک بازار وابسته نکند.
برای مثال، ممکن است بخشی از سرمایه در داراییهای کمنوسانتر و بخش دیگری در بازارهایی با ظرفیت رشد بیشتر قرار بگیرد.
چرا نباید تمام سرمایه را به یک بازار اختصاص داد؟
فرض کنید همایوم ۲۰۰ میلیون تومان پسانداز دارد و تمام آن را به یک ارز دیجیتال اختصاص میدهد.
اگر قیمت آن دارایی ۴۰ درصد کاهش پیدا کند، ارزش سرمایه همایون به ۱۲۰ میلیون تومان میرسد.
اما اگر سرمایه میان چند دارایی با رفتار قیمتی متفاوت تقسیم شده باشد، ممکن است کاهش ارزش یک دارایی اثر کمتری بر کل سبد داشته باشد.
البته در شرایط بحرانی، بازارهای مختلف میتوانند همزمان افت کنند و تنوعبخشی نیز ریسک را بهطور کامل حذف نمیکند.
نمونه یک سبد سرمایهگذاری فرضی
فرض کنید مرتضی ۲۰۰ میلیون تومان سرمایه دارد و پس از بررسی اهداف مالی و میزان تحمل ریسک، میخواهد ترکیب متنوعی را مطالعه کند.
جدول زیر صرفاً یک مثال آموزشی از نحوه تقسیم سرمایه است و پیشنهاد سرمایهگذاری برای افراد محسوب نمیشود.
| گروه دارایی | سهم فرضی | مبلغ |
|---|---|---|
| داراییهای کمنوسانتر مانند صندوق درآمد ثابت | ۴۰ درصد | ۸۰ میلیون تومان |
| طلا | ۳۰ درصد | ۶۰ میلیون تومان |
| صندوق سهامی | ۲۰ درصد | ۴۰ میلیون تومان |
| ارز دیجیتال | ۱۰ درصد | ۲۰ میلیون تومان |
| مجموع | ۱۰۰ درصد | ۲۰۰ میلیون تومان |
این ترکیب برای همه مناسب نیست.
برای مثال، فردی که بهزودی به پول نیاز دارد یا تحمل زیان پایینی دارد، ممکن است لازم باشد سهم داراییهای پرنوسان را کمتر در نظر بگیرد.
همچنین تنوع واقعی به همبستگی داراییها و ریسک هرکدام بستگی دارد، نه صرفاً تعداد گزینههای موجود در سبد.
انتخاب روش سرمایهگذاری براساس هدف و افق زمانی
پیش از انتخاب بازار، بهتر است مشخص کنیم سرمایه را برای چه هدفی و چه مدتزمانی کنار گذاشتهایم.کسی که برای خرید خودرو در سال آینده پسانداز میکند، شرایط متفاوتی با فردی دارد که برای دوران بازنشستگی در پانزده سال آینده برنامهریزی میکند.
سرمایهگذاری کوتاهمدت و نیاز به نقدینگی
فرض کنید مهسا قصد دارد هشت ماه دیگر مبلغی را برای پیشپرداخت خانه استفاده کند.
اگر تمام سرمایه خود را در داراییهای بسیار پرنوسان قرار دهد، ممکن است هنگام نیاز به پول با کاهش ارزش دارایی مواجه شود.
در چنین شرایطی، حفظ دسترسی به پول و کنترل احتمال زیان میتواند از دستیابی به بازده بالا مهمتر باشد.
سرمایهگذاری بلندمدت و مدیریت نوسانات
در افقهای زمانی طولانیتر، فرد ممکن است فرصت بیشتری برای مدیریت نوسانات کوتاهمدت داشته باشد.
با این حال، گذشت زمان بهتنهایی سودآوری را تضمین نمیکند.
برای مثال، نگهداری طولانیمدت سهام یک شرکت ضعیف یا ارز دیجیتالی که کاربرد خود را از دست داده، ممکن است همچنان با زیان همراه باشد.
بنابراین سرمایهگذاری بلندمدت نیز به انتخاب دارایی مناسب و بررسی دورهای نیاز دارد.
شناخت میزان تحمل ریسک
تحمل ریسک فقط به میزان علاقه فرد به سود بیشتر مربوط نمیشود.
توان مالی برای پذیرش زیان، ثبات درآمد، هزینههای زندگی، بدهیها و زمان نیاز به سرمایه نیز اهمیت دارند.
برای مثال، دو نفر ممکن است هر دو ۱۰۰ میلیون تومان پسانداز داشته باشند، اما یکی درآمد ثابت و ذخیره اضطراری کافی داشته باشد و دیگری برای هزینههای ضروری به همان پول وابسته باشد.
در نتیجه، میزان ریسک مناسب برای آنها یکسان نیست.
ابزارهای ریسکسنجی، از جمله ریسکسنج پلتفرم سرمایهگذاری صراف، میتوانند به افراد کمک کنند شناخت بهتری از سطح ریسکپذیری خود داشته باشند و گزینههای سرمایهگذاری را متناسب با شرایطشان بررسی کنند.
اشتباهات رایج هنگام سرمایهگذاری در شرایط تورمی
تورم بالا ممکن است افراد را برای تبدیل سریع پول نقد به داراییهای مختلف تحت فشار قرار دهد.
اما تصمیمگیری عجولانه میتواند باعث شود فرد بهجای حفظ ارزش پول، با زیان بیشتری مواجه شود.
خرید دارایی پس از رشد شدید قیمت
فرض کنید آرش متوجه میشود قیمت طلا در مدت کوتاهی افزایش قابلتوجهی داشته است.
او نگران است که با ادامه رشد قیمت، فرصت سرمایهگذاری را از دست بدهد. به همین دلیل، بدون بررسی شرایط بازار تمام پسانداز خود را به خرید طلا اختصاص میدهد.اگر قیمت پس از خرید اصلاح شود، آرش ممکن است با کاهش ارزش دارایی روبهرو شود.
بنابراین افزایش قیمت یک دارایی در گذشته، بهتنهایی دلیل کافی برای خرید آن نیست.
توجه نکردن به هزینههای سرمایهگذاری
کارمزد خرید و فروش، اختلاف قیمت معاملات، هزینه نگهداری و مالیات احتمالی میتوانند بازده نهایی را کاهش دهند.
برای مثال، اگر فردی از رشد قیمت یک دارایی ۱۰ میلیون تومان سود ناخالص کسب کند، اما مجموع هزینههای خرید و فروش او دو میلیون تومان باشد، سود خالص پیش از سایر هزینههای احتمالی به هشت میلیون تومان میرسد.
به همین دلیل، برای مقایسه روشهای سرمایهگذاری باید بازده پس از هزینهها بررسی شود.
سرمایهگذاری با پول ضروری زندگی
یکی دیگر از اشتباهات، استفاده از پولی است که برای اجاره خانه، اقساط، درمان یا سایر هزینههای ضروری کنار گذاشته شده است.
اگر فرد در زمان کاهش قیمت به پول نیاز پیدا کند، ممکن است مجبور شود دارایی خود را با زیان بفروشد.
بنابراین بهتر است سرمایهگذاری با منابعی انجام شود که نبود موقت آنها، هزینههای ضروری زندگی را مختل نمیکند.
تصور اینکه یک دارایی همیشه از تورم جلوتر است
هیچ بازاری در تمام دورهها عملکرد یکسانی ندارد.
ممکن است طلا در یک سال بازده بالایی داشته باشد، اما در سال بعد از تورم عقب بماند. همین موضوع درباره سهام، مسکن، ارز و ارزهای دیجیتال نیز صدق میکند.
بنابراین انتخاب روش سرمایهگذاری فقط براساس عملکرد سال گذشته میتواند گمراهکننده باشد.
چگونه عملکرد سرمایهگذاری خود را در برابر تورم بسنجیم؟
برای ارزیابی نتیجه سرمایهگذاری، بهتر است بهجای توجه صرف به مبلغ نهایی، تغییر قدرت خرید را بررسی کنیم.
این کار کمک میکند مشخص شود سرمایهگذاری تا چه اندازه به هدف حفظ ارزش پول نزدیک شده است.
محاسبه بازده خالص سرمایهگذاری
اولین قدم، محاسبه بازده پس از کسر هزینههای مرتبط است.
فرض کنید ارزش سرمایه نرگس از ۱۰۰ میلیون تومان به ۱۴۵ میلیون تومان رسیده و مجموع هزینههای او پنج میلیون تومان بوده است.در این مثال ساده، ارزش خالص سرمایه پس از هزینهها ۱۴۰ میلیون تومان است و بازده خالص او ۴۰ درصد خواهد بود.
مقایسه بازده با تورم همان دوره
اگر تورم همان دوره نیز ۴۰ درصد باشد، بازده واقعی سرمایهگذاری نرگس تقریباً صفر است.
یعنی سرمایه او از نظر مبلغ افزایش یافته، اما قدرت خرید آن تقریباً ثابت مانده است.
البته برای ارزیابی دقیقتر باید تاریخ ورود و خروج پول، بازده مرکب و هزینههای مربوط نیز در نظر گرفته شوند.
بررسی پیشرفت نسبت به هدف مالی
گاهی نرخ تورم عمومی بهتنهایی برای سنجش نتیجه کافی نیست.
فرض کنید فردی با هدف خرید خانه سرمایهگذاری میکند.
اگر ارزش سرمایه او ۴۰ درصد افزایش یابد، اما قیمت خانه موردنظرش ۶۰ درصد رشد کند، ممکن است از هدف خود دورتر شده باشد.
بنابراین علاوه بر تورم عمومی، بهتر است تغییر قیمت کالا یا دارایی مرتبط با هدف مالی نیز بررسی شود.
جمعبندی
تورم میتواند ارزش واقعی پسانداز را در طول زمان کاهش دهد و باعث شود با مبلغی ثابت، کالاها و خدمات کمتری خریداری کنیم.سرمایهگذاری یکی از روشهای مدیریت این کاهش قدرت خرید است، اما هیچ بازاری بهطور قطعی نمیتواند بازدهی بالاتر از تورم ایجاد کند.طلا، ارز، بورس، صندوقهای درآمد ثابت، مسکن و ارزهای دیجیتال هرکدام ویژگیها و ریسکهای متفاوتی دارند. انتخاب میان آنها باید با توجه به هدف مالی، مدتزمان سرمایهگذاری، میزان تحمل ریسک و نیاز به نقدینگی انجام شودبرای مدیریت بهتر سرمایه در شرایط تورمی، شناخت تفاوت سود اسمی و واقعی، تنوعبخشی به داراییها، توجه به هزینهها و بررسی دورهای سبد اهمیت زیادی دارد.
هدف از سرمایهگذاری در برابر تورم، فقط بیشتر شدن مبلغ پول نیست؛ مهم این است که ارزش واقعی دارایی و توان خرید آن در طول زمان تا حد امکان حفظ شود.
سوالات متداول
یکی از روشها، سرمایهگذاری متناسب با هدف مالی و میزان تحمل ریسک است. داراییهایی مانند طلا، سهام و صندوقهای سرمایهگذاری میتوانند بررسی شوند، اما هیچکدام حفظ ارزش پول را تضمین نمیکنند.
پاسخ برای همه افراد یکسان نیست. انتخاب مناسب به میزان سرمایه، افق زمانی، نیاز به نقدینگی و تحمل ریسک بستگی دارد. بهتر است علاوه بر بازده احتمالی، هزینهها و ریسک هر روش نیز بررسی شود.
اگر سود دریافتی از نرخ تورم کمتر باشد، قدرت خرید سپرده کاهش پیدا میکند؛ حتی اگر مبلغ حساب بانکی افزایش یافته باشد.
هر دو دارایی تحت تأثیر عوامل اقتصادی و بازار قرار دارند. قیمت طلا علاوه بر نرخ ارز، به قیمت جهانی طلا نیز وابسته است. انتخاب میان آنها به شرایط بازار، هزینه معامله و هدف سرمایهگذار بستگی دارد.
برخی افراد ارز دیجیتال را برای تنوعبخشی بررسی میکنند، اما نوسانات شدید و ریسکهای این بازار باعث میشود نتوان آن را راهی تضمینی برای حفظ ارزش پول دانست.
اگر بازده خالص صندوق از تورم بیشتر باشد، قدرت خرید سرمایه افزایش مییابد. اما در دورههایی که تورم بالاتر از بازده صندوق است، سرمایهگذار با کاهش ارزش واقعی پول مواجه میشود.
بله. برخی ابزارهای سرمایهگذاری امکان شروع با مبالغ نسبتاً کم را فراهم میکنند. مهم است مبلغ سرمایهگذاری با شرایط مالی فرد هماهنگ باشد و هزینههای ضروری زندگی تحت تأثیر قرار نگیرند.
خیر. تنوعبخشی میتواند وابستگی سرمایه به یک دارایی یا بازار را کاهش دهد، اما ریسکهای عمومی اقتصاد و افت همزمان بازارها همچنان وجود دارند.


نظرات کاربران