خلاصه مطلب
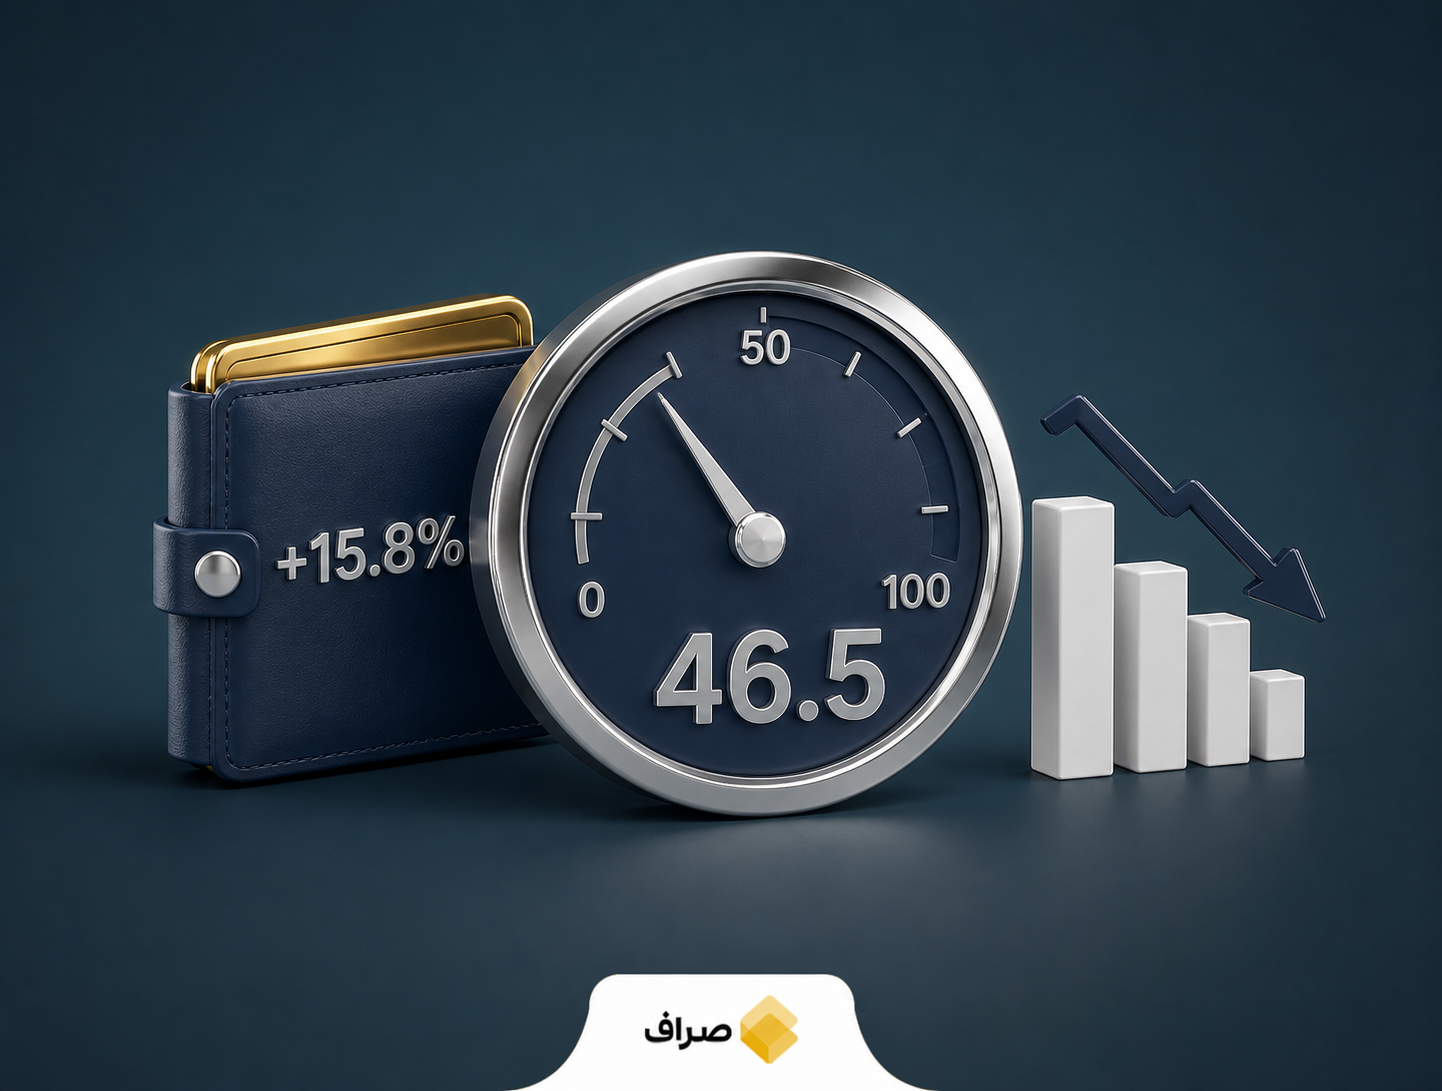
اقتصاد ایران در شهریور تصویری دوگانه نشان داد: ارزش حقیقی تراکنشهای پرداختی ۱۵.۸ درصد نسبت به ماه قبل رشد کرد اما شاخص مدیران خرید کل اقتصاد روی ۴۶.۵ ماند و شانزدهمین ماه انقباض را ثبت کرد. این رشد تراکنشها لزوماً نشانه رونق نیست و میتواند از انتظارات تورمی و رفتار «زودخرجی» ناشی شود. پیامد آن فشار بر قدرت خرید، افزایش تقاضا برای دلار و طلا و سنگینی بر بورس است.
اقتصاد ایران در شهریورماه تصویری دوگانه ارائه کرد: از یک سو ارزش واقعی تراکنشهای پرداختی رشد قابل توجهی داشت و از سوی دیگر، شاخصهای تولید همچنان در قلمرو انقباض باقی ماندند. این همزمانی، پرسشهایی درباره ماهیت واقعی این «رشد» به وجود میآورد.
رشد ۱۵.۸ درصدی ارزش حقیقی تراکنشهای شاپرک در شهریور
بر مبنای دادههای شاپرک، ارزش حقیقی تراکنشها در شهریور نسبت به ماه قبل ۱۵.۸ درصد افزایش یافته است. این شاخص حتی در مقایسه با شهریور سال گذشته نیز رشد ۸ درصدی را نشان میدهد. چنین رقمی در نگاه اول میتواند نویدبخش افزایش تقاضا و رونق باشد. اما داستان وقتی جالب میشود که نگاهی به دیگر سنجههای کلان اقتصادی بیندازیم.
شاخص مدیران خرید در شانزدهمین ماه انقباض: ۴۶.۵
در همان بازه زمانی، شاخص مدیران خرید (PMI) کل اقتصاد ایران بر عدد ۴۶.۵ ایستاد. این یعنی شانزدهمین ماه متوالی که این شاخص حیاتی زیر مرز ۵۰ – که نشاندهنده انقباض فعالیتهاست – باقی مانده. وضعیت در بخش صنعت نیز چندان بهتر نیست؛ شاخص مدیران خرید صنعت با ثبت ۴۸.۵، برای یازدهمین ماه پیاپی در منطقه انقباضی قرار دارد. این ارقام به وضوح میگویند که بخش مولد اقتصاد، یعنی تولید، هنوز از رکود خارج نشده است. پس آن رشد در تراکنشهای پرداختی از کجا آب میخورد؟
برای مقایسه، شامخ صنعت مرداد در آستانه رکود ایستاد و این روند، تداوم ضعف بخش تولید را نشان میدهد.
پول داغ و انتظارات تورمی پشت رشد تراکنشها
تحلیلگران اقتصادی این شکاف را با مفهوم «پول داغ» و انتظارات تورمی توضیح میدهند. وقتی خانوارها و بنگاهها پیشبینی میکنند که قیمتها در آینده افزایش خواهد یافت، ترجیح میدهند خریدهای خود را جلو بیندازند. این رفتار، نوعی «زودخرجی» است که در آمار تراکنشها خود را به شکل رشد موقت تقاضا نشان میدهد، در حالی که اقتصاد در کلیت خود ممکن است همچنان در حال کوچک شدن باشد. به بیان سادهتر، این لزوماً نشانه رونق واقعی نیست، بلکه میتواند علامت نگرانی از آینده باشد.
پیامدها برای دلار، طلا و بورس تهران
این وضعیت دوگانه، پیامدهای متفاوتی برای بازارهای مختلف دارد. از یک سو، فشار بر قدرت خرید پول ملی ادامه دارد و از سوی دیگر، تقاضا برای پناهگاههای امن سنتی مانند دلار، طلا و سکه میتواند افزایش یابد. ادامه رکود در بخش واقعی اقتصاد همچنین میتواند سودآوری شرکتهای بورسی را تحت تأثیر قرار دهد و بر شاخص کل بورس تهران سنگینی کند. برخی ناظران از احتمال انتقال این تقاضا به بازار مسکن و کالاهای اساسی نیز سخن میگویند.
مسیر آینده به تصمیمات کلان وابسته است. دادههایی مانند شاخص شاپرک و شامخ به صورت ماهانه منتشر میشوند و روند آتی آنها جهت اقتصاد را روشنتر خواهد کرد. اگر انتظارات تورمی و نقدینگی مهار شود، ممکن است رشد تراکنشها به مسیر عادی خود بازگردد و شاخص مدیران خرید آرامآرام به مرز رشد نزدیک شود. در سناریویی دیگر، اگر این انتظارات تشدید شود، شاهد افزایش خریدهای پیشدستانه و در نتیجه، فشار بیشتر بر بازار ارز و طلا خواهیم بود. در این میان، تصمیمات بانک مرکزی درباره نرخ بهره و مدیریت نقدینگی، همراه با تحولات سیاسی و بینالمللی، نقش تعیینکنندهای ایفا خواهند کرد.
جمعبندی
در مجموع، آمار شهریورماه روایتی دوپاره از اقتصاد ایران ترسیم کرد: رشدی در پرداختهای خرد و رکودی پایدار در بخش تولید. این تناقض ظاهری هشدار میدهد که افزایش عدد تراکنشها را نباید بیدرنگ معادل بهبود شرایط اقتصادی دانست؛ این افزایش میتواند ریشه در نگرانی از فردا داشته باشد، نه امید به امروز.
نظرات کاربران