وام بدون سپردهگذاری چیست و چگونه بر برنامهریزی مالی و مدیریت سرمایه تأثیر میگذارد؟
1 روز گذشته
- خلاصه مطلب
- وام بدون سپردهگذاری چیست؟
- تفاوت وام بدون سپرده با وام بدون ضامن
- مثال ساده از دریافت وام بدون سپرده
- تفاوت وام بدون سپردهگذاری با وامهای سپردهمحور
- شرایط دریافت وام بدون سپردهگذاری
- اعتبارسنجی بانکی و سابقه بازپرداخت
- درآمد و توان پرداخت اقساط
- مدارک و ضمانتهای مورد نیاز
- مزایای وام بدون سپردهگذاری برای مدیریت مالی
- حفظ نقدینگی برای هزینههای ضروری
- جلوگیری از برداشت زودهنگام سرمایه
- وام بدون سپردهگذاری چه تاثیری بر مدیریت سرمایه دارد؟
- تفاوت افزایش نقدینگی با افزایش ثروت
- تأثیر اقساط بر بودجه ماهانه
- هزینه واقعی وام بدون سپردهگذاری چگونه محاسبه میشود؟
- مثال محاسبه اقساط یک وام ۱۰۰ میلیون تومانی
- چرا مقایسه مجموع بازپرداخت اهمیت دارد؟
- دریافت وام برای سرمایهگذاری؛ فرصت یا ریسک؟
- ریسک سرمایهگذاری با پول وام
- مقایسه بازده سرمایهگذاری با هزینه وام
- چگونه وام را در برنامهریزی مالی خود مدیریت کنیم؟
- هدف دریافت وام را مشخص کنید
- توان بازپرداخت را ارزیابی کنید
- ذخیره مالی اضطراری را حفظ کنید
- اشتباهات رایج هنگام دریافت وام بدون سپردهگذاری
- جمعبندی؛ وام بدون سپردهگذاری ابزاری برای تأمین مالی است
خلاصه مطلب
وام بدون سپردهگذاری یکی از روشهای دریافت تسهیلات بانکی است که در آن متقاضی برای دریافت وام، ملزم به سپردهگذاری مبلغ مشخصی برای یک دوره معین نیست. این نوع تسهیلات میتواند برای افرادی مناسب باشد که به منابع مالی نیاز دارند، اما نمیخواهند بخشی از پول خود را برای دریافت وام در حساب بانکی نگه دارند.با این حال، دریافت وام بدون سپرده به معنای دریافت تسهیلات بدون ضامن، اعتبارسنجی یا پرداخت سود و کارمزد نیست. بانکها ممکن است براساس نوع طرح، شرایطی مانند داشتن درآمد مشخص، رتبه اعتباری مناسب یا ارائه ضمانت را در نظر بگیرند.از طرف دیگر، وام بدون سپردهگذاری میتواند بر مدیریت سرمایه و برنامهریزی مالی افراد تأثیر بگذارد. حفظ نقدینگی، امکان تأمین هزینههای ضروری و جلوگیری از برداشت زود هنگام پسانداز از جمله مزایای احتمالی این تسهیلات هستند. البته اقساط ماهانه و هزینههای دریافت وام نیز باید در تصمیمگیری لحاظ شوند.
در ادامه بررسی میکنیم وام بدون سپردهگذاری چیست، چه تفاوتی با وامهای سپردهمحور دارد و چگونه میتوان تأثیر آن را بر وضعیت مالی و سرمایهگذاری ارزیابی کرد.
وام بدون سپردهگذاری چیست؟
وام بدون سپردهگذاری به تسهیلاتی گفته میشود که دریافت آن به نگهداری مبلغ مشخصی بهعنوان سپرده اولیه یا ایجاد میانگین حساب طی یک دوره معین وابسته نیست.در برخی طرحهای بانکی، متقاضی باید ابتدا مبلغی را در حساب خود نگه دارد تا پس از گذشت مدتی امکان دریافت وام فراهم شود. اما در وامهای بدون سپردهگذاری، چنین شرطی وجود ندارد.
البته بانک همچنان باید توان بازپرداخت متقاضی را بررسی کند و ممکن است برای پرداخت تسهیلات، مدارک درآمدی، ضمانت یا شرایط اعتباری مشخصی بخواهد.
تفاوت وام بدون سپرده با وام بدون ضامن
وام بدون سپردهگذاری و وام بدون ضامن دو مفهوم متفاوت هستند.وام بدون سپردهگذاری به این معناست که متقاضی برای دریافت تسهیلات نیازی به سپردهگذاری اولیه ندارد.اما وام بدون ضامن به تسهیلاتی گفته میشود که بانک برای پرداخت آن، ضامن شخص ثالث مطالبه نمیکند و ممکن است از روشهای دیگری مانند اعتبارسنجی یا بررسی درآمد استفاده کند.بنابراین ممکن است یک وام بدون سپردهگذاری ارائه شود، اما همچنان به ضامن نیاز داشته باشد.
مثال ساده از دریافت وام بدون سپرده
فرض کنید سمیرا برای خرید تجهیزات مورد نیاز کسبوکار خود به ۱۵۰ میلیون تومان نیاز دارد.او ۸۰ میلیون تومان پسانداز دارد، اما نمیخواهد تمام این مبلغ را برای خرید تجهیزات هزینه کند؛ زیرا بخشی از آن را برای هزینههای جاری کسبوکار کنار گذاشته است.
اگر سمیرا شرایط دریافت یک وام بدون سپردهگذاری را داشته باشد، ممکن است بتواند بدون مسدود کردن پسانداز خود، منابع مورد نیاز را تامین کند.
البته پیش از دریافت وام باید مطمئن شود که درآمد کسبوکارش برای پرداخت اقساط کافی است.
تفاوت وام بدون سپردهگذاری با وامهای سپردهمحور
تفاوت اصلی این دو نوع تسهیلات به شرایط ایجاد امتیاز دریافت وام مربوط میشود.
در وامهای سپردهمحور، ممکن است متقاضی ملزم به ایجاد میانگین حساب یا نگهداری مبلغی در بانک باشد. در مقابل، وام بدون سپردهگذاری چنین پیششرطی ندارد.
جدول زیر تفاوتهای اصلی این دو روش را نشان میدهد.
| ویژگی | وام بدون سپردهگذاری | وام سپردهمحور |
|---|---|---|
| سپرده اولیه | الزامی نیست | ممکن است لازم باشد |
| ایجاد میانگین حساب | شرط اصلی دریافت وام نیست | ممکن است شرط دریافت باشد |
| زمان آمادهسازی درخواست | ممکن است کوتاهتر باشد | ممکن است به دوره انتظار نیاز داشته باشد |
| اعتبارسنجی | ممکن است انجام شود | ممکن است انجام شود |
| ضمانت | بسته به شرایط بانک | بسته به شرایط بانک |
| سود و کارمزد | براساس طرح تسهیلاتی | براساس طرح تسهیلاتی |
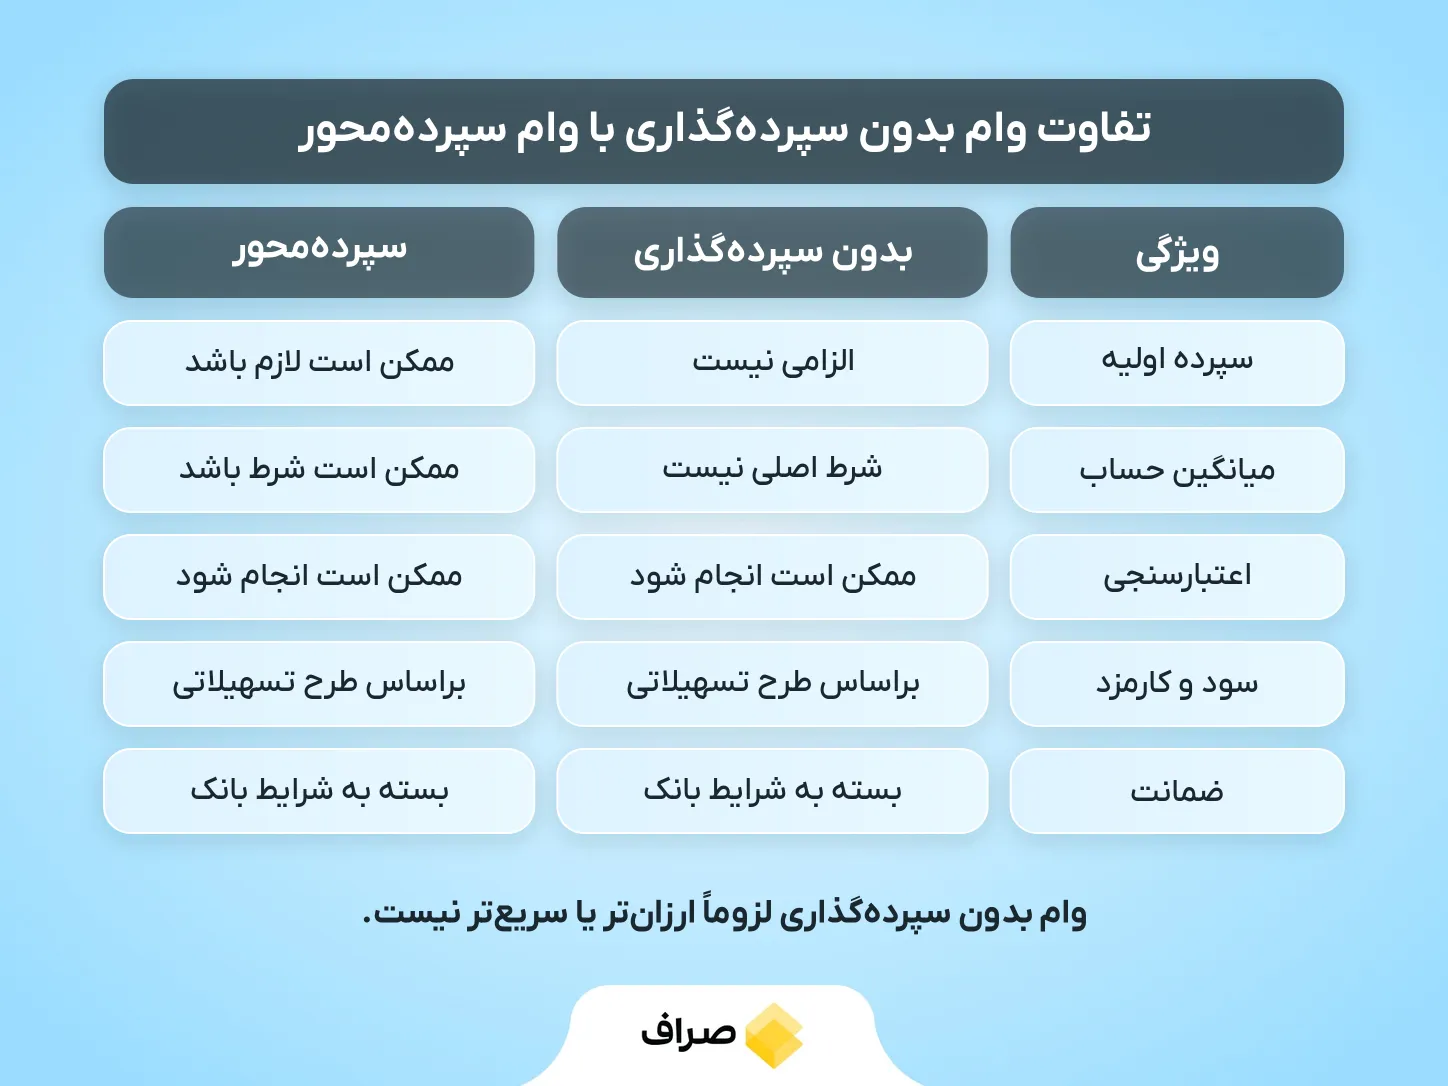
نکته مهم این است که وام بدون سپردهگذاری لزوماً ارزانتر یا سریعتر از سایر وامها نیست. نرخ سود، مدت بازپرداخت، هزینههای جانبی و شرایط اعتبارسنجی در هر طرح متفاوت است.
شرایط دریافت وام بدون سپردهگذاری
شرایط دریافت این نوع تسهیلات به بانک، نوع وام و مقررات طرح بستگی دارد.ممکن است برخی تسهیلات برای گروههای شغلی یا متقاضیان خاص طراحی شده باشند و برخی دیگر براساس اعتبارسنجی و توان بازپرداخت ارائه شوند.
اعتبارسنجی بانکی و سابقه بازپرداخت
یکی از معیارهای مهم در بررسی درخواست وام، سابقه اعتباری متقاضی است.
بانک ممکن است اطلاعاتی مانند پرداخت بهموقع اقساط قبلی، بدهیهای معوق و چکهای برگشتی را بررسی کند.برای مثال، فردی که سابقه منظمتری در بازپرداخت تسهیلات دارد، ممکن است از نظر اعتباری وضعیت مناسبتری داشته باشد.
البته رتبه اعتباری بالا بهتنهایی دریافت وام را تضمین نمیکند.
درآمد و توان پرداخت اقساط
بانکها برای پرداخت تسهیلات باید توان بازپرداخت متقاضی را ارزیابی کنند.
فرض کنید محمد ماهانه ۳۰ میلیون تومان درآمد دارد و ۱۸ میلیون تومان از آن صرف هزینههای ضروری زندگی میشود.
اگر اقساط وام جدید بخش زیادی از ۱۲ میلیون تومان باقیمانده را مصرف کند، ممکن است محمد برای هزینههای پیشبینینشده با مشکل مواجه شود.
بنابراین پیش از دریافت وام، لازم است مبلغ اقساط با درآمد و هزینههای ماهانه مقایسه شود.
مدارک و ضمانتهای مورد نیاز
بسته به نوع تسهیلات، ممکن است مدارکی مانند کارت ملی، اطلاعات شغلی، گواهی درآمد، فیش حقوقی یا مدارک مربوط به ضمانت درخواست شود.برخی بانکها نیز ممکن است از روشهای اعتبارسنجی برای تعیین شرایط ضمانت استفاده کنند.
بهتر است پیش از ثبت درخواست، شرایط رسمی همان طرح بانکی بررسی شود.
مزایای وام بدون سپردهگذاری برای مدیریت مالی
یکی از مهمترین ویژگیهای وام بدون سپردهگذاری، دریافت تسهیلات بدون الزام به اختصاص بخشی از نقدینگی به سپرده اولیه است.
این موضوع ممکن است به افراد کمک کند انعطاف بیشتری در مدیریت منابع مالی خود داشته باشند.
حفظ نقدینگی برای هزینههای ضروری
نقدینگی به منابع مالی گفته میشود که فرد میتواند در زمان نیاز به آنها دسترسی داشته باشد.
فرض کنید رویا ۱۰۰ میلیون تومان پسانداز دارد و برای تعمیرات ضروری منزل خود به ۸۰ میلیون تومان نیاز پیدا میکند.
اگر تمام هزینه را از پسانداز خود پرداخت کند، فقط ۲۰ میلیون تومان برای سایر نیازهایش باقی میماند.
اما در صورت دریافت وام مناسب، ممکن است بتواند بخشی از پسانداز خود را حفظ کند و هزینه تعمیرات را در چند قسط بپردازد.البته این تصمیم زمانی منطقی است که هزینه وام و توان پرداخت اقساط نیز بررسی شده باشد.
جلوگیری از برداشت زودهنگام سرمایه
گاهی افراد برای تأمین یک هزینه فوری مجبور میشوند داراییهای خود را زودتر از زمان برنامهریزیشده بفروشند.برای مثال، ممکن است فردی برای یک هدف بلندمدت سرمایهگذاری کرده باشد، اما به دلیل هزینه پیشبینینشده به پول نیاز پیدا کند.دسترسی به تسهیلات میتواند یکی از گزینههای تأمین نقدینگی باشد؛ با این حال، حفظ سرمایهگذاری به هر قیمتی تصمیم مناسبی نیست.
اگر هزینه وام بالا باشد یا دارایی سرمایهگذاریشده ریسک زیادی داشته باشد، فروش بخشی از دارایی ممکن است انتخاب کمهزینهتری باشد.
وام بدون سپردهگذاری چه تاثیری بر مدیریت سرمایه دارد؟
دریافت وام فقط باعث افزایش موجودی حساب نمیشود؛ همزمان یک تعهد مالی جدید نیز ایجاد میکند.بنابراین برای بررسی تأثیر وام بر مدیریت سرمایه، باید مبلغ دریافتی را در کنار هزینه بازپرداخت و وضعیت سایر داراییها در نظر گرفت.
تفاوت افزایش نقدینگی با افزایش ثروت
فرض کنید نگار ۲۰۰ میلیون تومان دارایی دارد و یک وام ۱۰۰ میلیون تومانی دریافت میکند.
پس از دریافت وام، مجموع منابع مالی در اختیار او به ۳۰۰ میلیون تومان میرسد؛ اما همزمان ۱۰۰ میلیون تومان بدهی اصلی نیز دارد.بنابراین دریافت وام بهخودیخود باعث افزایش ۱۰۰ میلیون تومانی ثروت خالص او نشده است.
علاوه بر اصل بدهی، هزینه سود و کارمزد نیز میتواند وضعیت مالی نهایی او را تحت تأثیر قرار دهد.
تأثیر اقساط بر بودجه ماهانه
اقساط وام بخشی از درآمد آینده را به خود اختصاص میدهند.
برای مثال، اگر فردی ماهانه ۴۰ میلیون تومان درآمد داشته باشد و ۱۰ میلیون تومان قسط پرداخت کند، یکچهارم درآمد او پیش از تأمین سایر هزینهها به بازپرداخت بدهی اختصاص پیدا میکند.این موضوع ممکن است توان پسانداز و سرمایهگذاری ماهانه را کاهش دهد.
به همین دلیل، دریافت وام باید در چارچوب بودجه کلی خانوار یا کسبوکار بررسی شود.
هزینه واقعی وام بدون سپردهگذاری چگونه محاسبه میشود؟
یکی از اشتباهات رایج هنگام مقایسه وامها، توجه صرف به مبلغ تسهیلات یا نرخ سود اعلامشده است.برای بررسی هزینه واقعی وام باید مجموع اقساط، سود، کارمزد و سایر هزینههای الزامی در نظر گرفته شود.
مثال محاسبه اقساط یک وام ۱۰۰ میلیون تومانی
فرض کنید محسن قصد دارد وامی به مبلغ ۱۰۰ میلیون تومان با نرخ سود سالانه ۱۸ درصد و بازپرداخت ۳۶ماهه دریافت کند.
اگر اقساط بهصورت مساوی و براساس نرخ ماهانه یکدوازدهم نرخ سالانه محاسبه شوند، نتیجه تقریبی چنین خواهد بود:
- مبلغ وام: ۱۰۰ میلیون تومان
- مدت بازپرداخت: ۳۶ ماه
- قسط ماهانه: حدود ۳ میلیون و ۶۱۵ هزار تومان
- مجموع بازپرداخت: حدود ۱۳۰ میلیون و ۱۵۰ هزار تومان
- مجموع سود پرداختی: حدود ۳۰ میلیون و ۱۵۰ هزار تومان
این اعداد صرفاً یک مثال محاسباتی هستند و به طرح مشخصی از بانکهای ایران اشاره ندارند. کارمزدها، هزینههای جانبی و روش محاسبه بانک میتوانند مبلغ نهایی را تغییر دهند.
در این مثال، محسن باید بررسی کند که آیا میتواند به مدت سه سال، هر ماه حدود ۳ میلیون و ۶۱۵ هزار تومان از درآمد خود را به پرداخت اقساط اختصاص دهد یا خیر.
چرا مقایسه مجموع بازپرداخت اهمیت دارد؟
ممکن است دو وام مبلغ یکسانی داشته باشند، اما به دلیل تفاوت نرخ سود و مدت بازپرداخت، هزینه نهایی آنها متفاوت باشد.وامی با مدت بازپرداخت طولانیتر معمولاً قسط ماهانه کمتری دارد، اما در شرایط مشابه ممکن است مجموع سود پرداختی آن بیشتر شود.
بنابراین انتخاب وام مناسب فقط به پایین بودن مبلغ قسط بستگی ندارد.
دریافت وام برای سرمایهگذاری؛ فرصت یا ریسک؟
یکی از موضوعاتی که هنگام دریافت تسهیلات مطرح میشود، استفاده از وام برای سرمایهگذاری است.برخی افراد ممکن است به این فکر کنند که با دریافت وام، داراییهایی مانند طلا، سهام یا ارز دیجیتال خریداری کنند.
اما سرمایهگذاری با پول قرضی، علاوه بر ریسک تغییر قیمت دارایی، تعهد بازپرداخت وام را نیز به همراه دارد.
ریسک سرمایهگذاری با پول وام
فرض کنید علیرضا ۱۰۰ میلیون تومان وام دریافت میکند و تمام مبلغ را به خرید یک دارایی اختصاص میدهد.اگر ارزش دارایی او ۲۰ درصد کاهش پیدا کند، سرمایهگذاریاش به ۸۰ میلیون تومان میرسد.
اما بدهی علیرضا متناسب با کاهش قیمت دارایی کم نمیشود و او همچنان باید اقساط وام را طبق قرارداد پرداخت کند.
در چنین شرایطی، ممکن است علیرضا هم زیان سرمایهگذاری را تجربه کند و هم برای بازپرداخت بدهی تحت فشار قرار بگیرد.
مقایسه بازده سرمایهگذاری با هزینه وام
برای ارزیابی استفاده از وام در سرمایهگذاری، باید بازده احتمالی را در کنار هزینه تأمین مالی و ریسک زیان بررسی کرد.
برای مثال، اگر هزینه مؤثر دریافت وام بالا باشد، سرمایهگذاری باید بازده کافی برای جبران آن ایجاد کند تا از نظر مالی نتیجه مثبتی داشته باشد.با این حال، بازده سرمایهگذاری تضمینشده نیست، در حالی که اقساط وام معمولاً تعهدی مشخص و زمانبندیشده هستند.
به همین دلیل، دریافت وام صرفاً با انتظار رشد قیمت یک دارایی میتواند ریسک مالی قابلتوجهی ایجاد کند.
چگونه وام را در برنامهریزی مالی خود مدیریت کنیم؟
پیش از دریافت وام، بهتر است مشخص کنید که این تسهیلات قرار است چه نیازی را برطرف کند و بازپرداخت آن چه اثری بر وضعیت مالی شما خواهد داشت.
هدف دریافت وام را مشخص کنید
وام ممکن است برای تأمین هزینههای ضروری، خرید تجهیزات کسبوکار یا رفع نیازهای کوتاهمدت دریافت شود.
تعیین هدف کمک میکند مشخص شود آیا دریافت وام ضروری است یا روش دیگری برای تأمین هزینه وجود دارد.
توان بازپرداخت را ارزیابی کنید
پیش از امضای قرارداد، درآمد ماهانه، هزینههای ضروری، اقساط فعلی و مبلغ قسط جدید را محاسبه کنید.
همچنین بهتر است احتمال کاهش درآمد یا افزایش هزینههای زندگی را در نظر بگیرید.اگر پرداخت اقساط تنها در شرایط کاملاً مطلوب امکانپذیر باشد، دریافت وام میتواند فشار مالی زیادی ایجاد کند.
ذخیره مالی اضطراری را حفظ کنید
هزینههای پیشبینینشده مانند تعمیرات منزل، درمان یا کاهش موقت درآمد ممکن است در هر زمانی ایجاد شوند.
وجود ذخیره مالی اضطراری میتواند احتمال نیاز به دریافت بدهی جدید یا فروش اجباری داراییها را کاهش دهد.البته مبلغ مناسب این ذخیره به هزینههای زندگی، ثبات درآمد و شرایط هر فرد بستگی دارد.
اشتباهات رایج هنگام دریافت وام بدون سپردهگذاری
یکی از اشتباهات رایج این است که افراد تصور میکنند وام بدون سپردهگذاری حتماً بدون ضامن یا بدون اعتبارسنجی ارائه میشود. در حالی که حذف شرط سپرده اولیه به معنای حذف سایر شرایط بانکی نیست.
اشتباه دیگر، توجه نکردن به مجموع مبلغ بازپرداخت است. ممکن است قسط یک وام در نگاه اول مناسب باشد، اما مجموع هزینه آن در چند سال قابلتوجه شود.
همچنین برخی افراد وام دریافتی را با افزایش دارایی خالص اشتباه میگیرند و بدهی ایجادشده را در محاسبات مالی خود در نظر نمیگیرند.
در نهایت، استفاده از وام برای خرید داراییهای پرنوسان بدون بررسی احتمال زیان میتواند برنامه مالی فرد را با مشکل مواجه کند.
جمعبندی؛ وام بدون سپردهگذاری ابزاری برای تأمین مالی است
وام بدون سپردهگذاری به متقاضی امکان میدهد بدون الزام به سپردهگذاری اولیه، برای دریافت تسهیلات اقدام کند. این ویژگی ممکن است به حفظ نقدینگی و تأمین هزینههای ضروری کمک کند.با این حال، دریافت وام همیشه با تعهدات مالی همراه است. مبلغ اقساط، هزینه واقعی تسهیلات و توان بازپرداخت باید پیش از تصمیمگیری بررسی شوند.از منظر مدیریت سرمایه نیز دریافت وام به معنای افزایش ثروت نیست؛ زیرا همزمان با ورود منابع مالی، بدهی جدیدی ایجاد میشود.
بنابراین استفاده مناسب از وام زمانی امکانپذیر است که هدف دریافت آن مشخص باشد و بازپرداخت اقساط، هزینههای ضروری زندگی و برنامههای مالی آینده را با مشکل مواجه نکند.
وام مناسب لزوماً وامی با بیشترین مبلغ نیست؛ بلکه وامی است که هزینه و تعهدات آن با توان مالی فرد هماهنگ باشد.
سوالات متداول
وام بدون سپردهگذاری نوعی تسهیلات است که دریافت آن به سپردهگذاری اولیه یا ایجاد میانگین حساب در یک دوره مشخص وابسته نیست.
ممکن است نیاز داشته باشد. شرایط ضمانت به بانک، نوع تسهیلات و نتیجه اعتبارسنجی متقاضی بستگی دارد.
بسته به طرح، ممکن است سود یا کارمزد داشته باشد. بدون سپرده بودن وام به معنای بدون هزینه بودن آن نیست.
این موضوع به شرایط قرارداد و هدف تسهیلات بستگی دارد. در وامهای با مصرف مشخص، استفاده خارج از هدف تعیینشده ممکن است مجاز نباشد. همچنین سرمایهگذاری با پول وام، ریسک زیان و تعهد بازپرداخت را همزمان ایجاد میکند.
پاسخ به شرایط مالی متقاضی بستگی دارد. برای مقایسه باید نرخ سود، مجموع بازپرداخت، مدت انتظار، شرایط ضمانت و تأثیر سپردهگذاری بر نقدینگی بررسی شود.
نظرات کاربران