
- پادکست صوتی این مقاله
- خلاصه مطلب
- وام خرید مسکن چیست؟
- یک مثال برای وام خرید مسکن
- مبلغ وام فقط بخشی از ماجراست
- وام مسکن چقدر از قیمت خانه را پوشش میدهد؟
- چرا قدرت خرید وام مسکن کاهش پیدا میکند؟
- فاصله میان قیمت خانه و سقف وام
- هزینه وام فقط اقساط ماهانه نیست
- توان پرداخت اقساط؛ بخش مهم تصمیم
- یک مثال انسانی
- وام خرید مسکن برای چه کسانی کمک بیشتری ایجاد میکند؟
- قبل از دریافت وام مسکن چه چیزهایی را بررسی کنیم؟
- جمعبندی
پادکست صوتی این مقاله
خلاصه مطلب
وام خرید مسکن تسهیلاتی است که برای تأمین بخشی از هزینه خرید خانه پرداخت میشود. این وام میتواند فاصله میان پسانداز خریدار و قیمت خانه را کمتر کند، اما معمولاً تمام هزینه خرید ملک را پوشش نمیدهد.
میزان واقعی کمک وام به عواملی مثل سقف تسهیلات، قیمت خانه، شهر محل خرید، متراژ ملک و توان بازپرداخت خریدار بستگی دارد. به همین دلیل، مهمتر از مبلغ خود وام این است که ببینیم این مبلغ چند درصد از قیمت خانه موردنظر را تأمین میکند.
وام خرید مسکن چیست؟
وام خرید مسکن نوعی تسهیلات بانکی است که برای کمک به خرید خانه پرداخت میشود. فرد بخشی از هزینه خانه را از سرمایه و پسانداز خود تأمین میکند و بخش دیگری را از طریق وام میپردازد.
البته دریافت وام به این معنی نیست که بانک تمام هزینه خانه را پرداخت میکند. معمولاً خریدار همچنان باید بخش قابلتوجهی از قیمت ملک را خودش تأمین کند و بعد، اصل و سود وام را طی چند سال به بانک برگرداند.
یک مثال برای وام خرید مسکن
فرض کنید یک فرد مجرد میخواهد در شهر تهران خانه بخرد. سقف وام انفرادی با استفاده از اوراق در تهران حدود ۵۰۰ میلیون تومان است.
در این روش نیازی به سپردهگذاری و انتظار طولانی مدت ندارید. شما با خرید تعداد مشخصی برگه اوراق گواهی حق تقدم استفاده از تسهیلات مسکن از فرابورس، میتوانید بلافاصله وام را دریافت کنید سود بازپرداخت این تسهیلات معمولاً ۲۲.۵ درصد در سال تعیین میشود.
مدت زمان بازپرداخت اقساط به صورت ساده تا ۱۲ سال (یا به صورت پلکانی حداکثر ۱۰ سال) است.معمولاً در کنار این وام، میتوانید برای بازسازی یا تعمیرات خانه نیز وام جعاله دریافت کنید.
مبلغ وام فقط بخشی از ماجراست
وقتی درباره وام مسکن صحبت میشود، معمولاً اولین چیزی که توجه ما را جلب میکند سقف وام است. اما یک وام زمانی واقعاً کمککننده است که مبلغ آن را با قیمت خانه مقایسه کنیم.
فرض کنید دو نفر هرکدام امکان دریافت یک وام با مبلغ یکسان دارند. نفر اول قصد خرید خانهای با قیمت ۳ میلیارد تومان دارد و نفر دوم خانهای ۸ میلیارد تومانی را انتخاب کرده است.
طبیعی است که همان مبلغ وام برای نفر اول سهم بیشتری از هزینه خرید را پوشش میدهد.
بنابراین برای سنجش قدرت واقعی وام باید به یک نسبت ساده نگاه کنیم:
سهم وام از قیمت خانه = مبلغ وام ÷ قیمت کل ملک
هرچه قیمت خانه سریعتر از سقف تسهیلات افزایش پیدا کند، سهم وام از هزینه خرید هم کمتر میشود.
وام مسکن چقدر از قیمت خانه را پوشش میدهد؟
یک عدد ثابت برای همه خریداران وجود ندارد. قیمت مسکن از یک شهر به شهر دیگر و حتی از یک محله به محله دیگر تفاوت زیادی دارد.
برای مثال، اگر مبلغ یک وام فرضی یک میلیارد تومان باشد، میزان پوشش آن برای خانههایی با قیمتهای مختلف به شکل زیر خواهد بود:
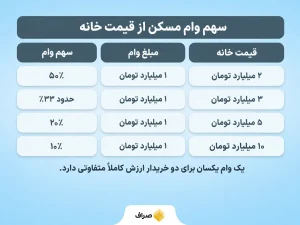
این جدول یک نکته مهم را نشان میدهد: یک وام یکسان میتواند برای دو خریدار ارزش کاملاً متفاوتی داشته باشد.
در شهری با قیمت مسکن پایینتر ممکن است بخش قابلتوجهی از هزینه خرید را پوشش دهد، اما همان وام در یک محله گرانقیمت فقط بخش کوچکی از مبلغ موردنیاز باشد.
چرا قدرت خرید وام مسکن کاهش پیدا میکند؟
مشکل زمانی ایجاد میشود که قیمت مسکن با سرعت بیشتری از سقف تسهیلات افزایش پیدا کند.
فرض کنید میخواهید یک آپارتمان کوچک ۷۰ متری در تهران بخرید
قیمت هر متر مربع: بر اساس میانگین قیمتهای بازار مسکن، فرض کنیم قیمت هر متر مربع حدود ۱۰۰ میلیون تومان باشد (یا حتی در مناطق متوسط به بالا بیشتر). برای یک خانه ۷۰ متری، قیمت کل ملک حدود ۷ میلیارد تومان میشود.
مبلغ وام مسکن: سقف وام خرید مسکن برای زوجها (از طریق اوراق) به همراه وام جعاله (تعمیرات) رقمی حدود ۹۶۰ میلیون تومان(۸۰۰ میلیون خرید + ۱۶۰ میلیون جعاله) در تهران است.
در چنین شرایطی، مبلغ اسمی وام ممکن است بیشتر شده باشد، اما قدرت خرید واقعی آن کمتر شده است.
فاصله میان قیمت خانه و سقف وام
این فاصله برای خانهاولیها اهمیت بیشتری دارد. کسی که از قبل خانه دارد، ممکن است با فروش ملک قبلی بخش زیادی از هزینه خانه جدید را تأمین کند. اما فردی که برای اولین بار وارد بازار مسکن میشود، معمولاً باید سرمایه اولیه را از پسانداز خود فراهم کند.
اگر این فاصله زیاد شود، وام بهجای اینکه ابزار اصلی خرید خانه باشد، بیشتر به مکمل سرمایه اولیه خریدار تبدیل میشود.
هزینه وام فقط اقساط ماهانه نیست
یکی از اشتباههای رایج این است که فقط مبلغ وام را ببینیم و هزینه دریافت آن را فراموش کنیم.
وام مسکن یک بدهی بلندمدت است و خریدار باید قبل از دریافت آن بررسی کند که در سالهای آینده توان پرداخت اقساط را دارد یا نه.
بسته به نوع تسهیلات، این هزینهها میتوانند شامل موارد زیر باشند:
- سود وام
- اقساط ماهانه
- هزینههای مربوط به دریافت تسهیلات
- هزینه احتمالی تهیه اوراق
- هزینه کارشناسی و تشکیل پرونده
- هزینههای جانبی خرید و انتقال ملک
بنابراین سؤال فقط این نیست که «چقدر وام میگیرم؟»؛ باید دید برای دریافت و بازپرداخت این مبلغ در نهایت چقدر هزینه میکنم.
توان پرداخت اقساط؛ بخش مهم تصمیم
ممکن است فرد شرایط دریافت وام را داشته باشد، اما این به معنی مناسب بودن آن وام برای شرایط مالی او نیست.
یک مثال انسانی
فرض کنید خانوادهای بعد از سالها پسانداز، پول پیشپرداخت خانه را آماده کرده است. روی کاغذ، با اضافه شدن وام میتوانند خانه مورد نظرشان را بخرند.
اما بعد از محاسبه اقساط متوجه میشوند بخش بزرگی از درآمد ماهانه باید صرف بازپرداخت وام شود. در این شرایط شاید خرید خانه ممکن باشد، اما هزینههای روزمره، اجاره موقت، درمان، آموزش یا پسانداز خانواده تحت فشار قرار میگیرد.
بنابراین توان خرید خانه و توان بازپرداخت وام دو موضوع متفاوت هستند.
وام خرید مسکن برای چه کسانی کمک بیشتری ایجاد میکند؟
اثر وام برای همه یکسان نیست. معمولاً هرچه فاصله میان سرمایه اولیه فرد و قیمت خانه کمتر باشد، وام نقش مؤثرتری پیدا میکند.
برای مثال، فردی را در نظر بگیرید که بیشتر هزینه خانه را پسانداز کرده و فقط برای تکمیل مبلغ خرید به وام نیاز دارد. برای او تسهیلات میتواند همان قطعه آخر پازل باشد.
اما اگر سرمایه اولیه بسیار کمتر از قیمت خانه باشد، حتی دریافت حداکثر وام هم ممکن است فاصله را بهاندازه کافی کم نکند.
به همین دلیل، قبل از اقدام بهتر است سه عدد کنار هم قرار بگیرند:
۱. سرمایه اولیه
مقداری که بدون وام برای خرید خانه در اختیار دارید.
۲. مبلغ قابل دریافت از بانک
میزان تسهیلاتی که واقعاً شرایط دریافت و بازپرداخت آن را دارید.
۳. قیمت خانه مورد نظر
قیمت واقعی ملکی که با نیاز و بودجه شما همخوانی دارد.
مقایسه این سه عدد تصویر بسیار واقعیتری از امکان خرید خانه میدهد.
قبل از دریافت وام مسکن چه چیزهایی را بررسی کنیم؟
تمرکز صرف روی سقف وام ممکن است باعث شود هزینههای بعدی نادیده گرفته شوند. بهتر است پیش از تصمیمگیری، کل مسیر خرید و بازپرداخت دیده شود.
موارد مهم عبارتاند از:
- قیمت واقعی خانه موردنظر
- درصدی از قیمت خانه که وام پوشش میدهد
- مبلغ سرمایه اولیه مورد نیاز
- میزان اقساط ماهانه
- مدت بازپرداخت
- هزینه نهایی وام
- هزینههای جانبی خرید ملک
در نهایت، وام مناسب الزاماً وامی نیست که بیشترین مبلغ را پرداخت کند؛ وامی است که بتواند بخشی معنادار از کسری بودجه خرید را پوشش دهد، بدون اینکه بازپرداخت آن فشار مالی سنگینی ایجاد کند.
جمعبندی
وام خرید مسکن میتواند فاصله میان پسانداز خریدار و قیمت خانه را کمتر کند، اما در بسیاری از موارد قرار نیست تمام هزینه خرید ملک را تأمین کند. قدرت واقعی وام زمانی مشخص میشود که مبلغ آن را با قیمت خانه موردنظر مقایسه کنیم.هرچه قیمت مسکن نسبت به سقف تسهیلات بیشتر باشد، سهم وام از هزینه خرید کمتر میشود. به همین دلیل ممکن است یک وام برای خرید خانه در یک شهر یا محله کمک قابلتوجهی باشد و همان مبلغ در منطقهای دیگر تنها بخش کوچکی از هزینه را پوشش دهد.
از طرف دیگر، دریافت وام فقط مسئله تأمین پول امروز نیست. اقساط، سود، مدت بازپرداخت و هزینههای جانبی هم بخشی از تصمیم هستند. بنابراین قبل از دریافت وام بهتر است سرمایه اولیه، مبلغ تسهیلات، قیمت خانه و توان پرداخت اقساط کنار یکدیگر بررسی شوند.
در نهایت، وام مسکن بیشتر از آنکه جایگزین پسانداز باشد، ابزاری برای تکمیل بودجه خرید خانه است.
سوالات متداول
تسهیلاتی است که بانک برای تأمین بخشی از هزینه خرید خانه در اختیار متقاضی قرار میدهد و طی مدت مشخص بازپرداخت میشود.
معمولاً خیر. میزان پوشش به مبلغ وام و قیمت خانه بستگی دارد و خریدار باید بخشی از هزینه را از سرمایه خود تأمین کند.
با مقایسه مبلغ وام با قیمت کل خانه میتوان فهمید وام تقریباً چند درصد از هزینه خرید را پوشش میدهد.
اگر قیمت مسکن سریعتر از سقف وام افزایش پیدا کند، حتی با بالا رفتن مبلغ تسهیلات، سهم آن از قیمت خانه میتواند کاهش پیدا کند.
علاوه بر مبلغ وام، باید اقساط ماهانه، سود، مدت بازپرداخت، سرمایه اولیه و هزینههای جانبی خرید خانه را هم بررسی کرد.


نظرات کاربران