خلاصه مطلب
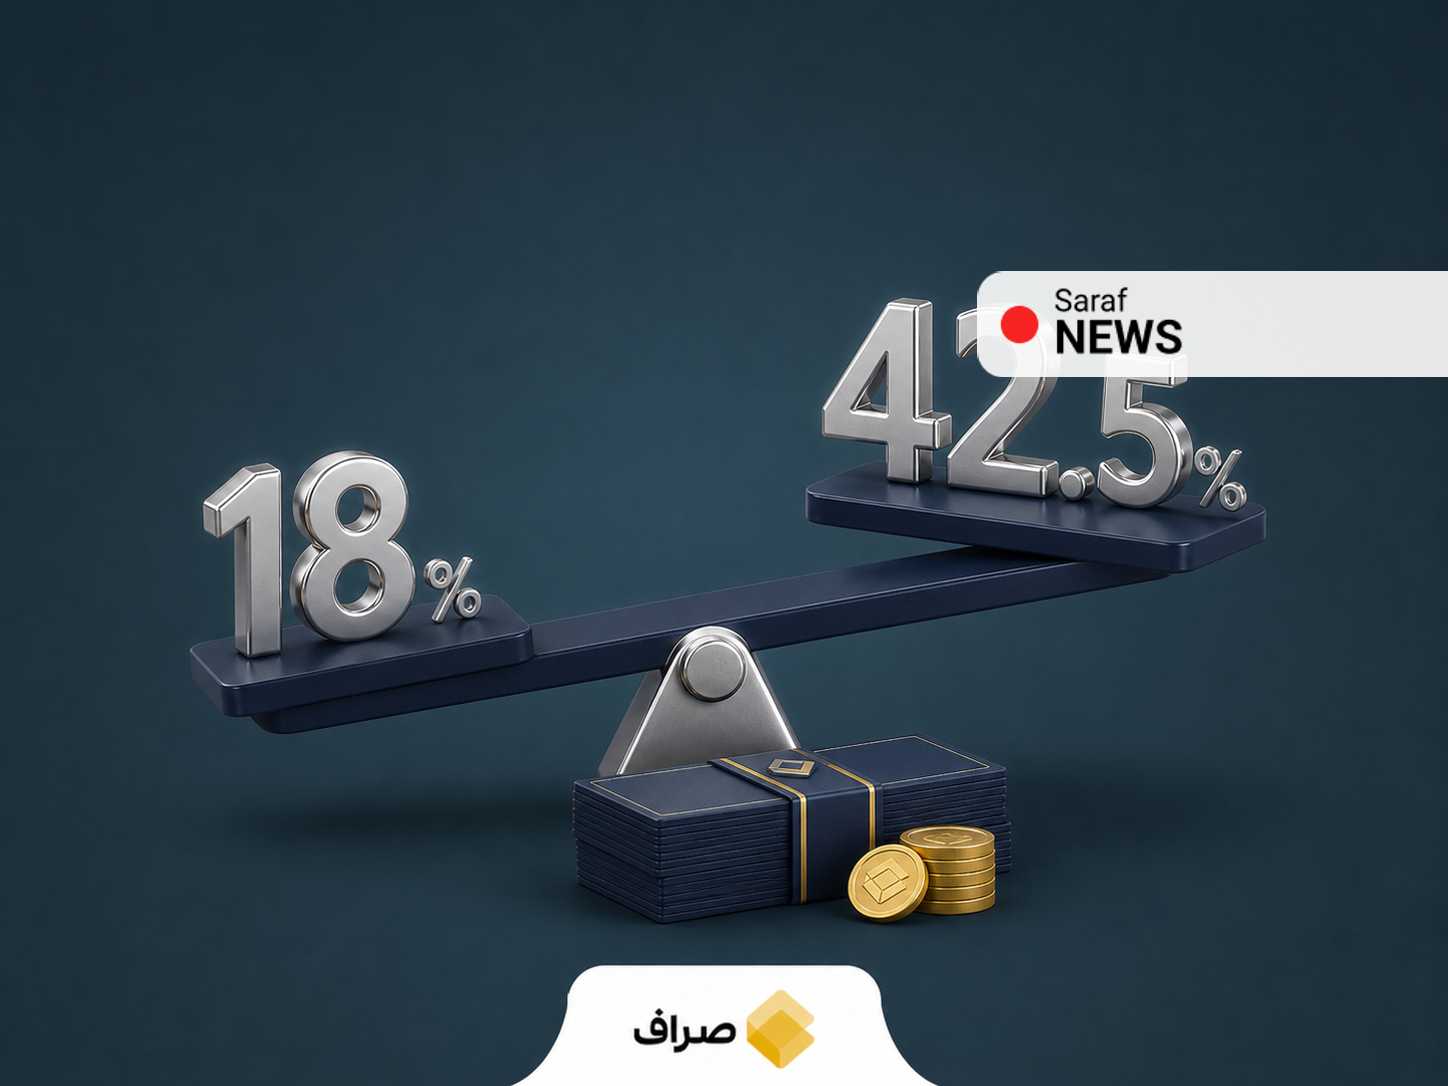
نسبت P/E آیندهنگر بورس تهران روی ۵.۵۶ واحد ایستاده اما بازده سود ضمنی بازار حدود ۱۸ درصد است در حالی که نرخ سود بدون ریسک به حدود ۴۲.۵ درصد رسیده. شکاف ۲۴.۵ واحد درصدی جذابیت نسبی سهام را به کف تاریخی رسانده و پایین بودن P/E به تنهایی نشانه ارزندگی نیست. رشد سود شرکتها عمدتاً تورمی است و نرخ سود بالا از دو مسیر به ارزش سهام فشار میآورد. کاهش جذابیت میتواند نقدینگی را به سمت صندوقهای درآمد ثابت و سپرده بانکی ببرد. آینده بازار به مسیر نرخ سود، کیفیت سودآوری و ثبات اقتصاد کلان بستگی دارد.
گزارش تحلیلی اکوایران در ۲۶ مهر ۱۴۰۵ به واکاوی ارزشگذاری بورس تهران پرداخته. براساس این گزارش، نسبت P/E آیندهنگر بازار ۵.۵۶ واحد و نسبت P/E دوازدهماهه گذشته ۱۱.۶۳ واحد است.
P/E آیندهنگر بورس تهران روی ۵.۵۶ واحد
پایین بودن P/E آیندهنگر در نگاه اول حکایت از ارزانی دارد، اما مقایسه آن با نرخ سود بدون ریسک، تصویر دیگری را نمایان میسازد.
بازده سود ضمنی بازار تنها ۱۸ درصد
بازده سود ضمنی بازار از معکوس نسبت P/E آیندهنگر محاسبه میشود که حالا حدود ۱۸ درصد برآورد شده. در مقابل، نرخ سود بدون ریسک مبتنی بر سود سپرده بانکی در همان تاریخ حدود ۴۲.۵ درصد بود.
با این حساب، فاصله میان بازده سود ضمنی سهام و نرخ سود بدون ریسک به ۲۴.۵ واحد درصد رسیده است.
شکاف ۲۴.۵ درصدی جذابیت سهام را به کف تاریخی رسانده
گزارش، این شکاف را در اوج تاریخی خود ارزیابی کرده. پس پایین بودن P/E به تنهایی نمیتواند تضمینی برای جذابیت سهام در مقایسه با سپرده بانکی یا ابزارهای درآمد ثابت باشد.
در چنین شرایطی، ارزیابی بازار بیش از هر چیز به توان شرکتها برای خلق سود پایدار گره خورده، نه صرفاً به رقم پایین نسبت قیمت به سود. بازار سهام نیز در گزارشهای اخیر تحت تأثیر عوامل مختلف بررسی شده است.
رشد سود شرکتها با ریشه تورمی
تحلیل منتشرشده تأکید دارد که بخش عمدهای از رشد سودآوری شرکتها منشأ تورمی دارد. چنین رشدی لزوماً به بهبود پایدار کیفیت سود منجر نمیشود.
اگر رشد سود شرکتها از افزایش واقعی بهرهوری و درآمد عملیاتی سرچشمه نگیرد، پایین بودن P/E به تنهایی نشانه ارزندگی بنیادی سهام نخواهد بود. تورم همچنان یکی از عوامل اثرگذار بر کیفیت سود شرکتهاست.
فشار دوگانه نرخ سود بالا بر ارزش سهام
افزایش نرخ سود بدون ریسک از دو مسیر به ارزش سهام فشار وارد میآورد: نخست از طریق هزینه فرصت، که سرمایهگذاری در سهام را در مقایسه با گزینههای کمریسکتر کمجاذبه میکند، و دوم از مجرای افزایش نرخ تنزیل، که مستقیماً ارزشگذاری سهام را تحت فشار قرار میدهد.
تداوم نرخ سود در سطوح بالا میتواند معادله تخصیص سرمایه بین سهام و ابزارهای کمریسکتر را برهم بزند.
پیامد کاهش جذابیت سهام برای بورس و صندوقها
بر مبنای سناریوی گزارش، کاهش جذابیت نسبی سهام میتواند در کوتاهمدت به خروج نقدینگی از بازار سهام و حرکت آن به سمت صندوقهای درآمد ثابت و سپردههای بانکی بینجامد. این روند طبیعتاً بر عملکرد صندوقهای سرمایهگذاری سهامی نیز تأثیر منفی خواهد گذاشت.
سرانجام این جریان به جهتگیری سیاست پولی، تغییرات نرخ سود بانکی و توانایی شرکتها برای ایجاد سود واقعی بستگی دارد.
سه محور کلیدی جذابیت آتی بورس تهران
این تحلیل، سه عامل را برای تعیین جذابیت آتی بورس تهران کلیدی میداند: مسیر نرخ سود بدون ریسک، کیفیت سودآوری شرکتها و ثبات اقتصاد کلان.
اگر نرخ سود کاهش یابد یا شرکتها بتوانند سودی واقعی و فراتر از تورم خلق کنند، فشار فعلی بر ارزشگذاری سهام کم خواهد شد. در نقطه مقابل، تداوم نرخ سود در سطوح بالای ۴۰ درصد همراه با کندی رشد سودآوری، میتواند جذابیت نسبی بازار سهام را بیش از پیش تضعیف کند.
جمعبندی
پس این عدد به تنهایی گویای همه چیز نیست. نسبت P/E آیندهنگر ۵.۵۶ واحدی، بدون لحاظ کردن نرخ سود بدون ریسک و کیفیت سود شرکتها، تصویر کاملی از ارزندگی بورس تهران ارائه نمیدهد. فاصله ۲۴.۵ واحد درصدی میان بازده سود ضمنی سهام و نرخ سود بدون ریسک به وضوح نشان میدهد که در ۲۶ مهر ۱۴۰۵، سهام از نظر بازده نسبی در مقایسه با سپردههای بانکی و ابزارهای درآمد ثابت در موقعیت دشواری قرار داشته است.
نظرات کاربران