
- پادکست صوتی این مقاله
- خلاصه مطلب
- وام خودروهای فرسوده در سال ۱۴۰۵
- یک مثال برای وام خودرو
- مبلغ تسهیلات و اقساط خودرو فرسوده
- قسط وام خودرو فرسوده چقدر میشود؟
- قسط را با درآمدتان مقایسه کنید
- وام ۴۰۰ میلیونی تمام هزینه خودرو را پوشش نمیدهد
- آورده شخصی را حساب کنید
- شرایط دریافت تسهیلات خودروهای فرسوده
- ثبتنام به معنی دریافت قطعی وام نیست
- ارزش اسقاط چه نقشی در خرید خودروی جدید دارد؟
- وام و ارزش اسقاط را یکی ندانید
- هزینه واقعی وام فقط قسط ماهانه نیست
- مبلغ وام
- قسط ماهانه
- کل بازپرداخت
- آورده شخصی
- ثبتنام وام خودرو فرسوده از کجا انجام میشود؟
- قبل از ثبتنام چه چیزهایی را بررسی کنیم؟
- جمعبندی
پادکست صوتی این مقاله
خلاصه مطلب
در سال ۱۴۰۵ برای جایگزینی خودروهای فرسوده، تسهیلاتی در حدود ۴۰۰ میلیون تومان با نرخ حدود ۸ درصد و بازپرداخت سهساله اعلام شده است. این تسهیلات برای کمک به مالکان خودروهای فرسوده در مسیر جایگزینی خودرو در نظر گرفته شده، اما تمام قیمت خودروی جدید را پوشش نمیدهد.با فرض دریافت کامل ۴۰۰ میلیون تومان و بازپرداخت ۳۶ ماهه، قسط ماهانه حدود ۱۲.۵ میلیون تومان برآورد میشود؛ البته مبلغ دقیق قسط به قرارداد و شیوه محاسبه بانک عامل بستگی دارد.
بنابراین قبل از ورود به طرح، فقط مبلغ وام را نبینید. ارزش اسقاط خودرو، آوردهای که خودتان باید تأمین کنید و مبلغ اقساط سه عدد مهمی هستند که باید کنار هم قرار بگیرند.
وام خودروهای فرسوده در سال ۱۴۰۵
برای جایگزینی خودروهای فرسوده، حدود ۴۰۰ میلیون تومان تسهیلات با نرخ حدود ۸ درصد و دوره بازپرداخت سهساله اعلام شده است.این وام بخشی از هزینه خرید خودروی جایگزین را تأمین میکند و به معنی پرداخت تمام قیمت خودروی جدید نیست. در نتیجه مالک خودرو باید بخشی از هزینه را از منابع دیگری مانند آورده شخصی و ارزش حاصل از اسقاط تأمین کند.
یک مثال برای وام خودرو
فرض کنید مریم یک خودروی فرسوده دارد و قصد دارد آن را با خودروی جدید جایگزین کند.اگر او شرایط دریافت کامل تسهیلات ۴۰۰ میلیون تومانی را داشته باشد، این مبلغ بخشی از هزینه خودروی جدید را پوشش میدهد. ارزش و مشوقهای مربوط به اسقاط نیز میتواند بخش دیگری از هزینه را تأمین کند.
اما اگر بعد از این دو مورد هنوز ۵۰۰ میلیون تومان تا قیمت خودروی جدید فاصله وجود داشته باشد، مریم باید این مبلغ را از سرمایه خودش تأمین کند.
پس سؤال اصلی فقط این نیست که:
«چقدر وام میگیرم؟»
بلکه باید پرسید:
«بعد از وام و اسقاط، چقدر پول دیگر لازم دارم؟»
مبلغ تسهیلات و اقساط خودرو فرسوده
براساس شرایط اعلامشده برای تسهیلات جایگزینی، میتوان تصویر کلی وام را اینطور خلاصه کرد:
| مورد | شرایط اعلامشده |
|---|---|
| مبلغ تسهیلات | حدود ۴۰۰ میلیون تومان |
| نرخ | حدود ۸ درصد |
| مدت بازپرداخت | ۳ سال |
| تعداد اقساط | ۳۶ ماه |
| قسط ماهانه | حدود ۱۲.۵ میلیون تومان* |
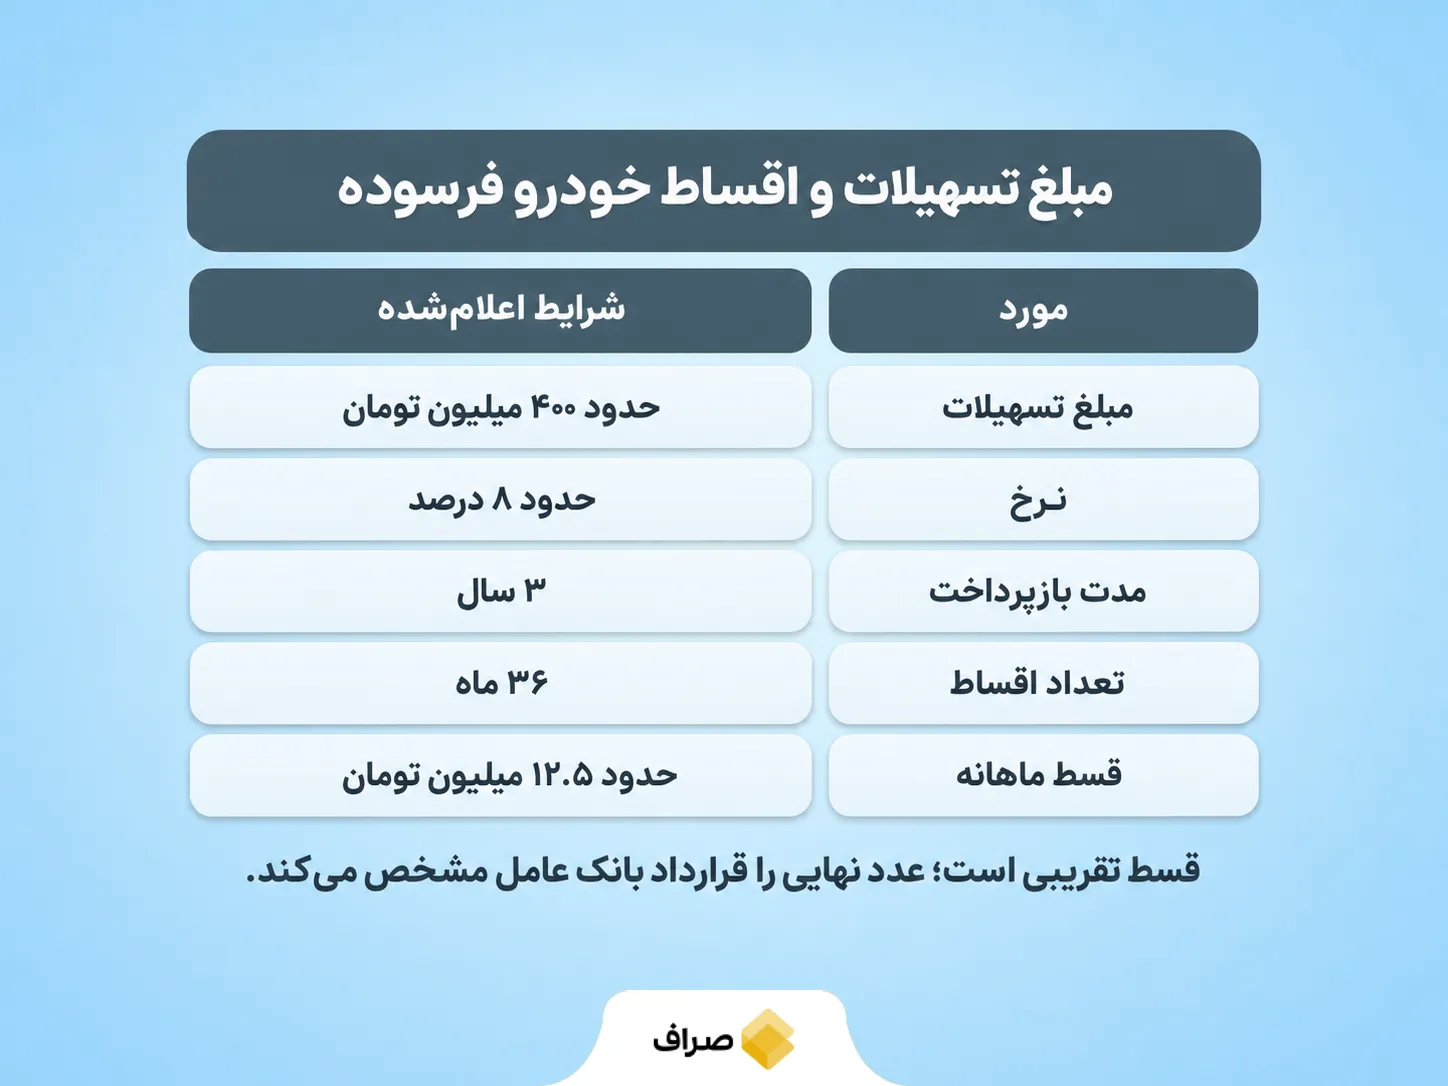
مبلغ قسط تقریبی است و عدد نهایی باید بر اساس قرارداد و جدول اقساط بانک عامل مشخص شود.
قسط وام خودرو فرسوده چقدر میشود؟
اگر فردی کل تسهیلات ۴۰۰ میلیون تومانی را دریافت کند و بازپرداخت آن ۳۶ ماهه باشد، با نرخ حدود ۸ درصد، قسط ماهانه در محدوده ۱۲.۵ میلیون تومان قرار میگیرد.اما این عدد را نباید برای همه متقاضیان قطعی در نظر گرفت. شیوه محاسبه سود، مبلغ واقعی تسهیلات و شرایط قرارداد بانکی میتواند مبلغ نهایی را تغییر دهد.
قسط را با درآمدتان مقایسه کنید
فرض کنید درآمد ماهانه رویا ۵۰ میلیون تومان است و حدود ۱۲.۵ میلیون تومان هم باید بابت وام خودرو پرداخت کند.در نگاه اول ممکن است پرداخت این قسط امکانپذیر به نظر برسد. اما رویا همزمان ماهانه ۸ میلیون تومان قسط دیگری هم دارد.در نتیجه مجموع اقساط او به حدود ۲۰.۵ میلیون تومان در ماه میرسد.
برای همین، قبل از دریافت وام بهتر است قسط جدید را به همه تعهدات مالی فعلی اضافه کنید و ببینید بعد از آن چه مقدار از درآمدتان برای سایر هزینههای زندگی باقی میماند.
وام ۴۰۰ میلیونی تمام هزینه خودرو را پوشش نمیدهد
یکی از نکات مهم درباره تسهیلات خودروهای فرسوده این است که مبلغ وام را نباید با قیمت خودروی جایگزین مقایسه نکرده رها کرد.حتی با دریافت کامل تسهیلات، ممکن است فاصله قابلتوجهی تا قیمت خودروی جدید باقی بماند.
در کنار تسهیلات، ارزش گواهیهای اسقاط نیز اهمیت دارد. براساس اعلام رئیس هیئت عامل ایدرو در مرداد ۱۴۰۵، ارزش هر گواهی اسقاط حدود ۶۰ میلیون تومان اعلام شده و برخی خودروهای فرسوده میتوانند سه گواهی، با مجموع ارزش حدود ۱۸۰ میلیون تومان، داشته باشند.البته این عدد را نباید لزوماً معادل مبلغ نقدی دریافتی مالک در همه شرایط دانست و جزئیات هر طرح باید جداگانه بررسی شود.
آورده شخصی را حساب کنید
فرض کنید قیمت خودروی جایگزین یک میلیارد و ۲۰۰ میلیون تومان باشد.اگر مالک ۴۰۰ میلیون تومان تسهیلات دریافت کند و فرض کنیم ۱۸۰ میلیون تومان نیز از محل ارزش گواهیهای اسقاط در محاسبات طرح لحاظ شود، هنوز:
۱.۲ میلیارد − ۴۰۰ میلیون − ۱۸۰ میلیون = ۶۲۰ میلیون تومان باقی میماند.
یعنی مالک در این مثال باید ۶۲۰ میلیون تومان دیگر برای خرید خودرو تأمین کند.
این مثال نشان میدهد مبلغ وام بهتنهایی مشخص نمیکند ورود به طرح چقدر سرمایه میخواهد.
شرایط دریافت تسهیلات خودروهای فرسوده
تسهیلات نوسازی برای خودروهایی در نظر گرفته شده که وارد فرایند رسمی اسقاط و جایگزینی میشوند.مالک باید ابتدا اطلاعات خود و خودرو را در سامانه رسمی نوسازی ناوگان ثبت کند و مسیر مربوط به جایگزینی را طی کند. ثبتنام رسمی نیز از طریق سامانه نوسازی ناوگان و اسقاط خودروهای فرسوده انجام میشود.
ثبتنام به معنی دریافت قطعی وام نیست
ثبت مشخصات خودرو بهتنهایی تضمین نمیکند که متقاضی بلافاصله ۴۰۰ میلیون تومان تسهیلات دریافت خواهد کرد.مراحل جایگزینی، شرایط خودرو، ضوابط طرح و شرایط دریافت تسهیلات باید بررسی شوند و جزئیات نهایی هنگام تشکیل پرونده مشخص میشود.به همین دلیل، بهتر است قبل از برنامهریزی مالی روی وام، از مبلغ و شرایط نهایی تسهیلات قابل دریافت خود مطمئن شوید.
ارزش اسقاط چه نقشی در خرید خودروی جدید دارد؟
وقتی خودروی فرسوده وارد فرایند اسقاط میشود، گواهی اسقاط برای آن اهمیت پیدا میکند.
ارزش مربوط به اسقاط میتواند در کنار تسهیلات، بخشی از فاصله میان سرمایه مالک و قیمت خودروی جایگزین را پوشش دهد.
بنابراین برای محاسبه هزینه واقعی جایگزینی میتوان از این رابطه ساده استفاده کرد:
قیمت خودروی جدید − تسهیلات − ارزش قابل استفاده اسقاط = آورده مورد نیاز مالک
وام و ارزش اسقاط را یکی ندانید
فرض کنید علی ۴۰۰ میلیون تومان وام دریافت میکند و خودروی فرسوده او نیز دارای ارزش اسقاط مشخصی است.
این دو منبع ماهیت یکسانی ندارند.
وام باید بازپرداخت شود و برای آن اقساط ماهانه وجود دارد؛ اما ارزش مربوط به اسقاط از محل خودروی فرسوده ایجاد میشود.پس هنگام محاسبه سرمایه مورد نیاز، بهتر است این دو را جداگانه در نظر بگیرید.
هزینه واقعی وام فقط قسط ماهانه نیست
دیدن قسط حدود ۱۲.۵ میلیون تومانی بهتنهایی برای ارزیابی تسهیلات کافی نیست.باید بدانید در طول سه سال چه مبلغی بازپرداخت میکنید و همزمان چه مقدار سرمایه شخصی برای خرید خودرو نیاز دارید.
برای همین بهتر است این چهار عدد را کنار هم بنویسید:
مبلغ وام
مشخص کنید دقیقاً چه میزان تسهیلات برای شما تأیید شده است.
قسط ماهانه
ببینید هر ماه چه مبلغی باید پرداخت کنید و این رقم چه سهمی از درآمدتان دارد.
کل بازپرداخت
فقط قسط ماهانه را نبینید؛ مجموع مبلغی را که تا پایان دوره بازمیگردانید نیز بررسی کنید.
آورده شخصی
بعد از کسر تسهیلات و ارزش قابل استفاده اسقاط از قیمت خودروی جدید، مشخص کنید چقدر پول باید خودتان تأمین کنید.
ثبتنام وام خودرو فرسوده از کجا انجام میشود؟
ستاد نوسازی ناوگان اعلام کرده ثبتنام خودروهای فرسوده و دریافت خدمات و تسهیلات مرتبط با طرحهای جایگزینی باید از طریق سامانه رسمی نوسازی ناوگان و اسقاط خودروهای فرسوده انجام شود.
ثبتنام در این سامانه رایگان است و متقاضیان باید نسبت به سایتها، کانالها یا واسطههایی که در ازای دریافت پول وعده «وام قطعی» یا «جایگزینی فوری» میدهند، دقت داشته باشند.
قبل از ثبتنام چه چیزهایی را بررسی کنیم؟
پیش از ورود به طرح، این اعداد را مشخص کنید:
- قیمت خودروی جایگزین
- ارزش قابل استفاده از اسقاط
- مبلغ تسهیلات قابل دریافت
- مبلغ تقریبی اقساط
- آورده شخصی مورد نیاز
با کنار هم قرار دادن این اعداد بهتر میتوان فهمید تعویض خودرو در نهایت چه میزان سرمایه و تعهد ماهانه ایجاد میکند.
جمعبندی
برای جایگزینی خودروهای فرسوده در سال ۱۴۰۵، حدود ۴۰۰ میلیون تومان تسهیلات با نرخ حدود ۸ درصد و بازپرداخت سهسالهاعلام شده است. با این شرایط، قسط ماهانه وام کامل حدود ۱۲.۵ میلیون تومان برآورد میشود؛ اما مبلغ دقیق باید از جدول اقساط بانک عامل مشخص شود.نکته مهم این است که ۴۰۰ میلیون تومان تمام هزینه خرید خودروی جدید را پوشش نمیدهد. ارزش اسقاط میتواند بخشی دیگر از هزینه را جبران کند و باقی مبلغ باید از آورده مالک تأمین شود.
بنابراین قبل از ثبتنام، سه عدد را کنار هم قرار دهید: مبلغ وام، ارزش قابل استفاده اسقاط و آورده شخصی موردنیاز. بعد از آن بررسی کنید قسط ماهانه و کل بازپرداخت با بودجه شما تناسب دارد یا نه.
سوالات متداول
برای جایگزینی خودروهای فرسوده حدود ۴۰۰ میلیون تومان تسهیلات اعلام شده است. شرایط و مبلغ نهایی قابل دریافت باید در زمان تشکیل پرونده بررسی شود.
با نرخ حدود ۸ درصد و دوره بازپرداخت سهساله، قسط ماهانه حدود ۱۲.۵ میلیون تومان برآورد میشود. مبلغ دقیق به نحوه محاسبه و قرارداد بانک عامل بستگی دارد.
برای تسهیلات ۴۰۰ میلیون تومانی اعلامشده در سال ۱۴۰۵، دوره بازپرداخت سهساله عنوان شده است.
خیر. تسهیلات تنها بخشی از هزینه خودروی جایگزین را پوشش میدهد و مالک باید ارزش اسقاط و آورده شخصی موردنیاز را نیز در محاسبات خود در نظر بگیرد.
ثبتنام رسمی خودروهای فرسوده و خدمات مرتبط با طرحهای جایگزینی از طریق سامانه نوسازی ناوگان و اسقاط خودروهای فرسوده انجام میشود.


نظرات کاربران