- پادکست صوتی این مقاله
- اعتبار بانکی چرا اهمیت دارد؟
- مبلغ وام خودرو چقدر است؟
- بازپرداخت وام خودرو چگونه انجام میشود؟
- یک مثال
- هزینه واقعی خودرو بعد از دریافت وام
- وام بیشتر همیشه انتخاب بهتری نیست
- قسط را با درآمد مقایسه کنید
- قبل از گرفتن وام خودرو چه چیزهایی را بررسی کنیم؟
- مبلغ نهایی بازپرداخت
- مبلغ هر قسط
- مدت بازپرداخت
- شرایط ضمانت
- سهم وام از قیمت خودرو
- جمعبندی
پادکست صوتی این مقاله
خلاصه مطلب: وام خرید خودرو
در وام خرید خودرو، بانک یا مؤسسه مالی بخشی از هزینه خرید ماشین را تأمین میکند و متقاضی آن را همراه با سود در اقساط ماهانه بازپرداخت میکند. مبلغ وام، شرایط دریافت و مدت بازپرداخت در همه بانکها یکسان نیست و به درآمد متقاضی، اعتبار بانکی، نوع ضمانت، قیمت خودرو و شرایط طرح تسهیلاتی بستگی دارد.
مشاهده بیشتر
چه چیزهایی مبلغ وام را تعیین میکند؟
| عامل | اثر |
|---|---|
| درآمد متقاضی | سقف قسط قابل پرداخت را مشخص میکند |
| اعتبار بانکی | روی تأیید و مبلغ وام اثر میگذارد |
| نوع ضمانت | چک، ضامن یا وثیقه بسته به طرح |
| قیمت خودرو و طرح تسهیلات | درصد پوشش وام از قیمت خودرو |
نکته مهم
- وام بیشتر همیشه بهتر نیست؛ قسط ماهانه را با درآمد خود مقایسه کنید و مجموع سود پرداختی را ببینید.
جمعبندی
قبل از گرفتن وام خودرو، هزینه واقعی خرید (قیمت خودرو + مجموع سود و کارمزد) را حساب کنید تا انتخاب بین نقد و اقساط روشن شود.
اگر نرخ سود سالانه وام ۲۳ درصد باشد، مبلغ هر قسط حدود ۱۵ میلیون و ۵۰۰ هزار تومان خواهد بود. در پایان سه سال نیز مجموع بازپرداخت شما به حدود ۵۵۷ میلیون تومان میرسد.بنابراین پیش از دریافت وام، فقط به مبلغ آن توجه نکنید؛ میزان اقساط، سود نهایی و توان پرداخت ماهانه را هم در نظر بگیرید.
شرایط دقیق دریافت وام به بانک و نوع تسهیلات بستگی دارد، اما بانک معمولاً قبل از پرداخت وام بررسی میکند که متقاضی توان بازپرداخت آن را دارد یا خیر.
مواردی که ممکن است بررسی شوند عبارتاند از:
- سابقه و اعتبار بانکی متقاضی
- درآمد و توان پرداخت اقساط
- نداشتن بدهی یا چک برگشتی طبق شرایط بانک
- ارائه ضامن یا وثیقه در صورت نیاز
- ارائه مدارک هویتی و شغلی
- مدارک مربوط به خرید خودرو در برخی طرحها
اعتبار بانکی چرا اهمیت دارد؟
فرض کنید دو نفر برای دریافت مبلغ یکسانی درخواست میدهند. نفر اول درآمد ثابت و سابقه بازپرداخت منظم تسهیلات قبلی دارد، اما نفر دوم چند بدهی معوق بانکی داشته است.
از نگاه بانک، ریسک بازپرداخت این دو نفر یکسان نیست. به همین دلیل اعتبارسنجی میتواند روی پذیرش درخواست یا شرایط دریافت تسهیلات اثر بگذارد.
مبلغ وام خودرو چقدر است؟
برای وام خرید خودرو نمیتوان یک مبلغ ثابت برای همه بانکها تعیین کرد. سقف تسهیلات میتواند با توجه به بانک، نوع طرح، اعتبار متقاضی و حتی شرایط خرید خودرو متفاوت باشد.مهمتر از سقف وام این است که ببینیم این مبلغ چه سهمی از قیمت خودرو را تأمین میکند.
برای مثال اگر خودرویی یک میلیارد تومان قیمت داشته باشد و فرد ۳۰۰ میلیون تومان وام دریافت کند، وام فقط ۳۰ درصد از قیمت خودرو را پوشش میدهد و ۷۰۰ میلیون تومان دیگر باید از منابع خود خریدار تأمین شود.بنابراین با افزایش قیمت خودرو، حتی بالا رفتن مبلغ اسمی وام هم لزوماً به معنی افزایش قدرت خرید نیست.
بازپرداخت وام خودرو چگونه انجام میشود؟
وام خودرو معمولاً بهصورت اقساط ماهانه بازپرداخت میشود. میزان هر قسط به سه عامل اصلی بستگی دارد:
مبلغ وام + نرخ سود + مدت بازپرداخت
هرچه مدت بازپرداخت بیشتر شود، معمولاً فشار هر قسط کمتر میشود؛ اما در مقابل ممکن است مجموع مبلغی که در پایان پرداخت میکنید بیشتر شود.
یک مثال
برای مثال، اگر ۳۰۰ میلیون تومان وام خرید خودرو با بازپرداخت ۳۶ماهه دریافت کنید، باید اصل و سود وام را در قالب اقساط ماهانه بپردازید. اگر مبلغ هر قسط حدود ۱۲ میلیون تومان باشد، این مبلغ باید هر ماه در تاریخ تعیینشده به بانک پرداخت شود. تأخیر در پرداخت اقساط نیز ممکن است باعث جریمه دیرکرد و کاهش اعتبار بانکی شما شود.
هزینه واقعی خودرو بعد از دریافت وام
یکی از نکاتی که هنگام خرید اقساطی خودرو فراموش میشود این است که قیمت روی آگهی یا فاکتور، تمام هزینه نیست.
فرض کنید خودرویی یک میلیارد تومان قیمت دارد. اگر بخشی از مبلغ آن با وام تأمین شود، علاوه بر قیمت خودرو باید سود و هزینههای مربوط به تسهیلات را هم در نظر گرفت.
از طرف دیگر، بعد از خرید نیز هزینههای دیگری شروع میشوند:
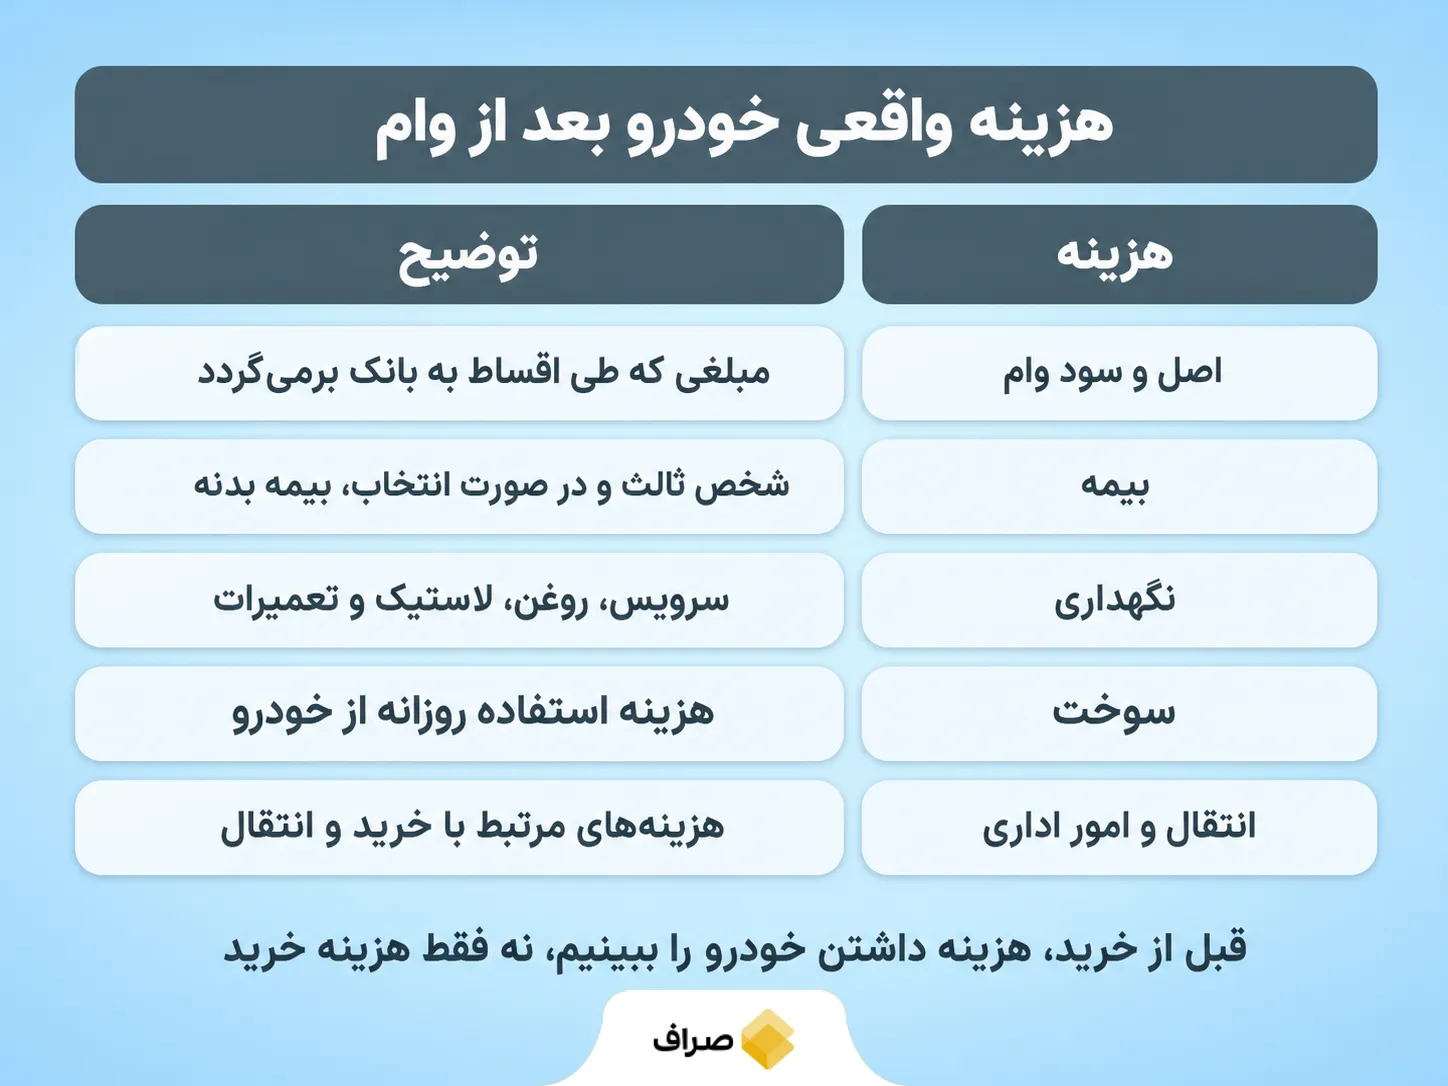
پس قبل از خرید بهتر است هزینه داشتن خودرو را ببینیم، نه فقط هزینه خرید آن را.
وام بیشتر همیشه انتخاب بهتری نیست
ممکن است بانک امکان دریافت مبلغ بیشتری را در اختیار فرد قرار دهد، اما این الزاماً به این معنی نیست که باید حداکثر وام ممکن را دریافت کرد.وام بزرگتر معمولاً یعنی بدهی بیشتر و احتمالاً اقساط سنگینتر.
اگر بخش زیادی از درآمد ماهانه صرف قسط خودرو شود، ممکن است پرداخت هزینههای ضروری دیگر مثل اجاره، خوراک، درمان یا پسانداز دشوارتر شود.
قسط را با درآمد مقایسه کنید
قبل از دریافت وام، یک محاسبه ساده انجام دهید: بعد از پرداخت قسط خودرو، چه مقدار از درآمد ماهانه شما باقی میماند؟
اگر یک هزینه پیشبینینشده مثل تعمیر خودرو، درمان یا افزایش اجاره پیش بیاید، آیا همچنان امکان پرداخت قسط را خواهید داشت؟
این سؤال گاهی از خود مبلغ وام مهمتر است.
قبل از گرفتن وام خودرو چه چیزهایی را بررسی کنیم؟
مقایسه وامها فقط براساس سقف تسهیلات میتواند گمراهکننده باشد. بهتر است چند عامل در کنار یکدیگر بررسی شوند.
مبلغ نهایی بازپرداخت
ببینید در پایان دوره، مجموع اصل و سودی که پرداخت میکنید چقدر است.
مبلغ هر قسط
قسط باید با درآمد و هزینههای ثابت ماهانه شما تناسب داشته باشد.
مدت بازپرداخت
دوره طولانیتر میتواند قسط را سبکتر کند، اما ممکن است هزینه نهایی تسهیلات را افزایش دهد.
شرایط ضمانت
نوع ضامن، وثیقه، اعتبارسنجی و سایر شرایط بانک را قبل از اقدام بررسی کنید.
سهم وام از قیمت خودرو
اگر وام فقط بخش کوچکی از قیمت خودرو را پوشش میدهد، باید از قبل مشخص کنید باقی مبلغ چگونه تأمین خواهد شد.
جمعبندی
وام خرید خودرو میتواند بخشی از فاصله میان پسانداز شما و قیمت خودرو را تأمین کند، اما دریافت آن به معنی ارزانتر شدن خودرو نیست. مبلغی که امروز از بانک دریافت میکنید، باید در آینده همراه با سود بازپرداخت شود.شرایط دریافت، سقف تسهیلات، نرخ سود و مدت بازپرداخت نیز بسته به بانک و نوع طرح متفاوت است. بنابراین پیش از انتخاب وام، بهتر است به چهار عدد توجه کنید: قیمت خودرو، سرمایه اولیه، مبلغ وام و مجموع بازپرداخت.
در نهایت، وام زمانی میتواند ابزار مناسبی برای تأمین هزینه خرید خودرو باشد که اقساط آن با درآمد و سایر هزینههای زندگی تناسب داشته باشد.
سوالات متداول
تسهیلاتی است که برای تأمین بخشی از هزینه خرید خودرو دریافت میشود و متقاضی آن را طی اقساط مشخص همراه با سود بازپرداخت میکند.
سقف وام ثابت نیست و به بانک، نوع طرح و شرایط متقاضی بستگی دارد. برای اطلاع از مبلغ دقیق باید شرایط روز بانک ارائهدهنده تسهیلات بررسی شود.
شرایط ضمانت در بانکها و طرحهای مختلف متفاوت است و ممکن است ضامن، وثیقه یا اعتبارسنجی بانکی موردنیاز باشد.
مبلغ وام، نرخ سود و مدت بازپرداخت از عوامل اصلی تعیینکننده مبلغ اقساط هستند.
علاوه بر مبلغ وام، بهتر است مبلغ هر قسط، مجموع بازپرداخت، شرایط ضمانت و سهم وام از قیمت خودرو بررسی شود.

بعنوان مدیر فروش لیزینگ موارد زیر رو هم اضافه بفرمایید،
کارمزد توسعه فروش در وامها را مد نظر داشته باشید.
به مبلغ بیمه بدنه توجه داشته باشید
در خرید خوردو واسطه را حذف ولی در صورت اجبار به در صد کارمزد خرید توسط عامل ها دقت کنید.
از لیزینگهای معتبر تسهیلات بگیرید .بین اقساطی فروش و لیزینگ تفاوت است.
و در نهایت به شرایط تسویه دقت بفرمایید.