
- خلاصه مطلب
- بازدهی حدود ۴۰ درصدی برخی صندوقهای درآمد ثابت در برابر سود ۲۵.۵ درصدی بانکها
- صندوقهای درآمد ثابت پلی میان سپرده بانکی و بازارهای پرنوسان ارز و طلا
- موانع استقبال گسترده: ضعف اطلاعرسانی و اعتماد سنتی به سیستم بانکی
- رقابت صندوقهای درآمد ثابت با سپردههای بانکی و احتمال جابهجایی نقدینگی
- جمعبندی
- منبع
خلاصه مطلب
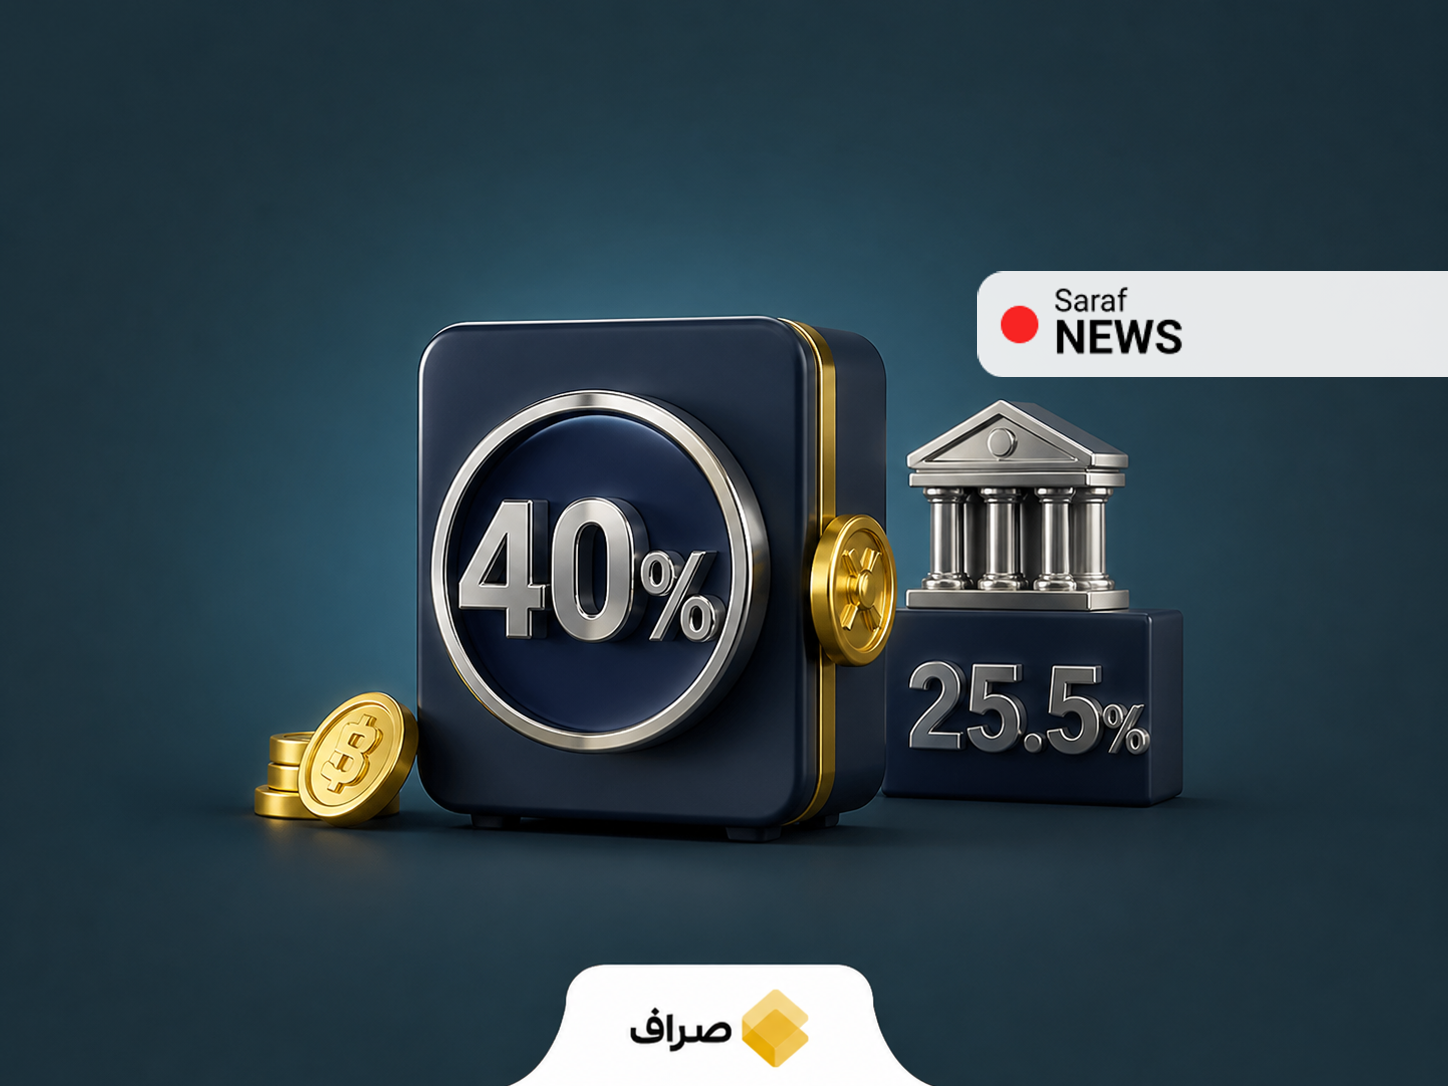
حمید فاروقی، مدیرعامل سبدگردان ویستا، از بازدهی حدود ۴۰ درصدی برخی صندوقهای درآمد ثابت در مقایسه با سود ۲۵.۵ درصدی سپردههای بانکی خبر داده است. این صندوقها بهعنوان گزینه میانهای بین سپردهگذاری بانکی و بازارهای پرنوسان مانند ارز و طلا مطرح شدهاند، هرچند موانعی چون ضعف اطلاعرسانی و اعتماد دیرینه به بانکها وجود دارد و رقم ۴۰ درصد به همه صندوقها تعمیم داده نمیشود.
اگر به دنبال گزینهای کمریسکتر از بازارهای پرنوسانی مثل ارز و طلا هستید، اما سود بانکی برایتان کافی نیست، شاید صندوقهای درآمد ثابت بتوانند راهحل میانهای باشند. این صندوقها حالا با بازدهی حدود ۴۰ درصدی در مقایسه با سود ۲۵.۵ درصدی سپردههای بانکی، توجه بسیاری را جلب کردهاند. حمید فاروقی، مدیرعامل سبدگردان ویستا، این ابزار را پلی بین سپردهگذاری سنتی و بازارهای پرریسکتر میداند.
بازدهی حدود ۴۰ درصدی برخی صندوقهای درآمد ثابت در برابر سود ۲۵.۵ درصدی بانکها
حمید فاروقی در گفتوگو با اکوایران از بازدهی حدود ۴۰ درصدی برخی صندوقهای درآمد ثابت خبر داده است. این رقم در مقایسه با نرخ سود سپردههای بانکی که حدود ۲۵.۵ درصد است، فاصلهٔ معناداری را نشان میدهد.
با این حال، باید توجه داشت که این رقم ۴۰ درصدی به همهٔ صندوقهای این حوزه تعمیم داده نمیشود. در خبر مذکور نیز دورهٔ زمانی دقیق یا نام صندوقهای خاصی که به این بازدهی دست یافتهاند، ذکر نشده است.
صندوقهای درآمد ثابت پلی میان سپرده بانکی و بازارهای پرنوسان ارز و طلا
به عقیدهٔ مدیرعامل سبدگردان ویستا، صندوقهای درآمد ثابت میتوانند برای سرمایهگذاران محتاط، گزینهای بینابین باشند؛ نه ریسکِ بازارهایی مانند ارز و طلا را دارند، نه بازدهیِ محدود سپردهٔ بانکی.
البته فاروقی هشدار میدهد که این به معنای پیشنهادِ سرمایهگذاری تمام دارایی در این صندوقها نیست. انتخاب نهایی کاملاً به میزان ریسکپذیری هر فرد بستگی دارد و بازارهای پرنوسان همچنان برای سرمایهگذاران جسورتر، جذابیت خود را حفظ کردهاند.
موانع استقبال گسترده: ضعف اطلاعرسانی و اعتماد سنتی به سیستم بانکی
از نگاه این کارشناس، دو مانع اصلی بر سر راه استقبال گسترده از این صندوقها وجود دارد: نخست، ضعف اطلاعرسانی دربارهٔ سازوکار و عملکرد آنها، و دوم، اعتماد دیرینهٔ مردم به سیستم بانکی. همین عوامل باعث شده صندوقهای درآمد ثابت هنوز نتوانند جایگاه گستردهای در سبد دارایی خانوارها پیدا کنند.
به نظر میرسد افزایش آگاهی عمومی میتواند نقش کلیدی در تغییر نگرش سرمایهگذاران کمریسک ایفا کند.
رقابت صندوقهای درآمد ثابت با سپردههای بانکی و احتمال جابهجایی نقدینگی
بدیهی است که صندوقهای درآمد ثابت و سپردههای بانکی در رقابت مستقیم با یکدیگر قرار دارند. اگر استقبال از این صندوقها افزایش یابد، احتمال دارد بخشی از نقدینگی که پیشتر در بانکها راکد بود، به سمت بازار سرمایه سرازیر شود.
در همین زمینه، ورود ۴.۵ همت پول حقیقی به بورس در سایه اخبار مذاکرات نیز با خروج نقدینگی از صندوقهای درآمد ثابت همراه شده بود.
با این حال، باید توجه داشت که گزارش حاضر صرفاً بیانگر یک دیدگاه کارشناسی است و خبری از تغییر بالفعل رفتار سرمایهگذاران یا جابهجایی نقدینگی در آن دیده نمیشود. همچنین در منبع این خبر، دادهای دربارهٔ تأثیر مستقیم این موضوع بر بازار ارز و طلا ارائه نشده است.
جمعبندی
اظهارات مدیرعامل سبدگردان ویستا حاکی از آن است که بازدهی جذاب برخی صندوقهای درآمد ثابت —در مقابل سود سپرده بانکی— میتواند برای سرمایهگذاران محتاط جلبتوجه کند. اما موانعی مانند اطلاعرسانی ضعیف، عادت به سپردهگذاری بانکی و نامشخص بودن دامنهٔ دقیق صندوقهای با بازدهی بالا، همچنان از عوامل محدودکنندهٔ محسوب میشوند.
نظرات کاربران