- پادکست صوتی این مقاله
- چرا هزینه قرضالحسنه معمولاً کمتر است؟
- تفاوت سود و کارمزد
- شرایط دریافت وام قرضالحسنه
- میانگین حساب چه نقشی در دریافت وام دارد؟
- یک مثال برای میانگین حساب
- بازپرداخت وام قرضالحسنه چگونه است؟
- قسط کمتر همیشه مهمترین معیار نیست
- قرضالحسنه همیشه بدون ضامن نیست
- قرضالحسنه بودن
- بدون ضامن بودن
- مبلغ وام
- قبل از دریافت وام قرضالحسنه چه چیزهایی را بررسی کنیم؟
- جمعبندی
پادکست صوتی این مقاله
خلاصه مطلب: وام قرضالحسنه چیست؟
در وام قرضالحسنه، گیرنده اصل مبلغ را بههمراه کارمزد تعیینشده بازپرداخت میکند و سود بر مبنای نرخهای رایج تسهیلات به آن تعلق نمیگیرد؛ به همین دلیل هزینه تأمین مالی آن معمولاً کمتر از وامهای متعارف است. در مقابل، شرایطی مانند اعتبارسنجی، میانگین حساب، ضامن یا تضامین دیگر برای دریافت آن لازم است.
مشاهده بیشتر
تفاوت با وامهای متعارف
| معیار | قرضالحسنه / وام متعارف |
|---|---|
| هزینه تأمین مالی | کارمزد / سود بر مبنای نرخ تسهیلات |
| هزینه نهایی | معمولاً کمتر / بیشتر |
| شرایط دریافت | میانگین حساب و تضامین / اعتبارسنجی و وثیقه |
| سقف مبلغ | معمولاً محدودتر / بیشتر |
نکته مهم
- قسط کمتر همیشه مهمترین معیار نیست؛ مجموع پرداختی، مدت انتظار و شرط میانگین حساب را هم بسنجید.
جمعبندی
قرضالحسنه برای نیازهای مالی متوسط و کوتاهمدت مقرونبهصرفهتر است، به شرطی که بتوانید شرایط میانگین حساب و تضامین آن را فراهم کنید.
تفاوت اصلی آنها معمولاً در نحوه محاسبه هزینه تأمین مالی دیده میشود.
| ویژگی | وام قرضالحسنه | سایر تسهیلات بانکی |
|---|---|---|
| هزینه تسهیلات | معمولاً کارمزد | براساس نوع قرارداد و نرخ تسهیلات |
| هدف | اغلب نیازهای شخصی و طرحهای مشخص | خرید کالا، مسکن، خودرو، کسبوکار و… |
| ضمانت | بسته به طرح متفاوت | بسته به بانک و تسهیلات متفاوت |
| مدت بازپرداخت | براساس شرایط طرح | براساس نوع تسهیلات |
| شرایط دریافت | ممکن است به میانگین حساب و اعتبارسنجی وابسته باشد | براساس نوع وام و شرایط بانک |
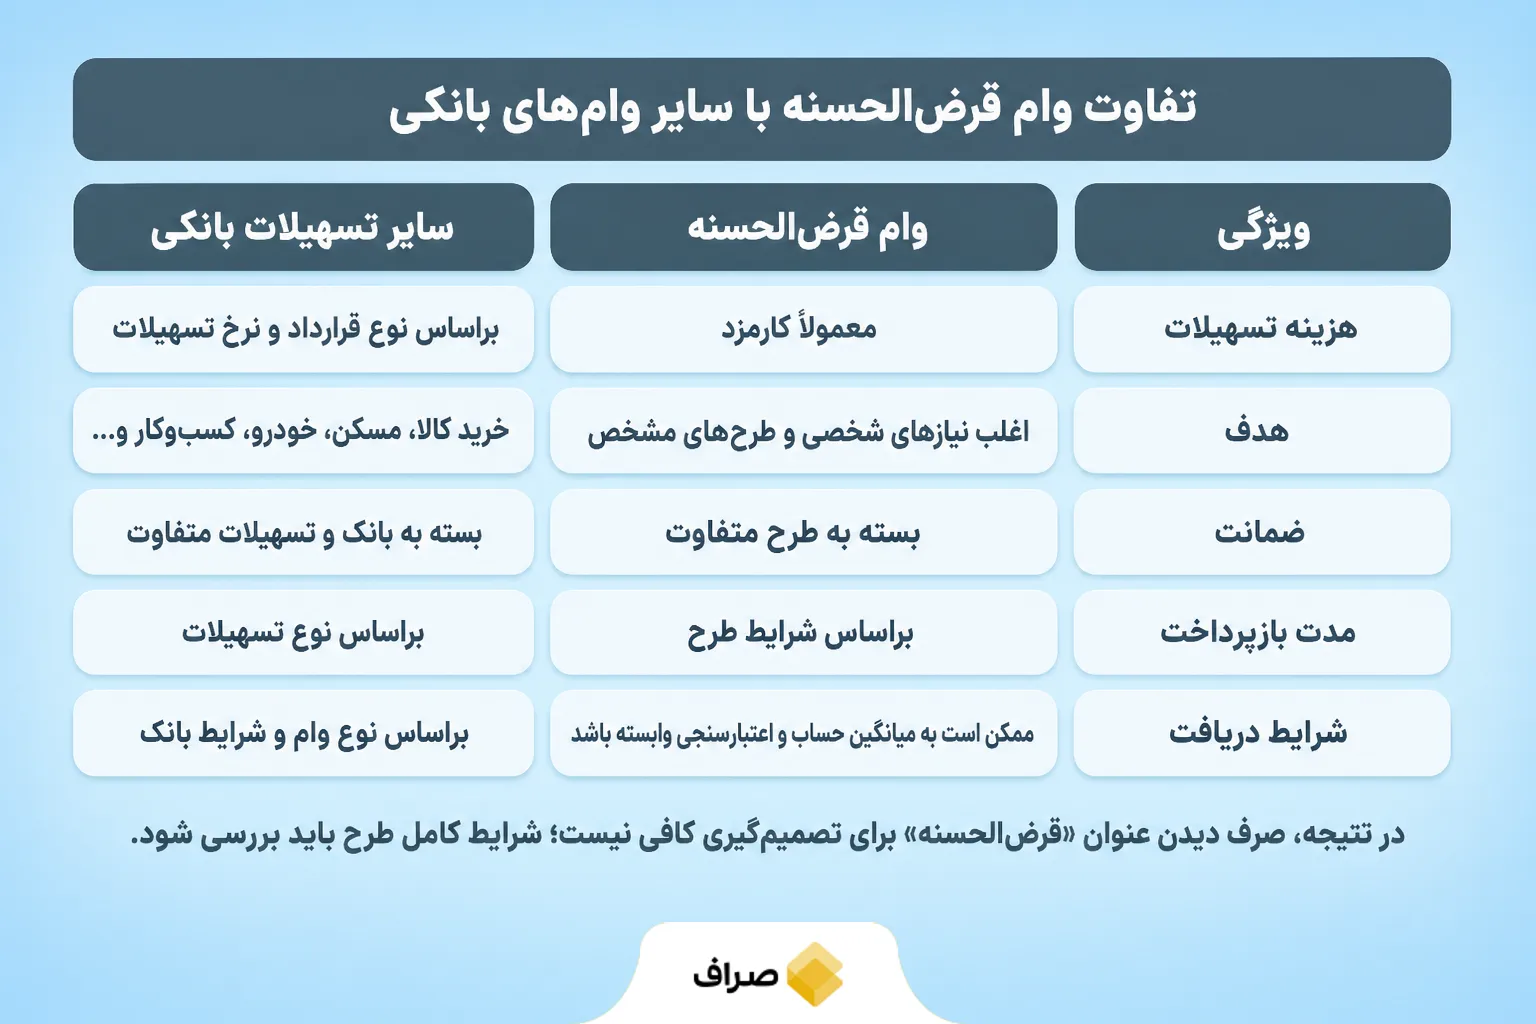
در نتیجه، صرف دیدن عنوان «قرضالحسنه» برای تصمیمگیری کافی نیست؛ شرایط کامل طرح باید بررسی شود.
چرا هزینه قرضالحسنه معمولاً کمتر است؟
فرض کنید دو نفر مبلغ یکسانی وام دریافت میکنند. وام نفر اول قرضالحسنه است و هزینه آن براساس کارمزد محاسبه میشود. نفر دوم تسهیلاتی دریافت کرده که بازپرداخت آن شامل نرخ سود مشخصی است.حتی اگر اصل وام هر دو یکسان باشد، مجموع بازپرداخت آنها میتواند تفاوت قابلتوجهی داشته باشد.
تفاوت سود و کارمزد
سود تسهیلات بخشی از هزینه تأمین مالی است که براساس قرارداد بانکی محاسبه میشود. اما کارمزد قرضالحسنه هزینهای است که در چارچوب این نوع تسهیلات دریافت میشود.به همین دلیل نباید عبارت «بدون سود» را با «بدون هیچ هزینهای» یکی دانست.
شرایط دریافت وام قرضالحسنه
شرایط دریافت قرضالحسنه در همه بانکها و صندوقها یکسان نیست. بعضی طرحها براساس میانگین موجودی حساب تسهیلات میدهند و برخی دیگر شرایط متفاوتی دارند.
موارد زیر ممکن است در دریافت وام بررسی شوند:
- اعتبار بانکی متقاضی
- میانگین حساب در برخی طرحها
- مدت نگهداری سپرده در صورت وجود چنین شرطی
- درآمد و توان بازپرداخت
- ضامن یا سایر تضامین
- نداشتن بدهی غیرجاری یا چک برگشتی طبق مقررات طرح
بنابراین قبل از افتتاح حساب صرفاً برای دریافت وام، بهتر است شرایط دقیق همان طرح بررسی شود.
میانگین حساب چه نقشی در دریافت وام دارد؟
در بعضی طرحهای قرضالحسنه، مبلغ تسهیلات به میانگین موجودی حساب در یک بازه زمانی مشخص وابسته است.
یک مثال برای میانگین حساب
میانگین حساب (یا معدل حساب) یعنی میانگین پولی که در یک بازه زمانی مشخص (مثل ۳ یا ۶ ماه) در حساب بانکی خود نگه داشتهاید. بانکها از این شاخص برای سنجش توان مالی و اعتبار شما استفاده میکنند.
- تعیین مبلغ وام: هرچه میانگین موجودی شما بیشتر باشد، وام بیشتری میگیرید.
- ضریب تسهیلات: بانکها به شما بر اساس میانگین، وام چند برابری میدهند.
- کاهش ضمانت: معدل بالا گاهی نیاز به ضامن رسمی را کمتر میکند.
بازپرداخت وام قرضالحسنه چگونه است؟
وام قرضالحسنه نیز مانند سایر تسهیلات معمولاً طی اقساط مشخص بازپرداخت میشود. مبلغ هر قسط به اصل وام، کارمزد، مدت بازپرداخت و روش محاسبه بانک بستگی دارد.دوره بازپرداخت طولانیتر میتواند مبلغ هر قسط را کاهش دهد، اما متقاضی باید شرایط دقیق قرارداد و مجموع مبلغ پرداختی را بررسی کند.
قسط کمتر همیشه مهمترین معیار نیست
فرض کنید آیدا بین دو طرح مردد است. طرح اول قسط ماهانه کمتری دارد، اما مدت بازپرداخت آن طولانیتر است. طرح دوم قسط بیشتری دارد و زودتر تمام میشود.برای مقایسه این دو، فقط مبلغ قسط کافی نیست. آیدا باید مجموع بازپرداخت، مدت بدهی و تناسب قسط با درآمد ماهانهاش را کنار هم ببیند.
قرضالحسنه همیشه بدون ضامن نیست
یکی از برداشتهای رایج این است که وام قرضالحسنه الزاماً بدون ضامن پرداخت میشود. چنین قاعدهای برای همه طرحها وجود ندارد.ممکن است یک بانک براساس اعتبارسنجی تسهیلاتی را بدون ضامن سنتی ارائه کند و بانک دیگری برای همان مبلغ، ضامن یا نوع دیگری از تضمین بخواهد.
بنابراین سه موضوع را نباید با یکدیگر یکی دانست:
قرضالحسنه بودن
به نوع قرارداد و نحوه محاسبه هزینه تسهیلات مربوط است.
بدون ضامن بودن
به سیاست اعتباری بانک و شرایط طرح مربوط میشود.
مبلغ وام
به عواملی مانند طرح، اعتبار متقاضی، میانگین حساب و توان بازپرداخت بستگی دارد.
قبل از دریافت وام قرضالحسنه چه چیزهایی را بررسی کنیم؟
پایینتر بودن هزینه تأمین مالی میتواند قرضالحسنه را جذاب کند، اما شرایط هر طرح باید جداگانه بررسی شود.
پیش از ثبت درخواست بهتر است به این موارد توجه کنید:
- مبلغ واقعی قابل دریافت
- میزان و نحوه محاسبه کارمزد
- مجموع مبلغ بازپرداخت
- تعداد و مبلغ اقساط
- شرایط میانگین حساب
- نوع ضمانت یا وثیقه
- زمان انتظار برای دریافت وام
مقایسه این موارد تصویر دقیقتری از هزینه و شرایط واقعی وام میدهد.
جمعبندی
وام قرضالحسنه نوعی تسهیلات بانکی است که مهمترین تفاوت آن با بسیاری از تسهیلات دیگر، نحوه محاسبه هزینه وام است. در این مدل بهجای سود متعارف تسهیلات، معمولاً کارمزد دریافت میشود.با این حال، قرضالحسنه به معنی وام بدون شرط یا بدون هزینه نیست. اعتبارسنجی، میانگین حساب، ضمانت، مبلغ تسهیلات و مدت بازپرداخت میتوانند در هر طرح متفاوت باشند.
بنابراین برای مقایسه قرضالحسنه با سایر وامها، بهتر است فقط به عبارت «بدون سود» توجه نکنیم؛ مبلغ دریافتی، مجموع بازپرداخت، مدت انتظار و شرایط ضمانت تصویر کاملتری از هر تسهیلات میدهند.
سوالات متداول
نوعی تسهیلات است که در آن بهجای سود متعارف تسهیلات، معمولاً کارمزد طبق شرایط قرارداد دریافت میشود.
خیر. قرضالحسنه ممکن است کارمزد و هزینههای مرتبط با دریافت تسهیلات داشته باشد؛ بنابراین باید شرایط قرارداد بررسی شود.
به بانک، مبلغ وام، اعتبار متقاضی و شرایط طرح بستگی دارد. برخی طرحها ممکن است ضمانتهای متفاوتی داشته باشند.
یکی از مهمترین تفاوتها در نحوه محاسبه هزینه تسهیلات است. قرضالحسنه معمولاً با کارمزد ارائه میشود، در حالی که سایر تسهیلات براساس قرارداد خود میتوانند نرخ سود مشخصی داشته باشند.
خیر. میانگین حساب شرط برخی طرحهاست و نمیتوان آن را به تمام وامهای قرضالحسنه تعمیم داد.

نظرات کاربران