
افق سرمایهگذاری چیست و چه تأثیری بر انتخاب و مدیریت سرمایهگذاری دارد؟
6 ساعت گذشته
- پادکست صوتی این مقاله
- خلاصه مطلب
- افق سرمایهگذاری چیست؟
- یک مثال ساده برای افق سرمایهگذاری
- انواع افق سرمایهگذاری
- افق سرمایهگذاری کوتاهمدت
- افق سرمایهگذاری میانمدت
- افق سرمایهگذاری بلندمدت
- تأثیر افق سرمایهگذاری بر انتخاب دارایی
- انتخاب دارایی برای اهداف کوتاهمدت
- انتخاب دارایی برای اهداف بلندمدت
- رابطه افق سرمایهگذاری و میزان ریسک
- یک مثال از تاثیر زمان بر ریسک
- نوسانهای بازار در افق کوتاهمدت و بلندمدت
- اهمیت نوسانهای کوتاهمدت
- نگاه بلندمدت به تغییرات قیمت
- نقش نقدشوندگی در افق سرمایهگذاری
- یک مثال برای نقدشوندگی
- تأثیر افق سرمایهگذاری بر مدیریت سبد دارایی
- تنوعبخشی به سرمایهگذاری
- بازبینی دورهای سبد سرمایهگذاری
- کاهش ریسک با نزدیک شدن به هدف
- تفاوت سرمایهگذاری کوتاهمدت و بلندمدت
- چگونه افق سرمایهگذاری خود را مشخص کنیم؟
- مثال برای تعیین افق سرمایهگذاری
- اشتباهات رایج در انتخاب افق سرمایهگذاری
- جمعبندی
پادکست صوتی این مقاله
خلاصه مطلب
افق سرمایهگذاری به مدت زمانی گفته میشود که قصد دارید سرمایه خود را برای رسیدن به یک هدف مالی نگهداری کنید. این بازه میتواند چند ماه، چند سال یا حتی بیشتر باشد. تعیین افق سرمایهگذاری به شما کمک میکند داراییهای مناسبتری انتخاب کنید، میزان ریسک را بهتر بسنجید و برای زمان فروش سرمایهگذاری خود برنامه داشته باشید.
برای مثال، فردی که شش ماه دیگر برای خرید خودرو به پول خود نیاز دارد، شرایط متفاوتی با کسی دارد که برای ده سال آینده سرمایهگذاری میکند. فرد اول فرصت کمتری برای جبران افت احتمالی بازار دارد، در حالی که فرد دوم ممکن است بتواند نوسانهای کوتاهمدت بیشتری را تحمل کند.افق سرمایهگذاری بهتنهایی سود یا زیان را مشخص نمیکند، اما یکی از عوامل مهم در انتخاب دارایی، مدیریت ریسک و تصمیمگیری مالی است.
در ادامه بررسی میکنیم افق سرمایهگذاری چیست و تفاوت نگاه کوتاهمدت و بلندمدت چگونه بر تصمیمهای سرمایهگذاری اثر میگذارد.
افق سرمایهگذاری چیست؟
افق سرمایهگذاری یا Investment Horizon به مدت زمانی گفته میشود که سرمایهگذار انتظار دارد پول خود را در یک دارایی یا مجموعهای از داراییها نگهداری کند.این مدت معمولاً براساس هدف مالی و زمانی تعیین میشود که فرد به سرمایه خود نیاز خواهد داشت.
برای مثال، سرمایهگذاری برای پرداخت شهریه دانشگاه در سال آینده با سرمایهگذاری برای دوران بازنشستگی تفاوت دارد. در هر دو حالت هدف افزایش یا حفظ ارزش سرمایه است، اما زمان دستیابی به هدف یکسان نیست.به همین دلیل، پیش از انتخاب دارایی باید مشخص کنید چه زمانی به پول خود نیاز دارید.
یک مثال ساده برای افق سرمایهگذاری
فرض کنید رضا و محمد هرکدام ۱۰۰ میلیون تومان برای سرمایهگذاری کنار گذاشتهاند.
رضا قصد دارد هشت ماه دیگر از این پول برای خرید خودرو استفاده کند. بنابراین افق سرمایهگذاری او کوتاهمدت است.
اما محمد میخواهد این مبلغ را برای تأمین بخشی از هزینههای آینده فرزندش نگهداری کند و حداقل هشت سال به آن نیاز ندارد.یا اینکه سرمایه اولیه هر دو نفر یکسان است، زمان متفاوت استفاده از پول میتواند بر میزان ریسک قابلقبول و نوع دارایی انتخابی آنها تأثیر بگذارد.
انواع افق سرمایهگذاری
افق سرمایهگذاری معمولاً به سه دسته کوتاهمدت، میانمدت و بلندمدت تقسیم میشود.
مرز دقیق این دستهها ثابت نیست و ممکن است در منابع مختلف متفاوت باشد، اما تقسیمبندی زیر برای شناخت اولیه کاربرد دارد.
| نوع افق سرمایهگذاری | بازه زمانی تقریبی | نمونه هدف مالی | اولویت مهم |
|---|---|---|---|
| کوتاهمدت | کمتر از یک سال | خرید خودرو یا پرداخت هزینه مشخص | حفظ سرمایه و دسترسی به پول |
| میانمدت | یک تا پنج سال | تأمین هزینه تحصیل یا شروع کسبوکار | تعادل میان ریسک و بازده |
| بلندمدت | بیشتر از پنج سال | بازنشستگی یا اهداف مالی آینده | رشد سرمایه متناسب با ریسکپذیری |
این بازهها راهنمای کلی هستند و ممکن است بسته به شرایط مالی و هدف هر فرد تغییر کنند.
افق سرمایهگذاری کوتاهمدت
در سرمایهگذاری کوتاهمدت، فرد قصد دارد در آینده نزدیک از سرمایه خود استفاده کند.در چنین شرایطی، کاهش ناگهانی ارزش دارایی میتواند مشکلساز شود؛ زیرا زمان محدودی برای جبران افت احتمالی وجود دارد.به همین دلیل، حفظ سرمایه، نقدشوندگی و محدود کردن نوسانهای شدید معمولاً اهمیت بیشتری پیدا میکنند.
افق سرمایهگذاری میانمدت
در افق میانمدت، سرمایهگذار چند سال برای رسیدن به هدف مالی خود فرصت دارد.این بازه میتواند امکان پذیرش مقداری نوسان را فراهم کند، اما همچنان باید زمان موردنیاز برای برداشت سرمایه در نظر گرفته شود.
افق سرمایهگذاری بلندمدت
در سرمایهگذاری بلندمدت، فرد برای چندین سال به پول خود نیاز ندارد.
این زمان طولانیتر ممکن است فرصت بیشتری برای عبور از بعضی دورههای افت بازار فراهم کند؛ با این حال، جبران زیان تضمینشده نیست.در این افق، سرمایهگذار معمولاً به روندهای بلندمدت و تناسب ترکیب داراییها با اهداف مالی خود توجه بیشتری دارد.
تأثیر افق سرمایهگذاری بر انتخاب دارایی
یکی از مهمترین کاربردهای تعیین افق سرمایهگذاری، کمک به انتخاب دارایی متناسب با زمان و هدف مالی است.همه داراییها میزان ریسک، نوسان و نقدشوندگی یکسانی ندارند. به همین دلیل، دارایی مناسب برای یک هدف کوتاهمدت ممکن است برای هدف بلند مدت انتخاب متفاوتی باشد.
انتخاب دارایی برای اهداف کوتاهمدت
فرض کنید علیرضا میخواهد شش ماه دیگر مبلغ مشخصی را برای پیشپرداخت خانه آماده داشته باشد.اگر تمام سرمایه خود را وارد یک دارایی پرنوسان کند، ممکن است درست در زمان نیاز به پول، قیمت آن کاهش پیدا کرده باشد.
در چنین شرایطی، داراییهایی با نوسان کمتر و امکان دسترسی مناسب به سرمایه معمولاً با هدف کوتاهمدت سازگاری بیشتری دارند.
انتخاب دارایی برای اهداف بلندمدت
حالا فردی را در نظر بگیرید که قصد دارد برای ده سال آینده سرمایهگذاری کند.او ممکن است بتواند بخشی از سرمایه خود را به داراییهای پرنوسان اختصاص دهد، زیرا برای برداشت پول عجله ندارد.
با این حال، بلندمدت بودن سرمایهگذاری به این معنا نیست که هر دارایی پرریسکی برای او مناسب است. کیفیت دارایی، تنوع سرمایهگذاری و میزان تحمل زیان همچنان اهمیت دارند.
رابطه افق سرمایهگذاری و میزان ریسک
افق سرمایهگذاری یکی از عواملی است که بر ظرفیت پذیرش ریسک تأثیر میگذارد.هرچه زمان باقیمانده تا استفاده از سرمایه کوتاهتر باشد، افت قیمت میتواند پیامد جدیتری برای هدف مالی ایجاد کند.
در مقابل، فردی با افق بلند مدت ممکن است فرصت بیشتری برای تغییر برنامه یا عبور از نوسانهای بازار داشته باشد.
البته باید میان توان تحمل ریسک و تمایل به ریسک تفاوت قائل شد.توان تحمل ریسک به وضعیت مالی و ظرفیت فرد برای پذیرش زیان مربوط است؛ در حالی که تمایل به ریسک نشان میدهد فرد از نظر ذهنی تا چه اندازه با نوسان و احتمال زیان راحت است.
یک مثال از تاثیر زمان بر ریسک
فرض کنید دو نفر در یک دارایی مشابه سرمایهگذاری کردهاند و قیمت آن طی یک ماه ۲۰ درصد کاهش پیدا میکند.تفر اول دو ماه دیگر برای پرداخت یک هزینه ضروری به پول خود نیاز دارد. بنابراین ممکن است این افت قیمت، برنامه مالی او را با مشکل روبهرو کند.
اما نفر دوم قصد دارد سرمایه خود را برای هفت سال نگهداری کند. او ممکن است فرصت بیشتری برای ارزیابی شرایط و تصمیمگیری داشته باشد.هر دو نفر کاهش قیمت یکسانی را تجربه کردهاند، اما تأثیر آن بر اهداف مالیشان متفاوت است.
نوسانهای بازار در افق کوتاهمدت و بلندمدت
تغییرات قیمت در بازههای زمانی مختلف میتوانند تصویر متفاوتی از عملکرد یک دارایی ارائه دهند.ممکن است یک ارز دیجیتال در یک ماه کاهش قیمت داشته باشد، اما در بازه چندساله عملکرد متفاوتی ثبت کرده باشد.
به همین دلیل، برای ارزیابی سرمایهگذاری باید بازه زمانی نمودار را با افق سرمایهگذاری خود هماهنگ کنید.
اهمیت نوسانهای کوتاهمدت
برای فردی که بهزودی به پول خود نیاز دارد، نوسانهای چند هفته یا چند ماه آینده اهمیت زیادی دارند.
زیرا ممکن است ناچار شود دارایی خود را در زمانی بفروشد که قیمت آن کاهش پیدا کرده است.
نگاه بلندمدت به تغییرات قیمت
در افق بلندمدت، بررسی روندهای چندساله میتواند تصویر کاملتری از عملکرد گذشته یک دارایی ارائه دهد.
با این حال، رشد تاریخی یک دارایی تضمین نمیکند که در آینده نیز همان مسیر را تکرار کند.
بنابراین سرمایهگذاری بلندمدت به معنای نادیده گرفتن ریسک یا نگهداری بدون بررسی یک دارایی نیست.
نقش نقدشوندگی در افق سرمایهگذاری
نقدشوندگی نشان میدهد یک دارایی تا چه اندازه بهآسانی و با تغییر قیمت محدود قابل خرید و فروش است.
این ویژگی در تمام افقهای سرمایهگذاری اهمیت دارد، اما برای اهداف کوتاهمدت معمولاً حساسیت بیشتری ایجاد میکند.اگر فردی در زمان مشخصی به سرمایه خود نیاز داشته باشد، باید بتواند دارایی را با هزینه و دشواری قابلقبول به فروش برساند.
یک مثال برای نقدشوندگی
فرض کنید رها قصد دارد چهار ماه دیگر از سرمایه خود برای پرداخت هزینه تحصیل استفاده کند.
اگر دارایی انتخابی او نقدشوندگی پایینی داشته باشد، ممکن است در زمان موردنیاز نتواند آن را بهسرعت یا با قیمت مورد انتظار بفروشد.در مقابل، انتخاب بازاری با نقدشوندگی مناسب میتواند فرایند فروش را آسانتر کند.
البته نقدشوندگی بالا مانع کاهش ارزش دارایی نمیشود؛ بلکه بیشتر به سهولت انجام معامله مربوط است.
تأثیر افق سرمایهگذاری بر مدیریت سبد دارایی
افق سرمایهگذاری فقط هنگام خرید اهمیت ندارد؛ بلکه در طول دوره نگهداری نیز بر مدیریت سرمایه اثر میگذارد.
ترکیب داراییها باید با هدف مالی، میزان ریسک قابلقبول و زمان باقیمانده تا استفاده از سرمایه هماهنگ باشد.
تنوعبخشی به سرمایهگذاری
قرار دادن تمام سرمایه در یک دارایی میتواند وابستگی نتیجه سرمایهگذاری به عملکرد همان دارایی را افزایش دهد.تنوعبخشی میان داراییهای متفاوت ممکن است بخشی از ریسکهای مربوط به یک دارایی مشخص را کاهش دهد، هرچند زیان را بهطور کامل از بین نمیبرد.
بازبینی دورهای سبد سرمایهگذاری
فرض کنید فردی برای پنج سال آینده سرمایهگذاری کرده است.پس از گذشت سه سال، تنها دو سال تا هدف مالی او باقی مانده است. در این مدت ممکن است ارزش داراییها و شرایط مالی او نیز تغییر کرده باشد.
بنابراین لازم است ترکیب سرمایهگذاری خود را دوباره بررسی کند تا میزان ریسک با زمان باقیمانده هماهنگ باشد.
کاهش ریسک با نزدیک شدن به هدف
در بسیاری از برنامههای مالی، با نزدیک شدن به زمان استفاده از سرمایه، کاهش تدریجی میزان ریسک اهمیت بیشتری پیدا میکند.
برای مثال، فردی که در ابتدای مسیر دهساله خود بخشی از سرمایه را در داراییهای پرنوسان نگهداری میکرد، ممکن است با نزدیک شدن به موعد برداشت، ترکیب محافظهکارانهتری انتخاب کند.این تغییر به شرایط فرد بستگی دارد و برای همه سرمایهگذاران یکسان نیست.
تفاوت سرمایهگذاری کوتاهمدت و بلندمدت
برای مقایسه بهتر این دو رویکرد، میتوان تفاوت آنها را از نظر هدف، ریسک و نحوه مدیریت سرمایه بررسی کرد.
| ویژگی | سرمایهگذاری کوتاهمدت | سرمایهگذاری بلندمدت |
|---|---|---|
| زمان استفاده از سرمایه | آینده نزدیک | چند سال بعد |
| اولویت اصلی | حفظ سرمایه و دسترسی به پول | دستیابی به اهداف مالی بلندمدت |
| تحمل افت قیمت | معمولاً محدودتر | بسته به شرایط فرد، ممکن است بیشتر باشد |
| اهمیت نوسان کوتاهمدت | بیشتر | معمولاً کمتر |
| نقدشوندگی | بسیار مهم | همچنان مهم |
| مدیریت سرمایه | توجه بیشتر به موعد برداشت | بازبینی دورهای و برنامهریزی بلندمدت |
| ریسک مهم | نیاز به فروش هنگام افت قیمت | تداوم زیان، تغییر شرایط و انتخاب نامناسب دارایی |
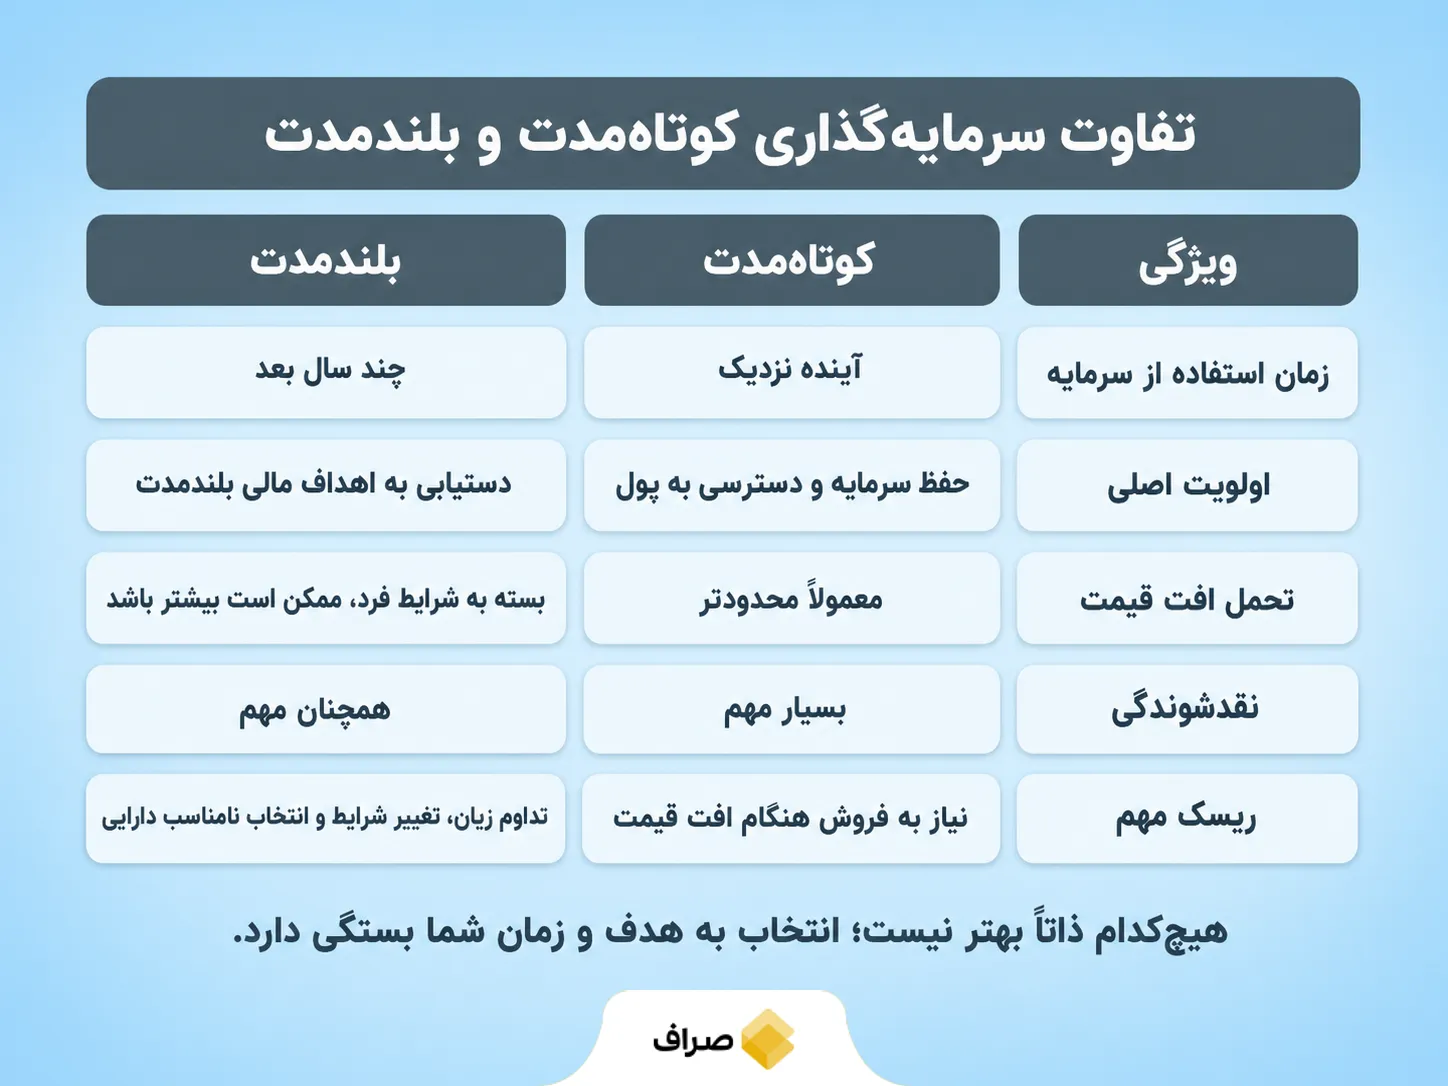
هیچکدام از این دو رویکرد ذاتاً بهتر نیستند. انتخاب مناسب به هدف مالی، زمان موردنیاز و وضعیت سرمایهگذار بستگی دارد.
چگونه افق سرمایهگذاری خود را مشخص کنیم؟
برای تعیین افق سرمایهگذاری، ابتدا باید بدانید چرا سرمایهگذاری میکنید و چه زمانی به پول خود نیاز خواهید داشت.بهتر است هدف مالی را تا حد امکان مشخص کنید.
برای مثال، «خرید خودرو در هشت ماه آینده» هدف روشنتری نسبت به «افزایش سرمایه» است.
سپس باید بررسی کنید آیا زمان استفاده از پول قطعی است یا امکان تغییر دارد.اگر هزینهای ضروری در تاریخ مشخصی پیش رو دارید، انعطاف کمتری برای به تعویق انداختن برداشت سرمایه خواهید داشت.
در نهایت، وضعیت مالی و میزان تحمل ریسک خود را در نظر بگیرید. داشتن افق بلندمدت بهتنهایی دلیل کافی برای پذیرش ریسک بالا نیست.
مثال برای تعیین افق سرمایهگذاری
فرض کنید رویا ۲۰۰ میلیون تومان پسانداز دارد.او تصمیم گرفته ۸۰ میلیون تومان از این مبلغ را سال آینده برای خرید خودرو استفاده کند و ۱۲۰ میلیون تومان باقیمانده را برای اهداف مالی پنج تا هفت سال آینده کنار بگذارد.
در این شرایط، لازم نیست تمام سرمایه او افق زمانی یکسانی داشته باشد.
رویا میتواند برای هر بخش، متناسب با زمان مورد نیاز و میزان ریسک قابلقبول، برنامه جداگانهای در نظر بگیرد.این مثال نشان میدهد یک فرد میتواند همزمان چند افق سرمایهگذاری متفاوت داشته باشد.
اشتباهات رایج در انتخاب افق سرمایهگذاری
یکی از اشتباهات رایج این است که افراد فقط بر اساس بازده گذشته یک دارایی تصمیم میگیرند و زمان مورد نیاز برای برداشت پول را در نظر نمیگیرند.
برای مثال، ممکن است یک ارز دیجیتال در ماههای گذشته رشد زیادی داشته باشد، اما این موضوع به معنای مناسب بودن آن برای پولی نیست که قرار است دو ماه دیگر خرج شود.اشتباه دیگر، تغییر مداوم افق سرمایهگذاری تحت تأثیر نوسانهای بازار است.
گاهی فرد با هدف سرمایهگذاری بلندمدت وارد بازار میشود، اما پس از اولین کاهش قیمت، بدون بررسی شرایط و هدف اولیه تصمیم به فروش میگیرد.
در مقابل، ممکن است فردی که قصد سرمایهگذاری کوتاهمدت داشته، پس از افت قیمت تصمیم بگیرد دارایی خود را برای چند سال نگه دارد؛ فقط به این امید که زیانش جبران شود.در هر دو حالت، تغییر برنامه بدون ارزیابی دوباره شرایط مالی میتواند ریسک تصمیمگیری را افزایش دهد.
جمعبندی
زمان سرمایهگذاری مسیر تصمیمگیری را تغییر میدهد
افق سرمایهگذاری مشخص میکند چه مدت برای رسیدن به هدف مالی خود فرصت دارید و چه زمانی به سرمایه نیاز خواهید داشت.
در افق کوتاهمدت، حفظ سرمایه، نقدشوندگی و محدود کردن نوسانها معمولاً اهمیت بیشتری دارند. در مقابل، افق بلندمدت ممکن است فرصت بیشتری برای پذیرش نوسان فراهم کند، اما به معنای حذف ریسک نیست.تعیین افق سرمایهگذاری به انتخاب دارایی محدود نمیشود؛ این تصمیم بر ترکیب سبد، میزان ریسک و زمان بازبینی سرمایهگذاری نیز اثر میگذارد.
بنابراین پیش از تصمیمگیری درباره اینکه چه داراییای بخرید، بهتر است به یک سؤال پاسخ دهید: چه زمانی به این پول نیاز دارید؟
سوالات متداول
افق سرمایهگذاری مدت زمانی است که فرد قصد دارد سرمایه خود را برای رسیدن به یک هدف مالی نگهداری کند. این مدت بر اساس زمان مورد نیاز برای استفاده از پول تعیین میشود.
در افق کوتاهمدت، فرد در آینده نزدیک به سرمایه خود نیاز دارد و معمولاً فرصت کمتری برای تحمل افت قیمت دارد. در افق بلند مدت، زمان بیشتری تا برداشت سرمایه باقی مانده است.
خیر. بلندمدت بودن سرمایهگذاری سود را تضمین نمیکند. نتیجه نهایی به نوع دارایی، شرایط بازار، قیمت خرید و مدیریت ریسک بستگی دارد.
افق سرمایهگذاری کمک میکند میزان نوسان، نقدشوندگی و ریسک یک ارز دیجیتال را متناسب با زمان مورد نیاز برای استفاده از سرمایه ارزیابی کنید.
بله. یک فرد میتواند بخشی از سرمایه را برای اهداف نزدیک و بخش دیگری را برای اهداف چند ساله اختصاص دهد. هر بخش باید متناسب با زمان و ریسک مربوط به همان هدف مدیریت شود.


نظرات کاربران