
- پادکست صوتی این مقاله
- یک مثال از خرید لیزینگی
- شرایط دریافت تسهیلات لیزینگ خودرو
- پیشپرداخت
- اعتبارسنجی و تضامین
- هزینه خرید لیزینگی فقط مبلغ اقساط نیست
- کارمزد و هزینه تأمین مالی چه اثری دارد؟
- فرض کنید حسین بین دو پیشنهاد برای خرید یک خودرو مردد است.
- بیمه بدنه در لیزینگ خودرو
- مبلغ بیمه بدنه را جداگانه ببینید
- تفاوت لیزینگ با فروش اقساطی خودرو
- قرارداد را قبل از پرداخت بخوانید
- شرکت لیزینگ معتبر را چگونه بررسی کنیم؟
- واسطه را با شرکت لیزینگ اشتباه نگیرید
- شرایط تسویه قرارداد را جدی بگیرید
- مثال تسویه زودتر
- قبل از خرید لیزینگی خودرو چه چیزهایی را بررسی کنیم؟
- قیمت نقدی و قیمت نهایی
- مبلغ بیمه بدنه
- هزینه تأمین مالی و کارمزدها
- واسطه و عامل فروش
- شرایط تسویه
- جمعبندی
پادکست صوتی این مقاله
خلاصه مطلب: لیزینگ خودرو چیست؟
لیزینگ خودرو یکی از روشهای تأمین مالی خرید خودرو است: بخشی از قیمت را خودتان بهعنوان پیشپرداخت میدهید و باقی را شرکت لیزینگ تأمین میکند تا طبق قرارداد در چند قسط بازپرداخت شود. اما هزینه واقعی فقط پیشپرداخت و اقساط نیست؛ کارمزد تأمین مالی، بیمه بدنه، تضامین و شرایط تسویه هم روی هزینه نهایی اثر میگذارند.
مشاهده بیشتر
اجزای هزینه خرید لیزینگی
| جزء | توضیح |
|---|---|
| پیشپرداخت | بخشی از قیمت خودرو که خودتان میپردازید |
| کارمزد تأمین مالی | هزینه اصلی که قیمت تمامشده را بالا میبرد |
| بیمه بدنه | معمولاً الزامی است و جداگانه محاسبه میشود |
| اعتبارسنجی و تضامین | چک، ضامن یا وثیقه بسته به شرکت لیزینگ |
قبل از امضای قرارداد
- بهجای مقایسه مبلغ قسط، مجموع پرداختی تا پایان قرارداد و شرایط تسویه زودهنگام را مقایسه کنید.
جمعبندی
لیزینگ وقتی منطقی است که تفاوت مجموع پرداختی با خرید نقدی را بدانید و توان پرداخت اقساط را با درآمد ماهانه خود سنجیده باشید.
نوع قرارداد اهمیت زیادی دارد. بعضی قراردادها میتوانند در قالب اجاره به شرط تملیک باشند؛ یعنی استفاده از خودرو در اختیار مشتری قرار میگیرد و انتقال نهایی مالکیت براساس شرایط قرارداد و پس از انجام تعهدات انجام میشود. برخی طرحها نیز ممکن است ساختار فروش اقساطی داشته باشند. بنابراین قبل از خرید باید مشخص شود دقیقاً چه قراردادی امضا میکنید.
یک مثال از خرید لیزینگی
فرض کنید مریم قصد خرید خودرویی به قیمت ۲ میلیارد تومان را دارد، اما فقط یک میلیارد تومان سرمایه نقدی در اختیار دارد.یهجای اینکه خرید را تا زمان تأمین کل مبلغ به تعویق بیندازد، از یک شرکت لیزینگ برای تأمین بخشی از مبلغ استفاده میکند.
او یک میلیارد تومان را بهعنوان آورده اولیه پرداخت میکند و یک میلیارد تومان باقیمانده طبق قرارداد تأمین مالی میشود. از اینجا به بعد، مریم باید مبلغ تأمینشده را همراه با هزینههای تعیینشده در قرارداد، طی اقساط مشخص بازپرداخت کند.بنابراین هزینه خرید مریم فقط همان ۲ میلیارد تومان قیمت خودرو نیست؛ هزینه تأمین مالی و سایر مخارج قرارداد را هم باید در نظر بگیرد.
شرایط دریافت تسهیلات لیزینگ خودرو
شرایط استفاده از لیزینگ در همه شرکتها یکسان نیست. مبلغ پیشپرداخت، سقف تأمین مالی، مدت بازپرداخت و نوع تضامین میتواند براساس شرکت، خودرو و شرایط متقاضی متفاوت باشد.
معمولاً شرکت ارائهدهنده قبل از عقد قرارداد، توانایی مشتری برای بازپرداخت اقساط را بررسی میکند. مدارک هویتی و شغلی، سابقه اعتباری و تضامین موردنیاز نیز میتوانند بخشی از این فرایند باشند.
پیشپرداخت
در بسیاری از طرحها مشتری باید بخشی از قیمت خودرو را از منابع خودش پرداخت کند.
برای مثال، اگر قیمت خودرو ۱ میلیارد تومان باشد و شرکت لیزینگ ۵۰۰ میلیون تومان از آن را تأمین کند، خریدار باید ۵۰۰ میلیون تومان دیگر را بهعنوان آورده خود تأمین کند.
اعتبارسنجی و تضامین
شرکت لیزینگ باید مطمئن شود متقاضی توانایی بازپرداخت اقساط را دارد. نوع بررسی و تضامین مورد نیاز در قراردادها متفاوت است و ممکن است شامل چک، سفته یا سایر تضامین مورد قبول شرکت باشد.به همین دلیل، دیدن عبارت «فروش لیزینگی» بهتنهایی اطلاعات کافی درباره شرایط دریافت تسهیلات نمیدهد و باید جزئیات همان طرح بررسی شود.
هزینه خرید لیزینگی فقط مبلغ اقساط نیست
فرض کنید قصد خرید یک خودرو به قیمت نقدی ۶۰۰ میلیون تومان را دارید و شرکت لیزینگ شرایط زیر را پیشنهاد میدهد:
- پیشپرداخت: ۵۰٪ ارزش خودرو = ۳۰۰ میلیون تومان (که باید همان ابتدا پرداخت کنید).
- تسهیلات باقیمانده: ۳۰۰ میلیون تومان با سود سالانه ۲۱٪ در بازپرداخت ۱۲ ماهه.
- مبلغ کل اقساط (اصل + سود): حدود ۳۶۳ میلیون تومان (ماهانه حدود ۳۰.۲ میلیون تومان).
هزینههای پنهان و جانبی که به مبلغ اقساط اضافه میشوند:
- بیمه بدنه اجباری: شرکتهای لیزینگ برای سالهای رهن خودرو، بیمه بدنه را اجباری میکنند که سالانه مثلاً ۶ میلیون تومان هزینه دارد (برای ۲ سال میشود ۱۲ میلیون تومان).
- هزینه کارشناسی، ثبت و بیمه شخص ثالث: حدود ۴ میلیون تومان هزینههای اداری و ارزیابی اولیه.
- خواب سرمایه و تفاوت قیمت تمامشده: شما ۳۰۰ میلیون تومان پیشپرداخت دادهاید و در مجموع ۳۶۳ میلیون تومان هم قسط دادهاید؛ یعنی قیمت تمامشده خودرو برای شما ۶۶۳ میلیون تومان تمام میشود، در حالی که قیمت نقدی آن ۶۰۰ میلیون تومان بود.
- در نتیجه، ۶۳ میلیون تومان سود خالص به علاوه حدود ۱۶ میلیون تومان هزینههای بیمه و جانبی، هزینه واقعی خرید لیزینگی شما را بسیار فراتر از جمع ساده مبالغ اقساط میبرد.
برای مقایسه، بهتر است همه اجزای هزینه را کنار هم قرار دهید:
| هزینه | چه چیزی را بررسی کنیم؟ |
|---|---|
| پیشپرداخت | در ابتدای قرارداد چقدر باید پرداخت شود؟ |
| اقساط | مبلغ هر قسط و تعداد اقساط چقدر است؟ |
| هزینه تأمین مالی و کارمزدها | در پایان قرارداد چقدر به هزینه خرید اضافه میکنند؟ |
| بیمه بدنه | هزینه آن چقدر است و چه کسی آن را پرداخت میکند؟ |
| هزینه واسطه | آیا خرید مستقیم است یا عامل فروش نیز کارمزد دریافت میکند؟ |
| تسویه زودتر | در صورت تسویه پیش از موعد، مبلغ نهایی چگونه محاسبه میشود؟ |
| انتقال مالکیت | چه زمانی و با چه شرایطی سند آزاد یا منتقل میشود؟ |
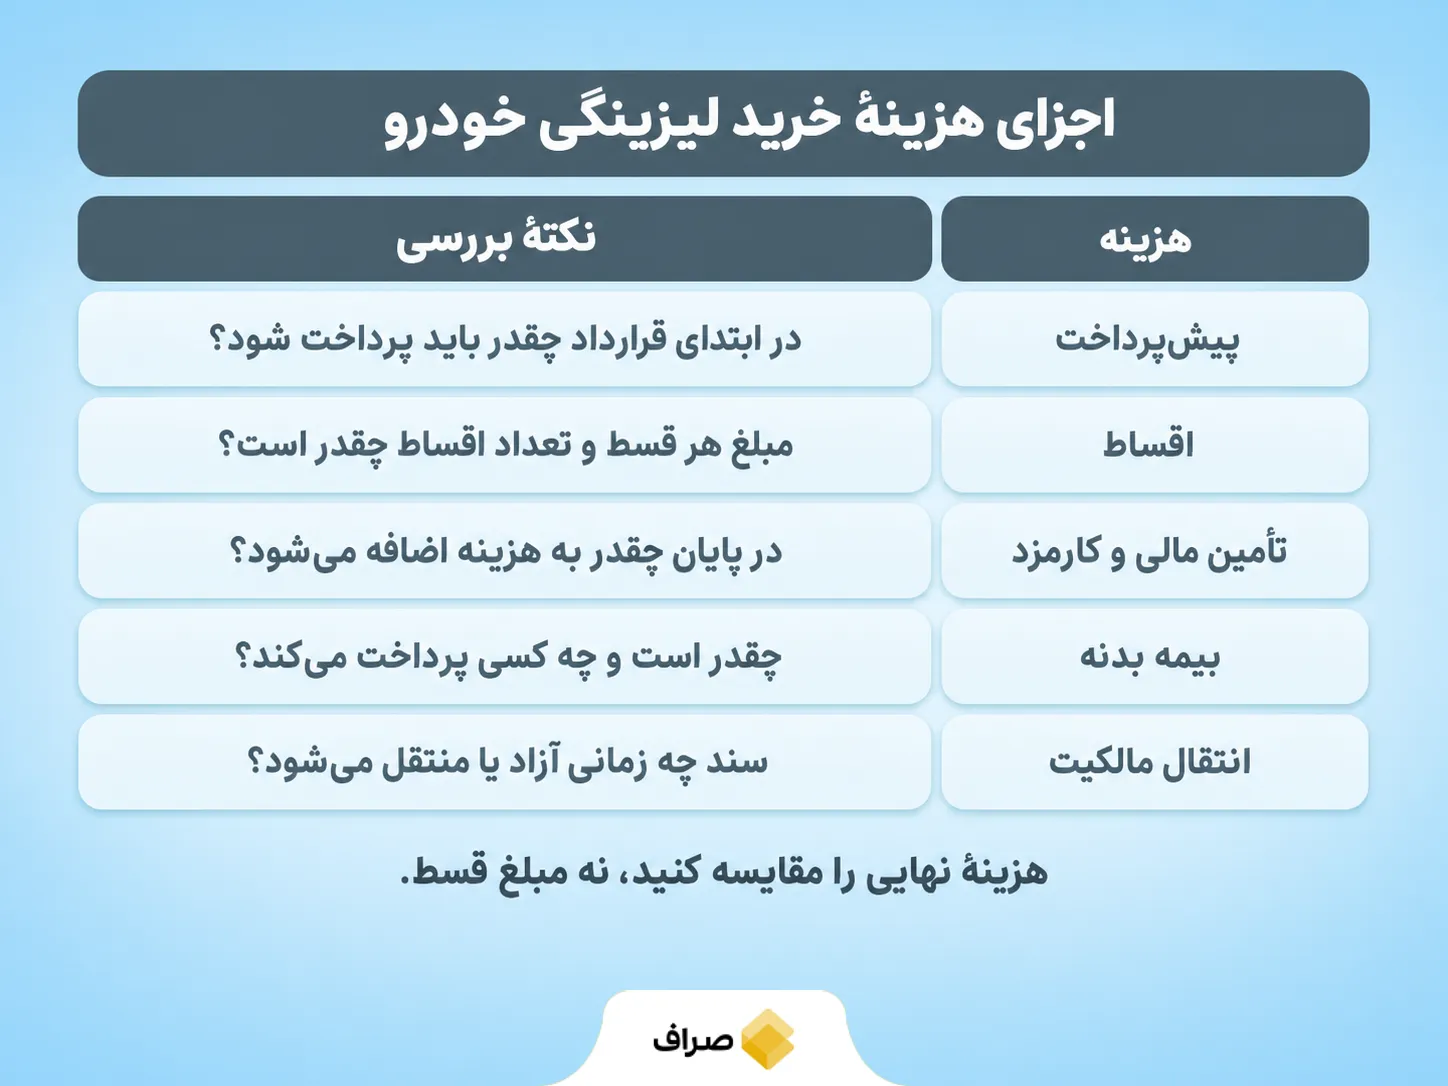
این جدول کمک میکند دو پیشنهاد را براساس هزینه نهایی مقایسه کنید، نه فقط مبلغ قسط.
کارمزد و هزینه تأمین مالی چه اثری دارد؟
در خرید لیزینگی، بخشی از قیمت خودرو با منابع شرکت لیزینگ تأمین میشود. استفاده از این منابع برای مشتری هزینه دارد و جزئیات آن باید در قرارداد مشخص باشد.
بنابراین قبل از امضا، فقط نپرسید:
«ماهی چقدر باید قسط بدهم؟»
عدد مهم دیگر این است:
«در پایان قرارداد، در مجموع چقدر پرداخت کردهام؟»
فرض کنید حسین بین دو پیشنهاد برای خرید یک خودرو مردد است.
در پیشنهاد اول، مبلغ قسط پایینتر است و در نگاه اول فشار کمتری به بودجه ماهانه او وارد میکند. اما وقتی مجموع پیشپرداخت و تمام اقساط را حساب میکند، متوجه میشود دوره طولانیتر بازپرداخت باعث شده مبلغ نهایی قرارداد بیشتر شود.برای حسین، مقایسه کل بازپرداخت تصویر دقیقتری از هزینه خرید ایجاد میکند تا مقایسه مبلغ یک قسط.
بیمه بدنه در لیزینگ خودرو
بیمه بدنه یکی از هزینههایی است که هنگام بررسی قرارداد لیزینگ نباید نادیده گرفته شود.
در برخی قراردادهای لیزینگ، داشتن بیمه بدنه در طول دوره قرارداد اهمیت ویژهای دارد؛ چون خودرو تا پایان تعهدات میتواند در رهن یا تحت حقوق قراردادی شرکت تأمینکننده باشد.هزینه بیمه بدنه نیز ممکن است بسته به قرارداد بر عهده مشتری باشد یا نحوه پرداخت دیگری برای آن تعیین شده باشد. بنابراین مبلغ و شرایط بیمه باید پیش از امضای قرارداد مشخص شود.
مبلغ بیمه بدنه را جداگانه ببینید
فرض کنید نگار هنگام مقایسه دو پیشنهاد متوجه میشود مبلغ اقساط تقریباً یکسان است. اما در یکی از قراردادها هزینه بیمه بدنه جداگانه از او دریافت میشود.اگر نگار فقط جدول اقساط را ببیند، این تفاوت مشخص نمیشود. برای همین بهتر است هزینه بیمه را نیز به مجموع هزینههای قرارداد اضافه کند و بعد دو پیشنهاد را مقایسه کند.
تفاوت لیزینگ با فروش اقساطی خودرو
«لیزینگ» و «فروش اقساطی» گاهی بهجای یکدیگر استفاده میشوند، اما الزاماً ساختار حقوقی یکسانی ندارند.
در برخی قراردادهای لیزینگ، ساختار قرارداد اجاره به شرط تملیک است و انتقال مالکیت پس از انجام تعهدات و براساس مفاد قرارداد انجام میشود. در فروش اقساطی، ساختار قرارداد میتواند متفاوت باشد.
بنابراین نام تبلیغاتی طرح کافی نیست. قبل از پرداخت پول باید مشخص باشد طرف قرارداد چه شرکتی است، نوع قرارداد چیست، خودرو در طول دوره به نام چه کسی است و چه زمانی امکان انتقال یا فک رهن وجود دارد.
قرارداد را قبل از پرداخت بخوانید
اگر در تبلیغ نوشته شده «خودرو با اقساط ۳۶ ماهه»، هنوز اطلاعات مهمی مشخص نیست.باید بدانید پیشپرداخت چقدر است، هزینه تأمین مالی چگونه محاسبه میشود، چه تضامینی لازم است، مالکیت خودرو چه وضعیتی دارد و در صورت تأخیر یا تسویه زودتر چه اتفاقی میافتد.
شرکت لیزینگ معتبر را چگونه بررسی کنیم؟
قیمت و مبلغ اقساط نباید تنها معیار انتخاب شرکت باشد.
پیش از پرداخت وجه یا تحویل چک و سایر تضامین، باید هویت شرکت، مجوزهای مربوط و مشخصات طرف قرارداد بررسی شود. جزئیات قرارداد نیز باید روشن باشد و مبلغ نقدی خودرو، قیمت یا مبلغ نهایی قرارداد، پیشپرداخت، تعداد اقساط و مبلغ هر قسط در آن مشخص شود.
واسطه را با شرکت لیزینگ اشتباه نگیرید
ممکن است یک عامل فروش یا واسطه، پیشنهاد یک شرکت لیزینگ را به شما معرفی کند. در چنین شرایطی باید مشخص شود قرارداد اصلی با چه مجموعهای منعقد میشود و واسطه بابت خدمات خود چه مبلغ یا درصدی دریافت میکند.اگر امکان خرید مستقیم از شرکت یا نمایندگی اصلی وجود دارد، مقایسه آن با پیشنهاد واسطه کمک میکند هزینه اضافی احتمالی را تشخیص دهید.
شرایط تسویه قرارداد را جدی بگیرید
ممکن است هنگام خرید تصور کنید تمام اقساط را طبق برنامه پرداخت خواهید کرد، اما چند ماه بعد بخواهید بدهی باقیمانده را یکجا تسویه کنید.اینجاست که شرایط تسویه پیش از موعد اهمیت پیدا میکند.
نحوه محاسبه مانده بدهی، هزینههای باقیمانده، تخفیف احتمالی بابت تسویه زودتر و زمان فک رهن یا انتقال سند باید از ابتدا در قرارداد مشخص باشد.
مثال تسویه زودتر
فرض کنید امیر یک قرارداد ۴۸ ماهه دارد، اما بعد از دو سال پولی به دستش میرسد و تصمیم میگیرد تمام بدهی را پرداخت کند.
او نباید فرض کند مبلغ تسویه دقیقاً برابر مجموع ساده اقساط باقیمانده است. باید از شرکت مبلغ تسویه در تاریخ موردنظر را دریافت و براساس شرایط قرارداد بررسی کند که چه هزینههایی باقی میمانند یا تعدیل میشوند.
قبل از خرید لیزینگی خودرو چه چیزهایی را بررسی کنیم؟
پیش از امضای قرارداد، بهتر است قیمت نقدی خودرو را نقطه شروع قرار دهید و بعد ببینید استفاده از لیزینگ در نهایت چقدر به هزینه خرید اضافه میکند.
قیمت نقدی و قیمت نهایی
قیمت همان خودرو در خرید نقدی را با مجموع پیشپرداخت، اقساط و سایر هزینههای قرارداد مقایسه کنید.
مبلغ بیمه بدنه
مشخص کنید بیمه بدنه الزامی است یا نه، هزینه آن بر عهده چه کسی است و آیا در مبلغ قرارداد محاسبه شده است.
هزینه تأمین مالی و کارمزدها
تمام هزینههای مرتبط با دریافت تسهیلات را بررسی کنید و تنها به مبلغ قسط توجه نکنید.
واسطه و عامل فروش
اگر خرید از طریق واسطه انجام میشود، مشخص کنید چه مبلغ یا درصدی بابت خدمات او پرداخت میکنید.
شرایط تسویه
ببینید در صورت تسویه زودتر، تأخیر در پرداخت یا پایان قرارداد چه فرایندی برای محاسبه بدهی و انتقال سند وجود دارد.
جمعبندی
لیزینگ میتواند فاصله میان سرمایه فعلی شما و قیمت خودرو را تأمین کند، اما هزینه خرید لیزینگی فقط اقساط نیست. پیشپرداخت، هزینه تأمین مالی و کارمزدهای قرارداد، بیمه بدنه، هزینه احتمالی واسطه و شرایط تسویه همگی میتوانند روی مبلغ نهایی خرید اثر بگذارند.
به همین دلیل قبل از انتخاب یک طرح، سه عدد را کنار هم بگذارید: قیمت نقدی خودرو، مبلغی که در ابتدای قرارداد میپردازید و کل مبلغی که تا پایان قرارداد پرداخت خواهید کرد.در کنار این اعداد، اعتبار شرکت لیزینگ و شرایط حقوقی قرارداد نیز اهمیت دارد. ارزانتر بودن یک قسط بهتنهایی نشان نمیدهد که یک طرح لیزینگ در مجموع هزینه کمتری دارد.
سوالات متداول
لیزینگ روشی برای تأمین مالی خرید خودرو است که در آن شرکت لیزینگ براساس قرارداد بخشی از منابع لازم برای تهیه خودرو را تأمین میکند و مشتری مبلغ مربوط را در دوره مشخص بازپرداخت میکند.
این دو ممکن است از نظر پرداخت مرحلهای شبیه باشند، اما ساختار قرارداد میتواند متفاوت باشد. برخی قراردادهای لیزینگ در قالب اجاره به شرط تملیک منعقد میشوند؛ بنابراین باید نوع قرارداد و وضعیت مالکیت خودرو بررسی شود.
این موضوع به شرایط قرارداد و شرکت ارائهدهنده بستگی دارد. پیش از امضا باید الزام بیمه بدنه، مبلغ آن و مسئول پرداخت هزینه را بررسی کنید.
برای مقایسه بهتر است مجموع پیشپرداخت، اقساط، هزینه تأمین مالی و کارمزدهای قرارداد، بیمه و سایر هزینههای الزامی را محاسبه و با قیمت نقدی همان خودرو مقایسه کنید.
امکان و نحوه تسویه پیش از موعد به مفاد قرارداد بستگی دارد. پیش از امضا باید روش محاسبه مانده بدهی، هزینههای قابل پرداخت و زمان فک رهن یا انتقال مالکیت را بررسی کنید.


نظرات کاربران