
- پادکست صوتی این مقاله
- خلاصه مطلب
- خرید اعتباری یا BNPL چیست؟
- یک مثال برای خرید اعتباری
- خرید اعتباری چگونه کار میکند؟
- مسیر یک خرید BNPL
- خرید بدون سود همیشه به معنی خرید بدون هزینه نیست
- قبل از تأیید خرید، عدد نهایی را ببینید
- اعتبارسنجی در BNPL چه نقشی دارد؟
- سقف اعتبار برای همه یکسان نیست
- قسط کوچک میتواند تصویر خرید را تغییر دهد
- چند قسط کوچک، یک تعهد بزرگ
- BNPL برای چه خریدهایی استفاده میشود؟
- ریسک اصلی خرید اعتباری؛ بیشتر از توان خرید نکنید
- قبل از خرید یک سؤال ساده بپرسید
- قبل از استفاده از خرید اعتباری چه چیزهایی را بررسی کنیم؟
- مجموع مبلغ پرداختی
- تعداد و زمان اقساط
- هزینه تاخیر
- مجموع تعهدات ماهانه
- شرایط بازگشت کالا
- جمعبندی
پادکست صوتی این مقاله
خلاصه مطلب
خرید اعتباری یا(Buy Now, Pay Later) روشی برای خرید کالا یا خدمات است که به شما اجازه میدهد محصول را امروز دریافت کنید و هزینه آن را بعداً، معمولاً در چند قسط، بپردازید.
تفاوت مهم BNPL با وام سنتی این است که در خرید اعتباری معمولاً اعتبار برای انجام یک خرید مشخص در اختیار شما قرار میگیرد و لزوماً پول نقد دریافت نمیکنید. فرایند دریافت اعتبار نیز اغلب سریعتر و سادهتر است. با این حال، شرایط بازپرداخت، کارمزد، جریمه دیرکرد و نحوه اعتبارسنجی در سرویسهای مختلف یکسان نیست.
خرید اعتباری یا BNPL چیست؟
BNPL مخفف عبارت Buy Now, Pay Later به معنی «الان بخر، بعداً پرداخت کن» است.
در این روش، بهجای اینکه تمام قیمت یک کالا را هنگام خرید پرداخت کنید، هزینه آن به چند پرداخت تقسیم میشود. در برخی مدلها اولین بخش هنگام خرید پرداخت میشود و باقی مبلغ در تاریخهای مشخص بعدی از خریدار دریافت میشود.در مدل رایج BNPL در بازارهای جهانی، خرید معمولاً به چهار پرداخت کوتاهمدت تقسیم میشود؛ اما تعداد اقساط و شرایط بازپرداخت میتواند در هر سرویس متفاوت باشد.
یک مثال برای خرید اعتباری
فرض کنید شما میخواهید یک گوشی موبایل به ارزش ۲۰ میلیون تومان خریداری کنید، اما در حال حاضر کل این پول را در حساب خود ندارید یا نمیخواهید تمام نقدینگی خود را یکجا خرج کنید.
- انتخاب کالا و روش پرداخت: شما به یک فروشگاه (فیزیکی یا آنلاین) مراجعه میکنید که خدمات خرید اعتباری (یا پلتفرمهای BNPL مانند تپسیشاپ، اسنپپی، دیجیپِی و…) را پشتیبانی میکند.
- بررسی و تخصیص اعتبار: فروشگاه یا شرکت واسط اعتباری، پس از بررسی سابقه مالی شما، یک خط اعتباری به ارزش ۲۰ میلیون تومان در اختیارتان میگذارد.
- تحویل کالا: شما بدون پرداخت کل هزینه، گوشی را خریده و همان روز تحویل میگیرید.
- تسویه حساب در آینده: طبق توافق، شما متعهد میشوید که این ۲۰ میلیون تومان را در ۴ قسط ماهانه ۵تفاوت خرید اعتباری با وام
خرید اعتباری و وام هر دو امکان پرداخت هزینه در آینده را ایجاد میکنند، اما ساختار آنها یکسان نیست.
در وام سنتی، فرد معمولاً مبلغی را دریافت میکند و براساس قرارداد، اصل و هزینههای تسهیلات را در یک دوره مشخص بازمیگرداند. اما BNPL بیشتر در نقطه خرید تعریف میشود؛ یعنی زمانی که قصد خرید کالا یا خدمات مشخصی را دارید.
| ویژگی | خرید اعتباری (BNPL) | وام سنتی |
|---|---|---|
| کاربرد | معمولاً خرید کالا یا خدمات مشخص | بسته به نوع وام، کاربردهای مختلف |
| نحوه استفاده | اعتبار در فرایند خرید استفاده میشود | ممکن است مبلغ در اختیار متقاضی قرار گیرد |
| فرایند دریافت | معمولاً دیجیتال و نسبتاً سریع | معمولاً مراحل بیشتری دارد |
| مبلغ | اغلب متناسب با سقف اعتبار و خرید | براساس نوع وام و شرایط متقاضی |
| بازپرداخت | معمولاً کوتاهتر | میتواند چند ماه تا چند سال باشد |
| هزینه | بسته به سرویس؛ ممکن است بدون سود یا دارای کارمزد باشد | بسته به قرارداد میتواند شامل سود و هزینههای دیگر باشد |
| اعتبارسنجی | براساس سیاست ارائهدهنده | براساس شرایط بانک یا مؤسسه اعتباری |
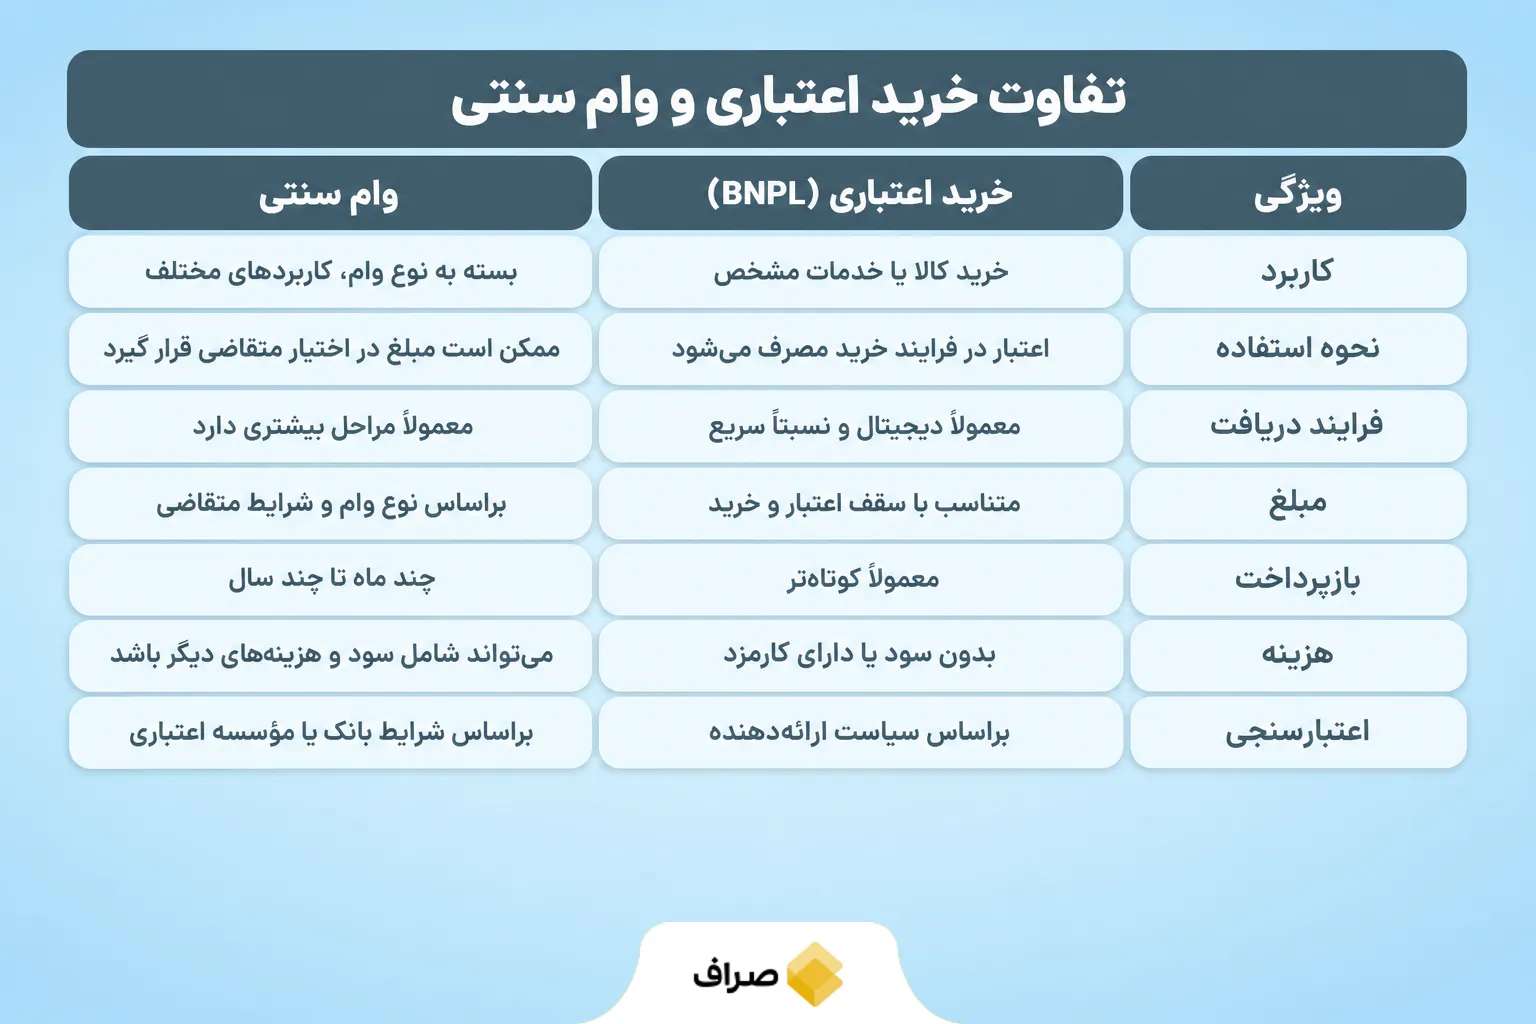
پس تفاوت فقط در تعداد اقساط نیست؛ نوع اعتبار و شیوه استفاده از آن هم متفاوت است.
خرید اعتباری چگونه کار میکند؟
فرض کنید وارد یک فروشگاه اینترنتی شدهاید و هنگام پرداخت دو گزینه میبینید: «پرداخت نقدی» و «خرید اعتباری».اگر خرید اعتباری را انتخاب کنید، ارائهدهنده اعتبار ابتدا بررسی میکند که چه میزان اعتبار در اختیار شما قرار دهد. بعد از تأیید، خرید انجام میشود و شما باید مبلغ را طبق برنامه بازپرداخت کنید.
مسیر یک خرید BNPL
فرایند معمول را میتوان به شکل ساده اینطور دید:
انتخاب محصول → ثبت درخواست اعتبار → بررسی و اعتبارسنجی → نهاییکردن خرید → تحویل کالا → پرداخت اقساط ماهانه
جزئیات این مراحل در سرویسهای مختلف متفاوت است. ممکن است یک سرویس پیشپرداخت بخواهد و سرویس دیگری شرایط متفاوتی داشته باشد.
خرید بدون سود همیشه به معنی خرید بدون هزینه نیست
یکی از جذابیتهای برخی سرویسهای BNPL این است که خرید را با عبارتهایی مانند «بدون سود» ارائه میکنند. اما این عبارت بهتنهایی برای فهمیدن هزینه واقعی خرید کافی نیست.ممکن است یک طرح واقعاً برای پرداخت بهموقع سودی دریافت نکند، اما شرایطی مانند کارمزد، هزینه خدمات یا جریمه تأخیر داشته باشد.
قبل از تأیید خرید، عدد نهایی را ببینید
فرض کنید کالایی ۲۰ میلیون تومان قیمت دارد و امکان پرداخت آن در چهار قسط فراهم شده است.قبل از انتخاب خرید اعتباری، فقط مبلغ هر قسط را نبینید. بررسی کنید در پایان چهار قسط مجموعاً چقدر پرداخت خواهید کرد و در صورت تأخیر چه هزینهای به شما تعلق میگیرد.
اگر مجموع پرداخت همان ۲۰ میلیون تومان باشد، شرایط با زمانی که در نهایت مثلاً مبلغ بیشتری پرداخت میکنید متفاوت است.
اعتبارسنجی در BNPL چه نقشی دارد؟
اینکه یک سرویس خرید اعتباری در اختیار شما قرار میدهد به این معنی نیست که اعتبار نامحدود دارید. ارائهدهنده ممکن است قبل از تعیین سقف اعتبار، اطلاعات و سابقه مالی متقاضی را بررسی کند.
روش اعتبارسنجی بین ارائهدهندگان متفاوت است و میتواند روی سقف اعتبار، امکان استفاده از سرویس و شرایط خرید اثر بگذارد.
سقف اعتبار برای همه یکسان نیست
برای مثال، ممکن است دو نفر در یک فروشگاه قصد خرید یک گوشی ۴۰ میلیون تومانی داشته باشند.برای نفر اول سقف اعتبار ۵۰ میلیون تومان تعیین شده، اما نفر دوم فقط ۲۰ میلیون تومان اعتبار دارد. در نتیجه نفر دوم باید بخشی از هزینه را از منابع خودش پرداخت کند یا کالای ارزانتری انتخاب کند.
قسط کوچک میتواند تصویر خرید را تغییر دهد
یکی از ویژگیهای خرید اعتباری این است که بهجای قیمت کامل کالا، معمولاً مبلغ هر قسط بیشتر به چشم میآید.یک گوشی ۶۰ میلیون تومانی ممکن است گران به نظر برسد، اما وقتی همان خرید به چند پرداخت کوچکتر تقسیم شود، تصمیم سادهتر به نظر میرسد.مسئله زمانی مهمتر میشود که چند خرید اعتباری همزمان داشته باشید.
چند قسط کوچک، یک تعهد بزرگ
فرض کنید فردی ماهانه:
۳ میلیون تومان قسط گوشی + ۲ میلیون تومان قسط لباس + ۴ میلیون تومان قسط لوازم خانگی
پرداخت میکند.
هر خرید بهتنهایی ممکن است قابل مدیریت به نظر برسد، اما این فرد در مجموع ۹ میلیون تومان تعهد ماهانه ایجاد کرده است.
برای همین بهتر است قبل از هر خرید جدید، مجموع اقساط فعال را ببینید؛ نه فقط قسط همان خرید.
BNPL برای چه خریدهایی استفاده میشود؟
خرید اعتباری بیشتر برای کالاها و خدماتی کاربرد دارد که امکان پرداخت اعتباری آنها از سوی فروشگاه یا ارائهدهنده سرویس فراهم شده باشد.
این موارد میتوانند شامل دستههایی مانند:
- کالاهای دیجیتال
- پوشاک
- لوازم خانگی
- خدمات آنلاین
- خریدهای روزمره
- برخی خدمات سفر یا درمان
باشند.
دامنه استفاده از اعتبار به شبکه فروشندگان و شرایط هر ارائهدهنده بستگی دارد. بنابراین داشتن یک سقف اعتبار مشخص الزاماً به این معنی نیست که میتوان آن را در هر فروشگاهی خرج کرد.
ریسک اصلی خرید اعتباری؛ بیشتر از توان خرید نکنید
BNPL میتواند پرداخت یک هزینه را در طول زمان تقسیم کند، اما قسطی شدن قیمت به معنی ارزانتر شدن کالا نیست.
اگر فرد چند خرید اعتباری را همزمان انجام دهد، ممکن است مجموع اقساط از توان پرداخت ماهانه او بیشتر شود.
تأخیر در پرداخت نیز بسته به شرایط سرویس میتواند پیامدهایی مانند هزینه دیرکرد، محدود شدن امکان خرید اعتباری بعدی یا تأثیر بر سابقه اعتباری داشته باشد.
قبل از خرید یک سؤال ساده بپرسید
بهجای اینکه فقط بپرسید:
«قسط این خرید چقدر است؟»
بهتر است بپرسید:
«بعد از اضافه شدن این قسط، مجموع تعهدات ماهانه من چقدر میشود؟»
این نگاه کمک میکند تصمیم خرید براساس کل بودجه ماهانه گرفته شود.
قبل از استفاده از خرید اعتباری چه چیزهایی را بررسی کنیم؟
سادگی فرایند BNPL نباید باعث شود شرایط قرارداد نادیده گرفته شود. قبل از تأیید خرید بهتر است چند مورد را بررسی کنید:
مجموع مبلغ پرداختی
قیمت نقدی کالا را با مجموع مبلغی که در خرید اعتباری پرداخت میکنید مقایسه کنید.
تعداد و زمان اقساط
مشخص کنید چند قسط دارید و هر قسط دقیقاً چه زمانی سررسید میشود.
هزینه تاخیر
بررسی کنید در صورت پرداختنکردن قسط در موعد مقرر چه اتفاقی میافتد.
مجموع تعهدات ماهانه
تمام اقساط فعال خود را کنار هم قرار دهید و ببینید چه بخشی از درآمد ماهانه صرف آنها میشود.
شرایط بازگشت کالا
اگر کالا را پس بدهید، باید بدانید بازپرداخت مبلغ و لغو اقساط چگونه انجام میشود.
جمعبندی
خرید اعتباری یا BNPL راهی برای خرید امروز و پرداخت هزینه در آینده است. در این مدل، اعتبار معمولاً هنگام خرید یک کالا یا خدمت استفاده میشود و مبلغ خرید طبق برنامه مشخصی در چند مرحله بازپرداخت میشود.تفاوت مهم آن با وام سنتی در این است که BNPL معمولاً به یک خرید مشخص متصل است، فرایند دریافت سادهتر و دوره بازپرداخت آن کوتاهتر است. البته شرایط همه سرویسها یکسان نیست و بعضی طرحها ممکن است هزینه یا شرایط متفاوتی داشته باشند.
در نهایت، راحت بودن خرید اعتباری نباید باعث شود قیمت واقعی خرید فراموش شود. پیش از استفاده از BNPL بهتر است مجموع مبلغ پرداختی، تعداد اقساط، هزینه تأخیر و مجموع تعهدات ماهانه را بررسی کنید.
سوالات متداول
BNPL مخفف Buy Now, Pay Later است و به روشی از خرید اعتباری اشاره دارد که در آن کالا یا خدمت را اکنون دریافت میکنید و هزینه آن را بعداً طبق برنامه مشخص پرداخت میکنید.
این دو مفهوم میتوانند شباهت زیادی داشته باشند. BNPL معمولاً به مدلهای اعتباری دیجیتال و کوتاهمدتی گفته میشود که مستقیماً هنگام خرید ارائه میشوند؛ در حالی که «خرید اقساطی» مفهوم گستردهتری است و مدلهای مختلفی از پرداخت قسطی را شامل میشود.
برخی طرحهای BNPL بدون سود ارائه میشوند، اما این موضوع درباره همه سرویسها صدق نمیکند. کارمزد، هزینه خدمات و جریمه تأخیر نیز باید در شرایط هر طرح بررسی شود.
شرایط ارائهدهندگان متفاوت است. بسیاری از سرویسها از روشهای اعتبارسنجی استفاده میکنند، اما نوع ضمانت یا مدارک موردنیاز باید در شرایط همان سرویس بررسی شود.
پیامد تأخیر به قرارداد و ارائهدهنده بستگی دارد و میتواند شامل هزینه دیرکرد، محدود شدن اعتبار یا اثر بر سابقه اعتباری باشد.


نظرات کاربران