اعتبارسنجی بانکی چیست و چگونه رتبه اعتباری خود را برای دریافت وام بهبود دهیم؟
3 روز گذشته
- پادکست صوتی این مقاله
- خلاصه مطلب
- اعتبارسنجی بانکی چیست؟
- رتبه اعتباری چیست؟
- یک مثال ساده از اعتبارسنجی
- اعتبارسنجی بانکی چگونه انجام میشود؟
- بررسی سابقه بازپرداخت وامها
- بررسی بدهیها و تعهدات مالی
- بررسی سابقه چکهای برگشتی
- چه عواملی بر رتبه اعتباری تأثیر میگذارند؟
- رتبه اعتباری چه تأثیری بر دریافت وام دارد؟
- آیا رتبه اعتباری بالا دریافت وام را تضمین میکند؟
- چگونه رتبه اعتباری خود را بهبود دهیم؟
- اقساط وام را بهموقع پرداخت کنید
- بدهیهای معوق را تعیین تکلیف کنید
- چکهای برگشتی را رفع سوءاثر کنید
- تعهدات مالی جدید را با توان بازپرداخت هماهنگ کنید
- گزارش اعتباری خود را بررسی کنید
- یک مثال از بهبود سابقه اعتباری
- چگونه رتبه اعتباری خود را استعلام بگیریم؟
- مراحل دریافت گزارش اعتبارسنجی
- هنگام مشاهده گزارش به چه نکاتی توجه کنیم؟
- آیا بدون سابقه دریافت وام هم رتبه اعتباری داریم؟
- مثال برای اولین درخواست وام
- اشتباهات رایج هنگام بهبود رتبه اعتباری
- جمعبندی؛ خوشحسابی مهمترین قدم برای بهبود اعتبار بانکی
پادکست صوتی این مقاله
خلاصه مطلب
اعتبارسنجی بانکی یکی از مراحل مهم بررسی درخواست وام است که به بانکها و مؤسسات مالی کمک میکند سابقه بازپرداخت بدهیها و میزان خوشحسابی متقاضیان را ارزیابی کنند.در این فرایند، اطلاعاتی مانند سابقه پرداخت اقساط، بدهیهای معوق، چکهای برگشتی و تعهدات مالی فرد بررسی میشود. نتیجه این بررسی میتواند به شکل رتبه یا امتیاز اعتباری در اختیار بانک قرار بگیرد.هرچه سابقه مالی فرد منظمتر باشد، احتمال برخورداری از رتبه اعتباری بهتر افزایش پیدا میکند. البته رتبه اعتباری بالا به معنای تأیید قطعی وام نیست و بانکها عوامل دیگری مانند درآمد، توان بازپرداخت و شرایط تسهیلات را نیز بررسی میکنند.
برای بهبود رتبه اعتباری، پرداخت بهموقع اقساط، تعیین تکلیف بدهیهای معوق، رفع سوءاثر چکهای برگشتی و بررسی گزارش اعتباری اهمیت دارد.در ادامه بررسی میکنیم اعتبارسنجی بانکی چیست، رتبه اعتباری چگونه تعیین میشود و چه اقداماتی میتواند شرایط دریافت وام را بهبود دهد.
اعتبارسنجی بانکی چیست؟
اعتبارسنجی بانکی فرایندی است که در آن سابقه مالی و اعتباری افراد بررسی میشود تا میزان ریسک بازپرداخت تسهیلات مشخص شود.بانکها پیش از پرداخت وام باید ارزیابی کنند که متقاضی تا چه اندازه توانایی و سابقه بازپرداخت بدهیهای خود را دارد.
برای این کار، اطلاعات اعتباری فرد از منابع مجاز جمعآوری و تحلیل میشود و نتیجه آن در قالب گزارش یا رتبه اعتباری ارائه میشود.
رتبه اعتباری چیست؟
رتبه اعتباری نشاندهنده ارزیابی وضعیت اعتباری فرد براساس اطلاعات ثبتشده درباره تعهدات مالی اوست.
در برخی نظامهای اعتبارسنجی، رتبهها با حروفی مانند A، B، C، D و E نمایش داده میشوند. بهطور کلی، رتبههای بالاتر نشاندهنده ریسک اعتباری کمتر هستند.با این حال، جزئیات رتبهبندی، امتیازها و نحوه تفسیر آنها باید براساس گزارش شرکت اعتبارسنجی مربوط بررسی شود.
یک مثال ساده از اعتبارسنجی
فرض کنید علی و محمد هر دو برای دریافت وام ۲۰۰ میلیون تومانی درخواست میدهند.علی طی دو سال گذشته اقساط وام قبلی خود را بهموقع پرداخت کرده و بدهی معوقی ندارد.
اما محمد چند قسط عقبافتاده داشته و یکی از چکهای او نیز برگشت خورده است.در چنین شرایطی، سابقه اعتباری علی ممکن است ارزیابی بهتری نسبت به محمد داشته باشد.
البته بانک برای تصمیمگیری نهایی، علاوه بر گزارش اعتباری، درآمد، تعهدات جاری و سایر شرایط هر دو نفر را نیز بررسی میکند.
اعتبارسنجی بانکی چگونه انجام میشود؟
در فرایند اعتبار سنجی، اطلاعات مربوط به سابقه مالی متقاضی از منابع اطلاعاتی مجاز دریافت و بررسی میشود.این اطلاعات میتواند شامل وضعیت تسهیلات قبلی، نحوه پرداخت اقساط، بدهیهای سررسید گذشته و سابقه چکهای برگشتی باشد.
سپس بر اساس مدل اعتبارسنجی، گزارشی از وضعیت اعتباری فرد تهیه میشود.
بررسی سابقه بازپرداخت وامها
یکی از مهمترین عوامل اعتبارسنجی، نحوه بازپرداخت تسهیلات قبلی است.
اگر فردی اقساط خود را طبق برنامه پرداخت کرده باشد، سابقه منظمتری در گزارش اعتباری او ثبت میشود.در مقابل، تأخیرهای مکرر یا بدهیهای پرداختنشده میتوانند بر ارزیابی اعتباری او اثر منفی داشته باشند.
بررسی بدهیها و تعهدات مالی
بانکها فقط به سابقه پرداخت توجه نمیکنند؛ میزان بدهیهای فعلی نیز اهمیت دارد.برای مثال، فردی که بخش زیادی از درآمد ماهانه خود را صرف پرداخت اقساط میکند، ممکن است برای بازپرداخت وام جدید با محدودیت روبهرو شود.
همچنین تعهدات ناشی از ضمانت وام دیگران، در صورت ثبت و گزارش، میتوانند در بررسی وضعیت اعتباری اهمیت داشته باشند.
بررسی سابقه چکهای برگشتی
چک برگشتی یکی دیگر از مواردی است که میتواند بر وضعیت اعتباری فرد تأثیر بگذارد.
وجود چک برگشتی رفع سوءاثر نشده ممکن است علاوه بر اثر بر گزارش اعتباری، محدودیتهای بانکی قانونی نیز ایجاد کند.
به همین دلیل، تعیین تکلیف چکهای برگشتی پیش از درخواست تسهیلات اهمیت دارد.
چه عواملی بر رتبه اعتباری تأثیر میگذارند؟
رتبه اعتباری تحت تأثیر مجموعهای از اطلاعات مالی و رفتارهای بازپرداخت تعیین میشود.
جدول زیر مهمترین عوامل را به زبان ساده نشان میدهد.
| عامل | تأثیر احتمالی بر اعتبارسنجی | اقدام مناسب |
|---|---|---|
| پرداخت بهموقع اقساط | کمک به ایجاد سابقه اعتباری منظم | پرداخت اقساط پیش از سررسید |
| تأخیر در بازپرداخت وام | احتمال کاهش رتبه اعتباری | تسویه اقساط عقبافتاده |
| بدهی معوق | افزایش ریسک اعتباری | تعیین تکلیف بدهی |
| چک برگشتی | تأثیر منفی احتمالی و ایجاد محدودیت بانکی | رفع سوءاثر از مسیر قانونی |
| تعهدات مالی سنگین | احتمال کاهش توان دریافت وام جدید | مدیریت بدهیها و اقساط |
| اطلاعات نادرست در گزارش | احتمال ارزیابی نامناسب | ثبت درخواست بررسی و اصلاح |
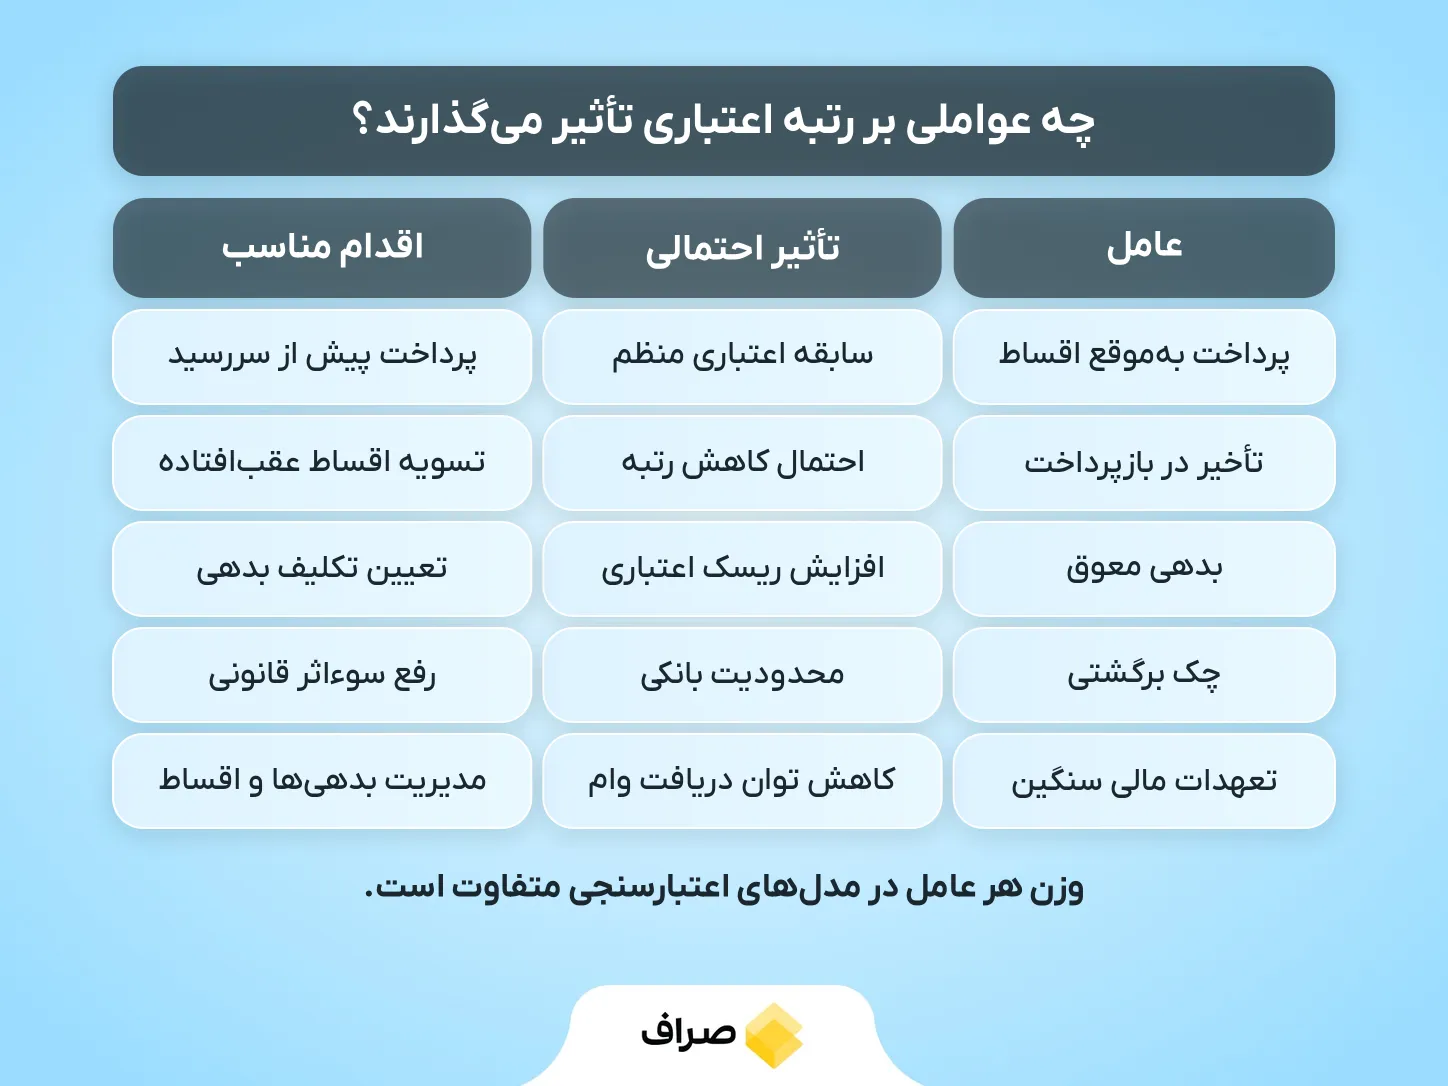
اهمیت و وزن هر عامل در مدلهای اعتبارسنجی ممکن است متفاوت باشد. بنابراین نمیتوان برای همه افراد یک فرمول ثابت برای افزایش رتبه اعتباری تعیین کرد.
رتبه اعتباری چه تأثیری بر دریافت وام دارد؟
بانکها هنگام بررسی درخواست تسهیلات تلاش میکنند احتمال بازپرداخت منظم وام را ارزیابی کنند.گزارش اعتبارسنجی یکی از ابزارهایی است که میتواند در این تصمیمگیری مورد استفاده قرار بگیرد.
رتبه اعتباری بهتر ممکن است در برخی طرحهای تسهیلاتی، فرایند بررسی درخواست را تسهیل کند یا در تعیین شرایط اعتبار مؤثر باشد.با این حال، هر بانک براساس مقررات و سیاستهای اعتباری خود تصمیم میگیرد.
آیا رتبه اعتباری بالا دریافت وام را تضمین میکند؟
خیر. حتی فردی با سابقه اعتباری مناسب ممکن است شرایط دریافت یک وام مشخص را نداشته باشد.
برای مثال، فرض کنید سحر رتبه اعتباری خوبی دارد، اما درآمد ماهانه او برای پرداخت اقساط وام ۵۰۰ میلیون تومانی کافی نیست.
در این شرایط، بانک ممکن است درخواست او را رد کند، مبلغ کمتری پیشنهاد دهد یا مدارک و تضامین دیگری مطالبه کند.
بنابراین رتبه اعتباری مناسب تنها یکی از عوامل مؤثر در دریافت تسهیلات است.
چگونه رتبه اعتباری خود را بهبود دهیم؟
بهبود رتبه اعتباری معمولاً به اصلاح رفتار مالی و ایجاد سابقه منظم در بازپرداخت تعهدات نیاز دارد.
این فرایند ممکن است زمانبر باشد و نتیجه آن به وضعیت فعلی فرد و نحوه ثبت اطلاعات در سامانههای اعتبارسنجی بستگی دارد.
اقساط وام را بهموقع پرداخت کنید
یکی از مهمترین اقدامها برای حفظ سابقه اعتباری مناسب، پرداخت اقساط در موعد مقرر است.برای مثال، اگر موعد قسط وام شما پانزدهم هر ماه است، بهتر است چند روز قبل از سررسید مبلغ مورد نیاز را آماده کنید.استفاده از یادآور یا تنظیم پرداخت خودکار، در صورت ارائه این امکان توسط بانک، میتواند احتمال فراموش کردن اقساط را کاهش دهد.
بدهیهای معوق را تعیین تکلیف کنید
اگر قسط عقبافتاده یا بدهی سررسید گذشته دارید، بهتر است برای تسویه یا تعیین تکلیف آن با بانک مربوط اقدام کنید.
پرداخت بدهی میتواند وضعیت تعهدات جاری شما را بهبود دهد، اما لزوماً سابقه تأخیرهای قبلی را بلافاصله از گزارش اعتباری حذف نمیکند.
چکهای برگشتی را رفع سوءاثر کنید
اگر چک برگشتی دارید، ابتدا وضعیت آن را بررسی کنید و سپس از مسیرهای قانونی برای رفع سوءاثر اقدام کنید.
رفع سوءاثر چک با پاک شدن فوری تمام سوابق اعتباری یکسان نیست. زمان و نحوه انعکاس تغییرات به مقررات و فرایند بهروزرسانی اطلاعات بستگی دارد.
تعهدات مالی جدید را با توان بازپرداخت هماهنگ کنید
پیش از دریافت وام جدید، مجموع اقساط فعلی و هزینههای ضروری زندگی را محاسبه کنید.
برای مثال، اگر فردی ماهانه ۳۰ میلیون تومان درآمد دارد و ۱۵ میلیون تومان از آن صرف اقساط فعلی میشود، پذیرش تعهد مالی جدید ممکن است فشار زیادی به بودجه او وارد کند.بنابراین بهتر است مبلغ وام و اقساط آن با توان واقعی بازپرداخت هماهنگ باشد.
گزارش اعتباری خود را بررسی کنید
گاهی ممکن است اطلاعات گزارش اعتباری ناقص یا نیازمند اصلاح باشد.
برای مثال، ممکن است وامی تسویه شده باشد، اما وضعیت آن هنوز در گزارش بهروزرسانی نشده باشد.
در چنین شرایطی، بهتر است از طریق مرجع صادرکننده گزارش یا بانک مربوط، درخواست بررسی و اصلاح اطلاعات ثبت شود.
یک مثال از بهبود سابقه اعتباری
فرض کنید علیرضا قصد دارد شش ماه دیگر برای دریافت وام خرید خودرو اقدام کند.
او در حال حاضر یک وام فعال دارد که دو قسط آن عقب افتاده است. همچنین بخشی از درآمد ماهانه خود را صرف بازپرداخت بدهیهای دیگر میکند.علیرضا تصمیم میگیرد ابتدا اقساط عقبافتاده را تسویه کند و برای پرداخت اقساط بعدی برنامه مشخصی داشته باشد.
او همچنین گزارش اعتباری خود را بررسی میکند تا مطمئن شود اطلاعات مربوط به بدهیها بهدرستی ثبت شدهاند.
پس از چند ماه پرداخت منظم، ممکن است وضعیت اعتباری او بهبود پیدا کند.
با این حال، نمیتوان تضمین کرد که رتبه اعتباری علیرضا در مدت مشخصی افزایش یابد یا درخواست وام او حتماً تأیید شود.
این مثال نشان میدهد بهبود اعتبار بانکی بیشتر به اصلاح رفتار مالی وابسته است تا انجام یک اقدام فوری.
چگونه رتبه اعتباری خود را استعلام بگیریم؟
برای اطلاع از وضعیت اعتبار بانکی، میتوان از خدمات شرکتهای اعتبارسنجی دارای مجوز و درگاههای رسمی یا نمایندگان مجاز آنها استفاده کرد.
در این فرایند معمولاً احراز هویت متقاضی انجام میشود و سپس گزارش اعتباری در اختیار او قرار میگیرد.
مراحل دریافت گزارش اعتبارسنجی
ابتدا باید به یکی از درگاههای معتبر ارائهدهنده خدمات اعتبارسنجی مراجعه کنید.
پس از ثبت اطلاعات هویتی و انجام مراحل احراز هویت، میتوانید درخواست دریافت گزارش اعتباری را ثبت کنید.
در صورت ارائه این خدمت، گزارش شامل اطلاعاتی درباره وضعیت اعتباری، سوابق تسهیلات و تعهدات ثبتشده خواهد بود.ممکن است دریافت گزارش مشمول کارمزد باشد.
هنگام مشاهده گزارش به چه نکاتی توجه کنیم؟
بهتر است موارد زیر را بررسی کنید:
- رتبه یا امتیاز اعتباری و توضیح آن
- وضعیت وامهای فعال و تسویهشده
- اقساط عقبافتاده و بدهیهای معوق
- سوابق چکهای برگشتی
- اطلاعات مربوط به تعهدات و ضمانتها، در صورت درج در گزارش
اگر اطلاعاتی با وضعیت واقعی شما مطابقت ندارد، از مسیر رسمی درخواست بررسی ثبت کنید.
آیا بدون سابقه دریافت وام هم رتبه اعتباری داریم؟
یکی از پرسشهای رایج این است که اگر فردی تاکنون وام نگرفته باشد، چگونه اعتبارسنجی میشود.نبود سابقه تسهیلات لزوماً به معنای بدحساب بودن نیست.با این حال، اگر اطلاعات اعتباری کافی درباره فرد وجود نداشته باشد، ارزیابی رفتار بازپرداخت او ممکن است دشوارتر شود.
در چنین شرایطی، بانک میتواند براساس مقررات خود از اطلاعات دیگری مانند درآمد، وضعیت شغلی، گردش حساب و تضامین استفاده کند.
مثال برای اولین درخواست وام
فرض کنید یارا ۲۷ سال دارد و تاکنون هیچ وامی دریافت نکرده است.او شغل ثابت و درآمد ماهانه مشخصی دارد، اما سابقه بازپرداخت تسهیلات در گزارش اعتباری او محدود است.
در چنین شرایطی، بانک ممکن است برای بررسی درخواست وام یارا، مدارک درآمدی یا ضمانتهای موردنیاز طرح را مطالبه کند.بنابراین نداشتن سابقه وام به معنای رد قطعی درخواست نیست.
اشتباهات رایج هنگام بهبود رتبه اعتباری
یکی از اشتباهات رایج این است که افراد تصور میکنند با تسویه یک بدهی، رتبه اعتباری آنها بلافاصله به بالاترین سطح میرسد.
در حالی که گزارش اعتبارسنجی ممکن است سابقه رفتار مالی فرد را در یک دوره زمانی بررسی کند و بهبود آن تدریجی باشد.اشتباه دیگر، دریافت وامهای متعدد بدون توجه به توان بازپرداخت است. افزایش تعهدات مالی ممکن است پرداخت اقساط را دشوارتر کند و احتمال تأخیر را افزایش دهد.همچنین برخی افراد بدون بررسی گزارش اعتباری، تصور میکنند تمام اطلاعات ثبتشده صحیح و بهروز است.
در نهایت، باید مراقب تبلیغاتی بود که وعده افزایش فوری و تضمینی رتبه اعتباری در ازای دریافت پول میدهند. اصلاح اطلاعات یا بهبود رتبه باید از مسیرهای معتبر و قانونی انجام شود.
جمعبندی؛ خوشحسابی مهمترین قدم برای بهبود اعتبار بانکی
اعتبارسنجی بانکی روشی برای بررسی سابقه مالی و میزان ریسک بازپرداخت تسهیلات است.در این فرایند، اطلاعاتی مانند پرداخت اقساط، بدهیهای معوق و چکهای برگشتی میتوانند بر رتبه اعتباری تأثیر بگذارند.یرای بهبود وضعیت اعتباری، بهتر است اقساط خود را بهموقع پرداخت کنید، بدهیهای عقبافتاده را تعیین تکلیف کنید و گزارش اعتباری خود را بهصورت دورهای بررسی کنید.با این حال، رتبه اعتباری مناسب بهتنهایی دریافت وام را تضمین نمیکند. درآمد، توان بازپرداخت، شرایط تسهیلات و مقررات بانک نیز در تصمیم نهایی اهمیت دارند.هرچه مدیریت تعهدات مالی منظمتر باشد، احتمال ایجاد سابقه اعتباری مناسب و آمادگی بیشتر برای درخواست وام افزایش پیدا میکند.
سوالات متداول
اعتبارسنجی بانکی فرایند بررسی سابقه مالی و اعتباری افراد برای ارزیابی ریسک بازپرداخت وام و سایر تعهدات مالی است.
پرداخت بهموقع اقساط، تعیین تکلیف بدهیهای معوق، رفع سوءاثر چکهای برگشتی و اصلاح اطلاعات نادرست گزارش اعتباری میتوانند به بهبود وضعیت اعتباری کمک کنند.
بله، سابقه چک برگشتی میتواند در ارزیابی اعتباری مؤثر باشد. برای رفع محدودیتهای مربوط نیز باید طبق مقررات بانکی اقدام شود.
زمان مشخص و یکسانی برای همه افراد وجود ندارد. این موضوع به وضعیت فعلی، نوع بدهیها، سابقه بازپرداخت و زمان بهروزرسانی اطلاعات بستگی دارد.
خیر. بانک علاوه بر رتبه اعتباری، عواملی مانند درآمد، توان بازپرداخت، تضامین و شرایط طرح تسهیلاتی را بررسی میکند.


نظرات کاربران