
خلاصه مطلب
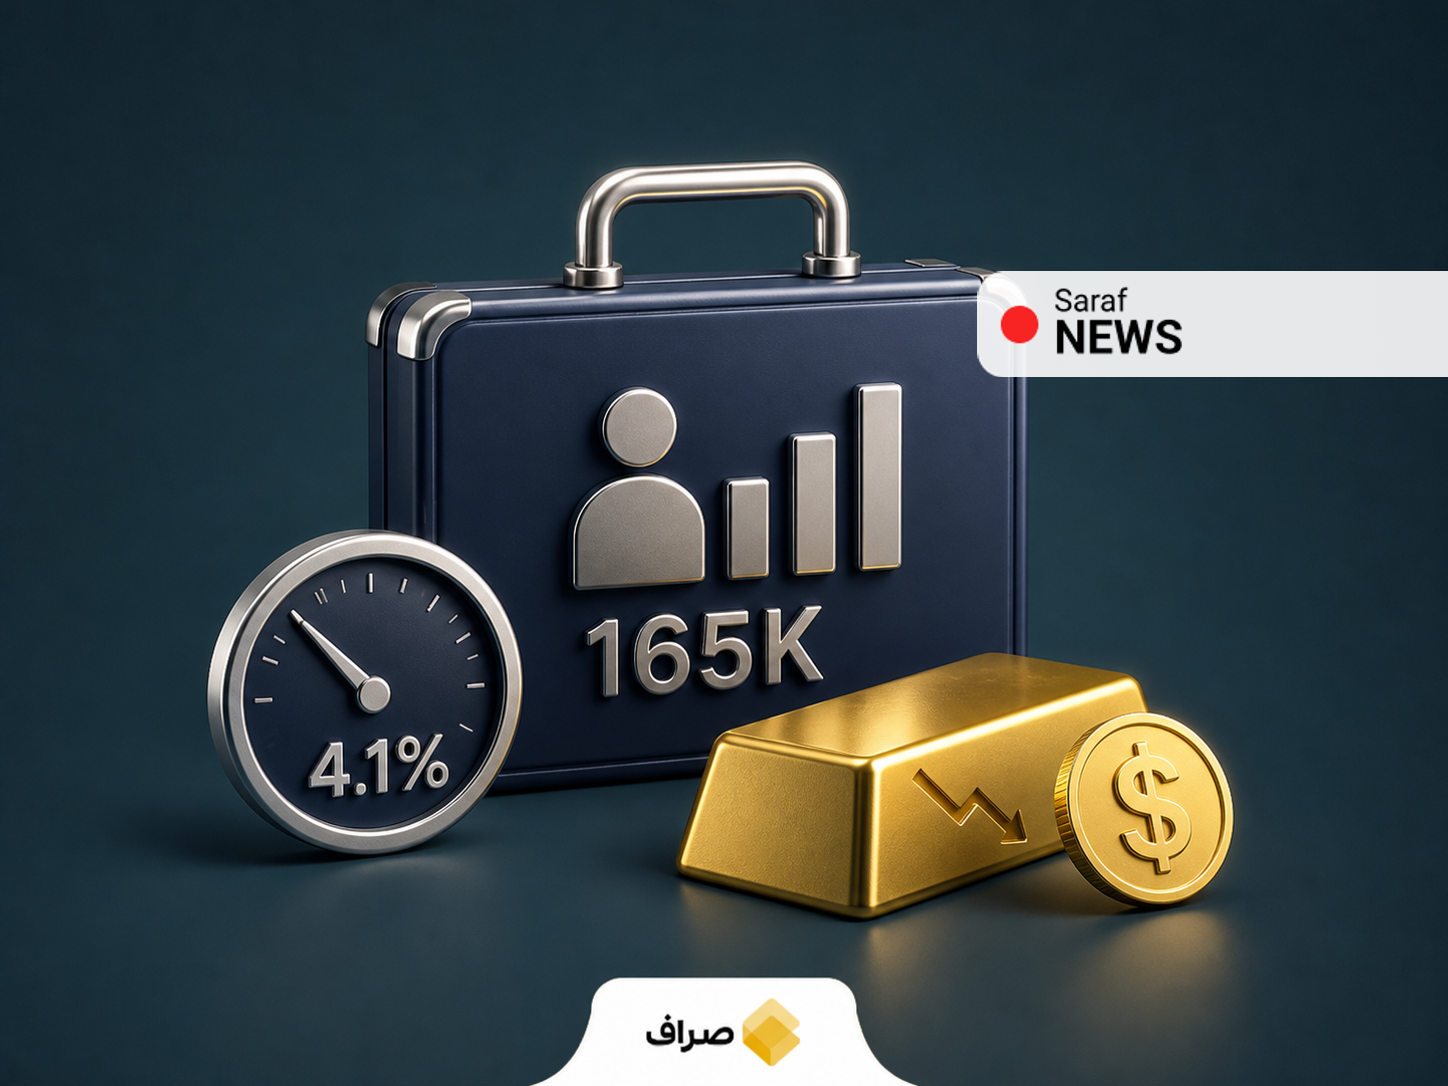
آمار اکتبر بازار کار آمریکا فراتر از پیشبینیها بود: ۱۶۵ هزار شغل غیرکشاورزی جدید و کاهش نرخ بیکاری به ۴.۱ درصد. این گزارش احتمال حفظ نرخ بهره بالا توسط فدرال رزرو را تقویت کرد و فشار فروش روی طلا ایجاد نمود. رشد ماهانه دستمزد ۰.۴ درصد نیز به این گمانه دامن زد. نگاهها حالا به دادههای تورمی و سخنان مقامات فدرال رزرو دوخته شده است.
گزارش اشتغال آمریکا با تقویت احتمال تداوم سیاست پولی انقباضی، بازار طلا و داراییهای ریسکی را تحت فشار قرار داده است.
اشتغال غیرکشاورزی ۱۶۵ هزار واحد رشد کرد
بر اساس گزارش اداره آمار کار آمریکا (BLS)، اقتصاد این کشور در ماه اکتبر ۱۶۵ هزار شغل جدید در بخش غیرکشاورزی ایجاد کرد. این رقم نه تنها از پیشبینیهای کارشناسان بالاتر بود، بلکه تابآوری قابل توجه بازار کار را یک بار دیگر به رخ کشید.
بخش عمدهای از این رشد در حوزههای خدمات درمانی، تولید و خدمات حرفهای متمرکز شده است. جالبتر اینکه آمار اشتغال دو ماه پیشتر، یعنی آگوست و سپتامبر، نیز به شکل صعودی بازنگری شد و تصویر قویتری از بازار کار ترسیم کرد.
نرخ بیکاری به ۴.۱ درصد کاهش یافت
همزمان با رشد اشتغال، نرخ بیکاری آمریکا نیز ۰.۱ درصد کاهش یافت و از ۴.۲ درصد در ماه قبل به ۴.۱ درصد رسید. با این حال، پشت این رقم کلی، نشانههایی از سختی برای بخشی از نیروی کار پنهان است: افزایش بیکاری بلندمدت، طولانیتر شدن مدت جستوجوی کار و رشد اشتغال پارهوقت از جمله این نشانهها هستند.
دستمزدها ماهانه ۰.۴ درصد بالا رفت
رشد سالانه دستمزدها در اکتبر بدون تغییر نسبت به ماههای قبل، روی ۳.۱ درصد ثابت ماند. اما آنچه بیشتر توجه سیاستگذاران پولی را جلب میکند، رشد ماهانه ۰.۴ درصدی دستمزدهاست. این شاخص، سوخت تازهای برای بحثها درباره مسیر آینده نرخ بهره فراهم میآورد.
سایه سنگین نرخ بهره بالا بر بازار
قدرت غیرمنتظره بازار کار همراه با رشد محسوس دستمزدها، این گمانه را قوت بخشیده که فدرال رزرو عجلهای برای کاهش نرخ بهره نخواهد داشت. در چنین فضایی، طبیعی است که بازده اوراق خزانهداری آمریکا روندی صعودی در پیش بگیرد و دلار نیز از این انتظارات حمایت شود.
برای بررسی اثر دادههای تورمی و مواضع فدرال رزرو بر بازار، تورم آمریکا و سخنرانی فدرال رزرو این هفته نیز قابل توجه است.
طلا و داراییهای ریسکی در تنگنا
واکنش فوری بازار به این گزارش، فشار فروش بر طلا بود. در محیطی که نرخ بهره بالا میماند، جذابیت داراییهای بدون بازدهی مثل طلا به طور طبیعی کاهش پیدا میکند.
افزایش بازده اوراق خزانهداری تنها طلا را تحت تأثیر قرار نمیدهد. این اتفاق میتواند انگیزه سرمایهگذاران برای خروج از بازارهای پرنوسان و ریسکیتری مانند رمزارزها را بیشتر کند. حتی بازارهای سهام جهانی نیز ممکن است با افزایش «هزینه فرصت» سرمایهگذاری، شاهد فشار فروش باشند.
برای سرمایهگذاران داخلی، پیامد این تحولات معمولاً از دو کانال قیمت جهانی طلا و نرخ دلار به بازار ایران منتقل میشود. اگر روند نزولی قیمت جهانی طلا تداوم یابد، احتمال کاهش قیمت سکه و طلای داخلی وجود دارد. البته نباید فراموش کرد که در این میان، عوامل داخلی مانند نرخ ارز نیما، سیاستهای بانک مرکزی و انتظارات تورمی نیز نقش تعیینکنندهای بازی میکنند.
نوبت بعدی: دادههای تورمی و سخنان فدرال رزرو
حالا نگاهها به دادههای بعدی و اظهارات مقامات فدرال رزرو دوخته شده است. گزارش شاخص قیمت تولیدکننده (PPI) آمریکا که روز جمعه منتشر میشود، میتواند جهتدهنده باشد. اگر این دادهها ضعیفتر از حد انتظار بیایند یا اگر مقامات فدرال رزرو لحن ملایمتری در پیش بگیرند، ممکن است فشار از روی طلا کم شود.
در نقطه مقابل، اگر روند انتشار دادههای اقتصادی قوی ادامه یابد و انتظارات برای افزایش نرخ بهره در جلسات آتی فدرال رزرو تقویت شود، روند نزولی طلا میتواند عمق بیشتری پیدا کند.
جمعبندی
گزارش اکتبر بازار کار آمریکا، تصویری قوی و فراتر از انتظار ارائه داد. افزایش قابل توجه اشتغال و کاهش نرخ بیکاری، عملاً احتمال تداوم نرخ بهره بالا را افزایش داده و طلا را در کوتاهمدت تحت فشار قرار داده است. با این حال، مسیر نهایی بازارها به دادههای تورمی آینده و سیگنالهایی بستگی دارد که فدرال رزرو در هفتههای پیش رو صادر میکند.
نظرات کاربران