
- پادکست صوتی این مقاله
- خلاصه مطلب
- پایا، ساتنا و پل چه تفاوتی با یکدیگر دارند؟
- جدول مقایسه پایا، ساتنا و پل
- انتقال وجه پایا چیست و چگونه انجام میشود؟
- سیکل پایا چیست؟
- ساعت واریز پایا در روزهای کاری
- انتقال پایا در روزهای تعطیل
- ساتنا چیست و چه کاربردی دارد؟
- حداقل مبلغ انتقال ساتنا
- انتقال ساتنا چقدر طول میکشد؟
- ساعت انتقال ساتنا در روزهای کاری
- سامانه پل چیست و چگونه پول را لحظهای انتقال میدهد؟
- سقف انتقال وجه پل
- تفاوت پل با کارتبهکارت
- سقف انتقال وجه با شبا چقدر است؟
- تفاوت سقف هر تراکنش با سقف روزانه
- انتقال مبالغ بالا با شماره شبا
- کارمزد انتقال پول با پایا، ساتنا و پل
- جدول کارمزد پایا، ساتنا و پل در سال ۱۴۰۵
- مثال محاسبه کارمزد انتقال وجه
- برای انتقال پول کدام روش بهتر است؟
- بهترین روش برای انتقال فوری پول
- انتقال وجه برای خرید خودرو یا ملک
- پرداخت حقوق، اجاره و هزینههای دورهای
- نقش انتقال وجه در مدیریت مالی و سرمایهگذاری
- اهمیت نقدینگی در تصمیمهای مالی
- انتقال وجه به پلتفرمهای سرمایهگذاری
- اشتباهات رایج هنگام انتقال وجه بانکی
- جمعبندی
پادکست صوتی این مقاله
خلاصه مطلب
پایا، ساتنا و پل سه روش انتقال وجه بینبانکی هستند که برای جابهجایی پول میان حسابهای بانکی استفاده میشوند. تفاوت اصلی این سامانهها در سرعت انتقال، سقف مبلغ، ساعت تسویه و کارمزد است.پایا برای انتقالهایی مناسب است که نیاز به واریز فوری ندارند؛ زیرا پول در چرخههای مشخص بانکی تسویه میشود. ساتنا بیشتر برای انتقال مبالغ بالا در روزهای کاری کاربرد دارد و پل امکان انتقال لحظهای پول را حتی در روزهای تعطیل فراهم میکند.براساس محدودیتهای اعلامشده از خرداد ۱۴۰۴، سقف هر دستور پرداخت پایا ۲۰۰ میلیون تومان و حداقل مبلغ ساتنا ۱۰۰ میلیون تومان تعیین شده است. سقف پل نیز به شیوه حضوری یا غیرحضوری انتقال بستگی دارد.
برای انتخاب روش مناسب، باید علاوه بر مبلغ، زمان موردنیاز برای رسیدن پول و هزینه انتقال را در نظر گرفت. در ادامه، تفاوت پایا، ساتنا و پل را از نظر زمان انتقال وجه، سقف تراکنش و کارمزد بررسی میکنیم.
پایا، ساتنا و پل چه تفاوتی با یکدیگر دارند؟
هر سه سامانه امکان انتقال پول بین حسابهای بانکی مختلف را فراهم میکنند، اما شیوه پردازش تراکنش در آنها یکسان نیست.
در پایا، درخواستهای انتقال وجه در چرخههای زمانی مشخص پردازش میشوند. ساتنا برای تسویه سریع مبالغ بالا در ساعات فعالیت سامانه طراحی شده است. پل نیز انتقال وجه را بهصورت لحظهای انجام میدهد.
جدول مقایسه پایا، ساتنا و پل
| ویژگی | پایا | ساتنا | پل |
|---|---|---|---|
| سرعت انتقال | در چرخههای مشخص | سریع در ساعات کاری | لحظهای |
| محدودیت مبلغ | تا ۲۰۰ میلیون تومان در هر دستور | حداقل ۱۰۰ میلیون تومان | وابسته به سقف روزانه و روش انتقال |
| انتقال در تعطیلات | طبق چرخه تعطیلات | معمولاً غیرفعال | فعال |
| شناسه حساب مقصد | شماره شبا | شماره شبا | شماره شبا |
| نرخ پایه کارمزد | ۰٫۰۱ درصد | ۰٫۰۲ درصد | ۰٫۰۲ درصد |
| کاربرد اصلی | پرداختهای غیرفوری | انتقال مبالغ بالا | انتقال فوری |
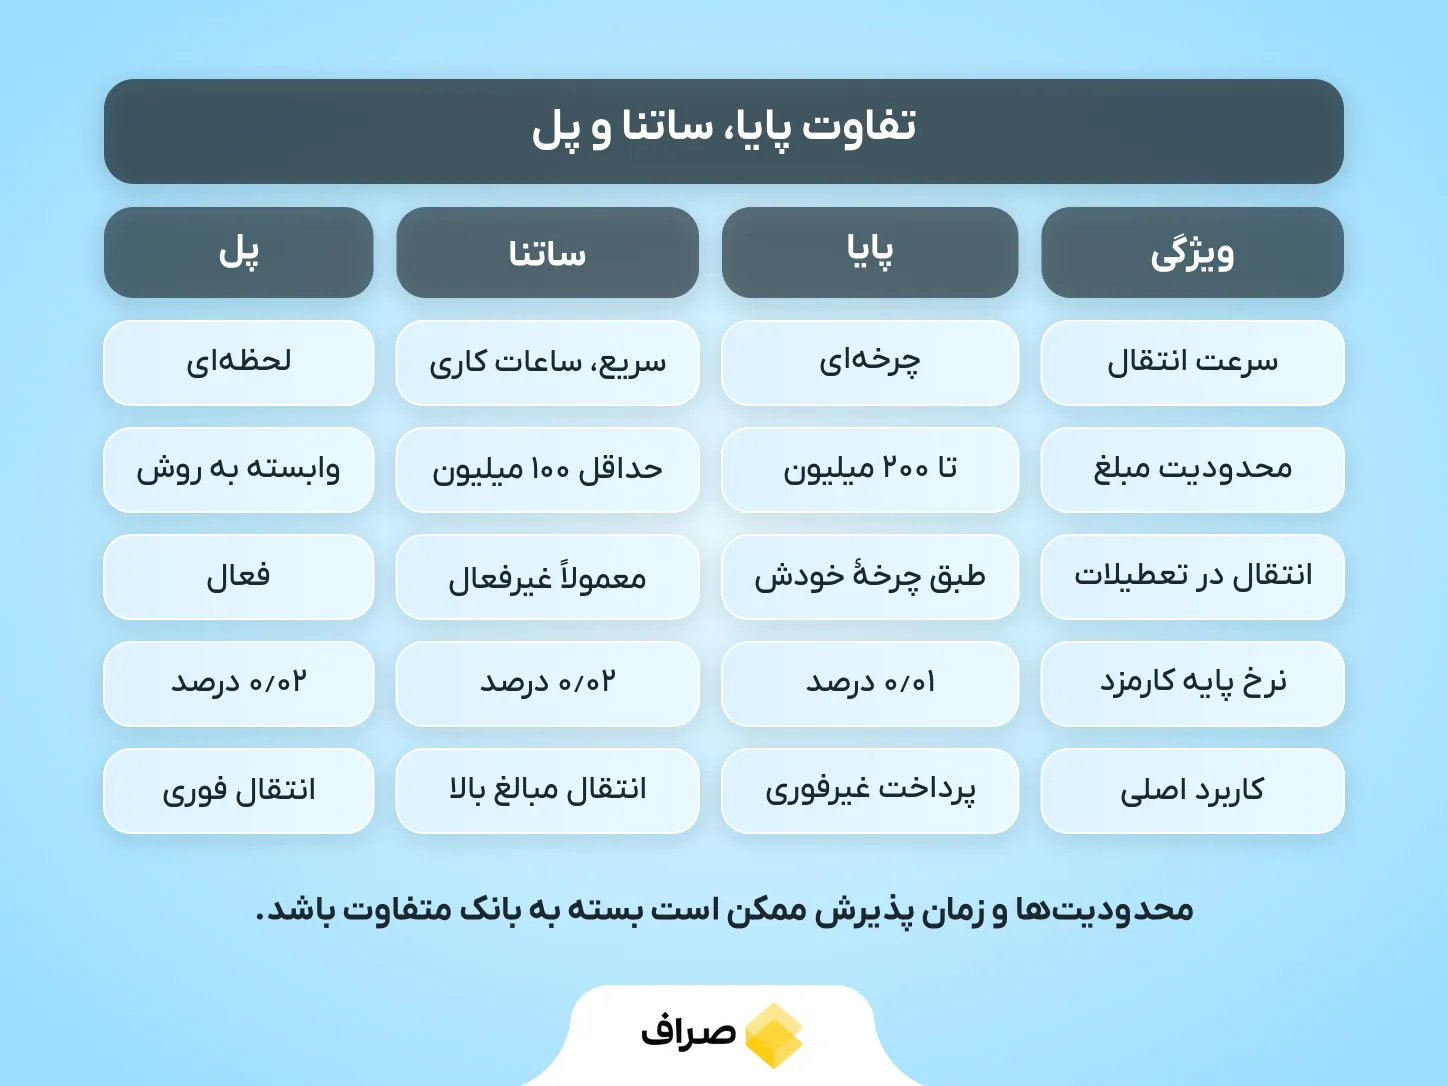
این جدول، تفاوت کلی سامانهها را نشان میدهد. محدودیتهای روزانه، سقف انتقال غیرحضوری و زمان پذیرش درخواست ممکن است بسته به بانک و مقررات جاری متفاوت باشند.
انتقال وجه پایا چیست و چگونه انجام میشود؟
پایا مخفف سامانه پایاپای الکترونیکی است. این سامانه برای انتقال وجه میان حسابهای بانکی مختلف کاربرد دارد و یکی از روشهای رایج پرداختهای غیرفوری و دورهای محسوب میشود.تفاوت اصلی پایا با روشهای انتقال لحظهای این است که درخواستها در چرخههای مشخص پردازش میشوند. بنابراین ثبت موفق درخواست به معنای واریز فوری مبلغ به حساب مقصد نیست.
فرض کنید تارا باید ۳۰ میلیون تومان بابت اجاره خانه به حساب صاحبخانه واریز کند. اگر موعد پرداخت فردا باشد، میتواند از پایا استفاده کند و انتقال را از قبل انجام دهد.
اما اگر صاحبخانه همان لحظه به پول نیاز داشته باشد، پایا ممکن است انتخاب مناسبی نباشد.
سیکل پایا چیست؟
سیکل پایا به نوبتهای تسویه تراکنشها در طول روز گفته میشود.در این سامانه، درخواستهای انتقال وجه در زمانهای مشخصی پردازش میشوند و پس از انجام تسویه، مبلغ به حساب مقصد واریز میشود.به همین دلیل، زمان ثبت درخواست و زمان دریافت پول میتواند متفاوت باشد.
برای مثال، اگر علی ساعت ۱۰ شب درخواست انتقال پایا ثبت کند، نباید انتظار داشته باشد مبلغ همان لحظه به حساب گیرنده برسد. درخواست او باید در چرخه بعدی پردازش شود.
ساعت واریز پایا در روزهای کاری
براساس برنامه اعلامشده بانک تجارت از مهر ۱۴۰۴، چرخههای تسویه پایا در روزهای عادی به شرح زیر بودهاند:
| چرخه پایا | ساعت تسویه |
|---|---|
| چرخه اول | ۳:۴۵ بامداد |
| چرخه دوم | ۹:۴۵ صبح |
| چرخه سوم | ۱۲:۴۵ ظهر |
| چرخه چهارم | ۱۸:۴۵ عصر |
این ساعتها زمان چرخه تسویه هستند و لزوماً به معنای قابلمشاهده شدن وجه در همان دقیقه در حساب مقصد نیستند.
همچنین بانک مبدأ ممکن است برای پذیرش درخواست هر چرخه، مهلت ثبت زودتری تعیین کرده باشد.
انتقال پایا در روزهای تعطیل
در برنامه اعلامشده مهر ۱۴۰۴، پایا در روزهای تعطیل تنها یک چرخه تسویه در ساعت ۱۲:۴۵ داشته است.بنابراین اگر درخواست پس از مهلت پذیرش آن چرخه ثبت شود، ممکن است انتقال در چرخه بعدی انجام شود.از آنجا که زمانبندی سامانههای بانکی قابل تغییر است، بهتر است برای پرداختهای مهم، آخرین ساعتهای اعلامشده توسط بانک مبدأ بررسی شوند.
ساتنا چیست و چه کاربردی دارد؟
ساتنا مخفف سامانه تسویه ناخالص آنی است. این سامانه برای انتقال وجه بینبانکی، بهویژه مبالغ بالا، طراحی شده است.
برخلاف پایا که انتقالها را در چرخههای مشخص پردازش میکند، ساتنا دستورهای پرداخت را بهصورت جداگانه تسویه میکند.
با این حال، ساتنا در تمام ساعات شبانهروز فعال نیست و انتقال وجه از طریق آن به ساعات فعالیت سامانه وابسته است.
حداقل مبلغ انتقال ساتنا
براساس محدودیتهای ابلاغشده از خرداد ۱۴۰۴، حداقل مبلغ هر دستور پرداخت ساتنا ۱۰۰ میلیون تومان است.سقف انتقال نیز به روش ثبت درخواست، محدودیتهای بانک و مقررات مربوط به تراکنشهای بزرگ بستگی دارد.
برای مبالغ بالا ممکن است مراجعه به شعبه یا ارائه مدارک مربوط به منشأ و دلیل انتقال وجه ضروری باشد.
انتقال ساتنا چقدر طول میکشد؟
ساتنا برای تسویه سریع در ساعات فعالیت سامانه طراحی شده است، اما نباید آن را با انتقال لحظهای و شبانهروزی پل یکسان دانست.فرض کنید زیبا قصد دارد ۳۰۰ میلیون تومان بابت خرید خودرو به حساب فروشنده انتقال دهد.
اگر درخواست در ساعت مجاز ثبت شود و بانک آن را بپذیرد، ساتنا میتواند گزینه مناسبی برای این پرداخت باشد.
اما اگر زیبا شب یا در روز تعطیل اقدام کند، ممکن است لازم باشد تا شروع فعالیت سامانه منتظر بماند.
ساعت انتقال ساتنا در روزهای کاری
ساعت پذیرش حواله ساتنا میتواند با توجه به بخشنامههای بانک مرکزی و رویه بانکها تغییر کند.
برای مثال، بانک تجارت در اطلاعیه مهر ۱۴۰۴، مهلت ثبت حواله ساتنا برای مشتریان را تا ساعت ۱۴:۳۰ روزهای کاری اعلام کرده بود.
این ساعت را نباید بدون بررسی به تمام بانکها و همه دورههای زمانی تعمیم داد.
سامانه پل چیست و چگونه پول را لحظهای انتقال میدهد؟
پل مخفف پرداخت لحظهای است. این سامانه امکان انتقال وجه بین حسابهای بانکی مختلف را با استفاده از شماره شبا فراهم میکند.
مهمترین ویژگی پل، انتقال لحظهای پول در تمام ساعات شبانهروز است.
فرض کنید سارا جمعهشب باید ۱۵ میلیون تومان به حساب یکی از اعضای خانواده واریز کند.
اگر بانک او از سامانه پل پشتیبانی کند و مبلغ در محدوده مجاز باشد، میتواند بدون انتظار برای شروع ساعت کاری بانک، انتقال را انجام دهد.
سقف انتقال وجه پل
سقف انتقال پل به شیوه حضوری یا غیرحضوری و آخرین محدودیتهای ابلاغشده بستگی دارد.در مقررات اجرایی از خرداد ۱۴۰۴، سقف روزانه پل برای انتقال غیرحضوری ۵۰ میلیون تومان و برای انتقال حضوری ۱۰۰ میلیون تومان تعیین شده بود.
با توجه به تغییرپذیر بودن سقفهای بانکی، کاربران باید پیش از انتقال، محدودیت فعلی را در همراهبانک یا شعبه بررسی کنند.
تفاوت پل با کارتبهکارت
در کارتبهکارت، کاربر معمولاً شماره کارت مقصد را وارد میکند؛ اما انتقال وجه در سامانه پل با شماره شبا انجام میشود.
هر دو روش برای انتقال سریع کاربرد دارند، ولی از نظر سقف مبلغ، کارمزد و زیرساخت بانکی متفاوت هستند.
برای مثال، اگر فردی شماره شبای گیرنده را داشته باشد و مبلغ انتقال در محدوده مجاز پل قرار بگیرد، میتواند این روش را بهجای کارتبهکارت بررسی کند.
سقف انتقال وجه با شبا چقدر است؟
شماره شبا شناسه استاندارد حساب بانکی است که برای انتقال پول بین بانکهای مختلف استفاده میشود.نکته مهم این است که شماره شبا بهتنهایی روش انتقال نیست. کاربر میتواند بسته به مبلغ و شرایط، از پایا، ساتنا یا پل برای انتقال وجه با شبا استفاده کند.
تفاوت سقف هر تراکنش با سقف روزانه
سقف هر تراکنش به بیشترین مبلغ مجاز برای یک دستور پرداخت اشاره دارد، اما سقف روزانه مجموع مبلغی است که کاربر میتواند در یک روز انتقال دهد.
برای مثال، سقف ۲۰۰ میلیون تومانی پایا مربوط به هر دستور پرداخت است و نباید آن را بدون بررسی، معادل سقف کل انتقال روزانه هر مشتری دانست.
بانکها ممکن است برای خدمات غیرحضوری یا حسابهای مختلف، محدودیتهای جداگانهای اعمال کنند.
انتقال مبالغ بالا با شماره شبا
فرض کنید ملیکا باید ۵۰۰ میلیون تومان برای یک معامله انتقال دهد.این مبلغ از سقف یک دستور پرداخت پایا بیشتر است و ممکن است با محدودیتهای خدمات غیرحضوری نیز مواجه شود.در چنین شرایطی، ملیکا میتواند امکان استفاده از ساتنا، شرایط انتقال حضوری و مدارک موردنیاز را بررسی کند.
برای معاملات بزرگ، هماهنگی زمان انتقال با طرف مقابل نیز اهمیت دارد.
کارمزد انتقال پول با پایا، ساتنا و پل
کارمزد یکی از معیارهای مهم انتخاب روش انتقال وجه است؛ بهویژه برای افرادی که بهصورت منظم تراکنش بانکی انجام میدهند.
براساس جدول تعرفه خدمات بانکی منتشرشده برای سال ۱۴۰۵، نرخ پایه کارمزد این سه سامانه متفاوت است.
جدول کارمزد پایا، ساتنا و پل در سال ۱۴۰۵
| روش انتقال | نرخ کارمزد | محدودیت کارمزد |
|---|---|---|
| پایا، دستور انفرادی | ۰٫۰۱٪ مبلغ | حداقل ۴۰۰ و حداکثر ۱۲ هزار تومان |
| ساتنا | ۰٫۰۲٪ مبلغ | حداکثر ۵۰ هزار تومان |
| پل | ۰٫۰۲٪ مبلغ | حداقل ۸۰۰ تومان |
در انتقال حضوری، ممکن است هزینه خدمات شعبه نیز به کارمزد اصلی اضافه شود.
مثال محاسبه کارمزد انتقال وجه
فرض کنید مریم قصد دارد ۲۰ میلیون تومان به حساب خواهرش واریز کند.
اگر از پایا استفاده کند، کارمزد پایه با نرخ ۰٫۰۱ درصد برابر دو هزار تومان خواهد بود.
در مقابل، کارمزد پایه پل برای همین مبلغ با نرخ ۰٫۰۲ درصد، چهار هزار تومان است.
بنابراین اگر زمان دریافت پول اهمیت زیادی نداشته باشد، پایا میتواند گزینه کمهزینهتری باشد.
اما اگر خواهر مریم همان لحظه به پول نیاز داشته باشد، سرعت انتقال پل ممکن است ارزش پرداخت کارمزد بیشتر را داشته باشد.
برای انتقال پول کدام روش بهتر است؟
انتخاب روش انتقال وجه به مبلغ، زمان موردنیاز و شرایط پرداخت بستگی دارد.
گاهی سرعت مهمترین عامل است و گاهی کارمزد کمتر یا امکان انتقال مبلغ بالا اولویت دارد.
بهترین روش برای انتقال فوری پول
اگر لازم است پول همان لحظه به حساب مقصد برسد، پل معمولاً گزینه مناسبی است؛ البته به شرط آنکه مبلغ در سقف مجاز قرار داشته باشد و خدمت در بانک مبدأ فعال باشد.
برای مثال، اگر سعید نیمهشب نیاز داشته باشد ۱۰ میلیون تومان انتقال دهد، پل میتواند نسبت به پایا یا ساتنا انتخاب کاربردیتری باشد.
انتقال وجه برای خرید خودرو یا ملک
در معاملات بزرگ، مبلغ انتقال معمولاً بالاتر از سقف روشهای پرداخت خرد است.
برای مثال، اگر نیلوفر بخواهد ۷۰۰ میلیون تومان بابت خرید خودرو انتقال دهد، بهتر است شرایط ساتنا و خدمات حضوری بانک را بررسی کند.در چنین معاملاتی، دریافت رسید بهتنهایی برای تأیید وصول وجه کافی نیست و فروشنده باید واریز قطعی پول را در حساب خود بررسی کند.
پرداخت حقوق، اجاره و هزینههای دورهای
برای پرداختهایی که مبلغ و موعد آنها از قبل مشخص است، پایا میتواند روش مناسبی باشد.
فرض کنید یک شرکت باید هر ماه حقوق کارکنان را پرداخت کند. اگر پرداختها از قبل برنامهریزی شوند، میتوان زمان ثبت درخواست را با چرخههای تسویه هماهنگ کرد.در این حالت، نیاز کمتری به استفاده از روشهای انتقال فوری وجود دارد.
نقش انتقال وجه در مدیریت مالی و سرمایهگذاری
زمان رسیدن پول به حساب مقصد میتواند بر پرداخت تعهدات مالی، مدیریت نقدینگی و اجرای برنامههای سرمایهگذاری تأثیر بگذارد.
شناخت تفاوت روشهای انتقال به افراد کمک میکند پول موردنیاز خود را در زمان مناسب در دسترس داشته باشند.
اهمیت نقدینگی در تصمیمهای مالی
فرض کنید فرهاد بخشی از پسانداز خود را در حساب بانکی نگهداری میکند و قصد دارد از آن برای سرمایهگذاری استفاده کند.اگر انتقال پول با تأخیر انجام شود، ممکن است زمان موردنظر او برای خرید دارایی تغییر کند.
این موضوع بهویژه در بازارهایی که قیمتها در طول روز نوسان دارند اهمیت بیشتری پیدا میکند.
بنابراین هنگام برنامهریزی مالی، باید علاوه بر موجودی حساب، مدتزمان انتقال و قابلاستفاده شدن پول را نیز در نظر گرفت.
انتقال وجه به پلتفرمهای سرمایهگذاری
در پلتفرمهای سرمایهگذاری مانند صراف، کاربران ممکن است برای خرید دارایی نیاز به شارژ موجودی ریالی داشته باشند.
زمان قابلاستفاده شدن این موجودی میتواند به روش واریز، زمان تسویه بانکی و فرایند ثبت وجه در حساب کاربری بستگی داشته باشد.
به همین دلیل، بهتر است پیش از انتقال مبلغ، روشهای واریز و زمان پردازش آنها بررسی شوند.
برای مثال، فردی که قصد خرید یک دارایی در زمان مشخصی را دارد، باید مطمئن شود وجه موردنیاز پیش از ثبت سفارش در دسترس خواهد بود.
اشتباهات رایج هنگام انتقال وجه بانکی
یکی از اشتباهات رایج، تصور فوری بودن تمام انتقالهای انجامشده با شماره شبا است. در حالی که سرعت انتقال به سامانه انتخابی بستگی دارد.اشتباه دیگر، ثبت درخواست پایا بدون توجه به زمان چرخه تسویه است. این موضوع میتواند باعث شود پول دیرتر از زمان مورد انتظار به حساب مقصد برسد.برخی افراد نیز سقف هر تراکنش را با سقف روزانه اشتباه میگیرند و هنگام انتقال مبالغ بالا با محدودیت بانکی مواجه میشوند.
وارد کردن شماره شبای نادرست، بیتوجهی به کارمزد و بررسی نکردن وضعیت نهایی تراکنش نیز از دیگر اشتباهات رایج هستند.
برای پرداختهای مهم، بهتر است اطلاعات گیرنده با دقت بررسی شود و تا زمان تأیید واریز قطعی، شماره پیگیری تراکنش نگهداری شود.
جمعبندی
پایا، ساتنا و پل سه روش انتقال وجه بینبانکی هستند که هرکدام برای شرایط متفاوتی کاربرد دارند.پایا برای پرداختهای برنامهریزیشده و غیرفوری مناسب است. ساتنا بیشتر برای انتقال مبالغ بالا در روزهای کاری استفاده میشود و پل امکان انتقال لحظهای پول را در تمام ساعات شبانهروز فراهم میکند.انتخاب روش مناسب باید براساس مبلغ انتقال، زمان موردنیاز برای دریافت وجه، سقف مجاز و کارمزد انجام شود.
شناخت این تفاوتها کمک میکند پرداختهای روزمره و تعهدات مالی بهتر مدیریت شوند و پول در زمان مناسب برای استفاده یا سرمایهگذاری در دسترس باشد.
سوالات متداول
پایا انتقال وجه را در چرخههای مشخص انجام میدهد، اما ساتنا برای تسویه سریع مبالغ بالا در ساعات فعالیت سامانه طراحی شده است.
براساس برنامه اعلامشده مهر ۱۴۰۴، پایا در روزهای عادی چهار چرخه تسویه و در روزهای تعطیل یک چرخه داشته است. زمانبندی ممکن است با بخشنامههای جدید تغییر کند.
براساس محدودیتهای ابلاغشده از خرداد ۱۴۰۴، سقف هر دستور پرداخت پایا ۲۰۰ میلیون تومان تعیین شده است.
بله. پل برای انتقال لحظهای در تمام ساعات شبانهروز، از جمله روزهای تعطیل، طراحی شده است.
طبق تعرفه منتشرشده سال ۱۴۰۵، نرخ پایه پایا ۰٫۰۱ درصد و ساتنا ۰٫۰۲ درصد مبلغ تراکنش است؛ البته کف و سقف کارمزد نیز در مبلغ نهایی تأثیر دارند.
این موضوع به سامانه انتخابی بستگی دارد. انتقال با پل معمولاً لحظهای است، پایا در چرخههای مشخص تسویه میشود و ساتنا در ساعات فعالیت سامانه پردازش میشود.


نظرات کاربران