
- خلاصه مطلب
- تحلیل IMF: بدهی ناخالص ۲۰۷ درصدی در مقابل خالص ۸۹ درصدی
- نرخ بهره مؤثر پایینتر از رشد اقتصادی ژاپن
- کاهش نسبت بدهی ژاپن؛ فرصتی که ممکن است موقتی باشد
- دو تهدید پیش رو: هزینه سود بدهی و سالمندی جمعیت ژاپن
- بازده اوراق ۱۰ ساله ژاپن به ۳ درصد رسید
- پیامدهای غیرمستقیم برای بازارهای جهانی و ایران
- جمعبندی
- منبع
خلاصه مطلب
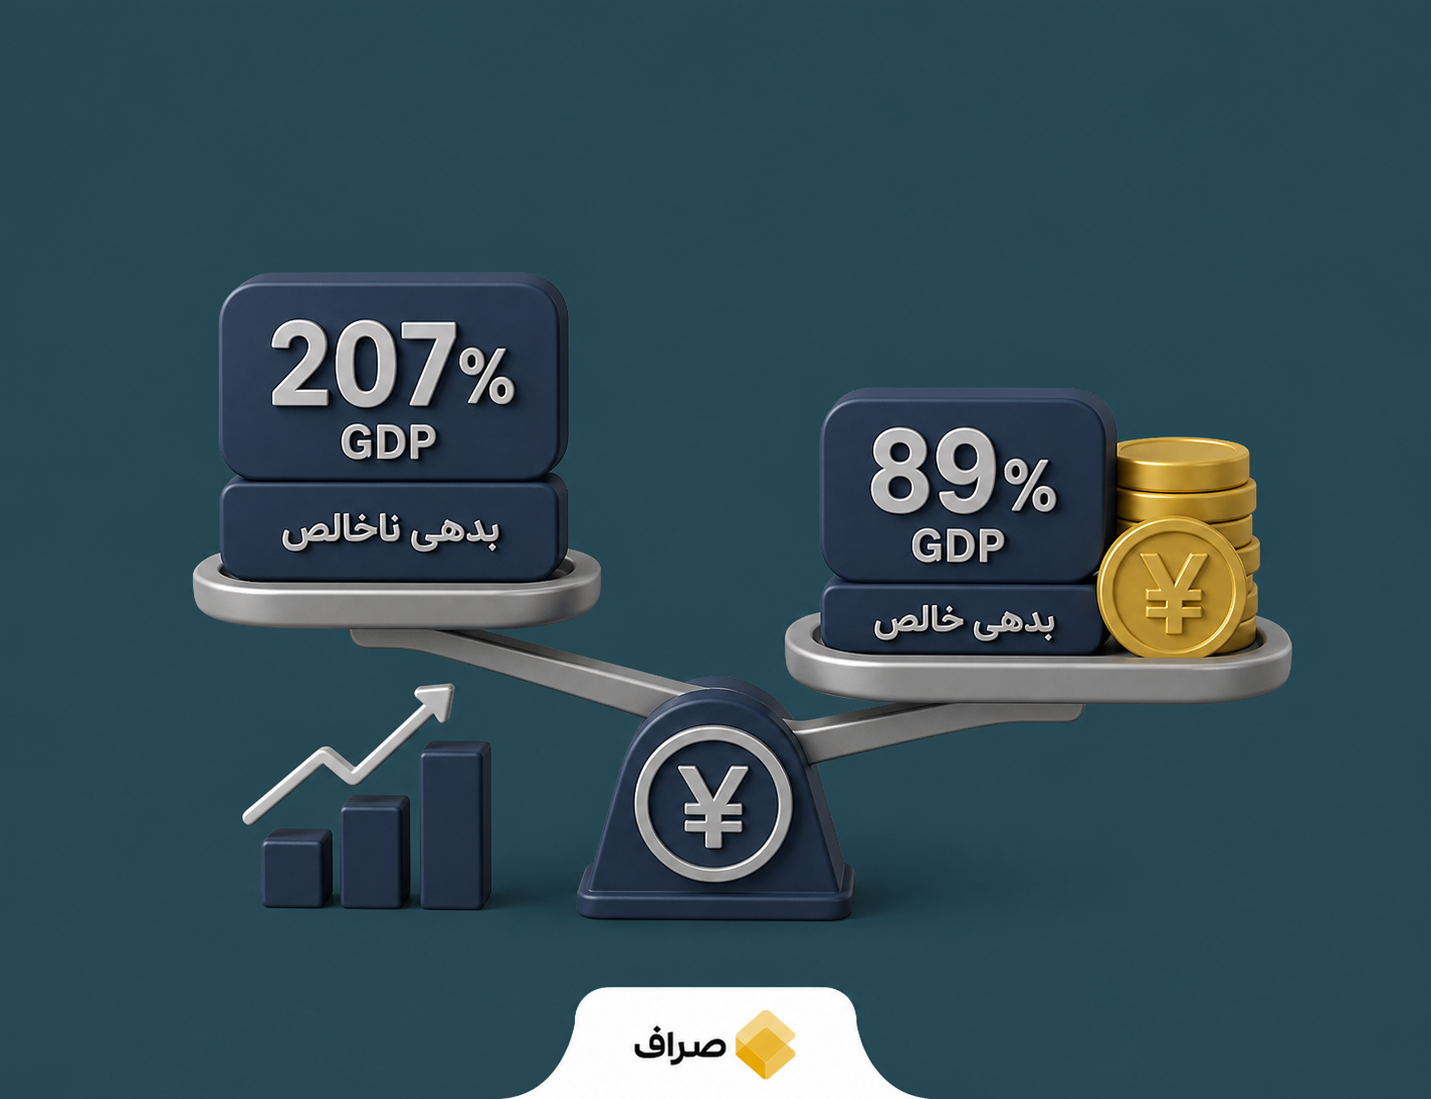
تحلیل تازه صندوق بینالمللی پول نگاه متفاوتی به وضعیت مالی ژاپن ارائه میدهد و میگوید ارزیابی سلامت مالی توکیو نباید صرفاً بر حجم عظیم بدهی ناخالص متمرکز شود. بدهی عمومی ژاپن حدود ۲۰۷ درصد تولید ناخالص داخلی است، اما با احتساب داراییهای دولت، بدهی خالص به حدود ۸۹ درصد میرسد. این تحلیل همزمان با لمس مرز ۳ درصد توسط بازده اوراق قرضه دهساله ژاپن (برای نخستین بار از ۱۹۹۶) منتشر شده است. IMF هشدار میدهد شرایط مساعد کنونی برای کاهش بدهی ممکن است دوام نداشته باشد. نرخ بهره مؤثر بدهی دولت ۰.۷ درصد بوده در حالی که اقتصاد ۴.۵ درصد رشد کرده و کسری بودجه اولیه بهبود یافته است. پیشبینی کاهش نسبت بدهی تا حدود ۱۹۰ درصد تا اواسط دهه ۲۰۳۰ وجود دارد اما پس از آن روند صعودی محتمل است. هزینه سود بدهی بین ۲۰۲۵ تا ۲۰۳۱ تقریباً دو برابر میشود و سالمندی جمعیت فشار بیشتری وارد میکند. بانک مرکزی نرخ بهره را به ۱ درصد افزایش داده. تأثیر مستقیم بر بازار ایران محدود است اما از مسیر ین، معاملات حمل ارزی، طلا، دلار و انحراف سرمایه از بازارهای نوظهور اثر غیرمستقیم خواهد داشت.
تحلیل تازه صندوق بینالمللی پول نگاه متفاوتی به وضعیت مالی ژاپن ارائه میدهد. به گفته این نهاد، ارزیابی سلامت مالی توکیو نباید صرفاً بر حجم عظیم بدهی ناخالص آن متمرکز شود. بدهی عمومی ژاپن اکنون حدود ۲۰۷ درصد تولید ناخالص داخلی را تشکیل میدهد، اما وقتی داراییهای گسترده دولت در نظر گرفته شود، این نسبت به شکل چشمگیری کاهش یافته و بدهی خالص به حدود ۸۹ درصد میرسد.
این تحلیل در شرایطی منتشر شده که بازده اوراق قرضه دهساله ژاپن برای نخستین بار از سال ۱۹۹۶، مرز ۳ درصد را لمس کرده است. با این حال، تحلیلگران IMF هشدار میدهند که شرایط مساعد کنونی برای کاهش بدهی، ممکن است دوام چندانی نداشته باشد.
تحلیل IMF: بدهی ناخالص ۲۰۷ درصدی در مقابل خالص ۸۹ درصدی
«راهول آناند» و «شجاعت خان»، دو اقتصاددان ارشد دپارتمان آسیا و اقیانوسیه صندوق بینالمللی پول، در یادداشتی تحلیلی به واکاوی وضعیت بدهی ژاپن پرداختهاند.
بر اساس این بررسی، بدهی عمومی ژاپن که بالاترین رقم در میان کشورهای توسعهیافته است، به حدود ۲۰۷ درصد تولید ناخالص داخلی رسیده. اما تصویر وقتی کامل میشود که داراییهای دولتی، از جمله صندوقهای بازنشستگی، نیز به حساب آیند. با این محاسبه، نسبت بدهی خالص به سطحی نزدیک به ۸۹ درصد تنزل میکند؛ رقمی که با وضعیت بسیاری از دیگر اقتصادهای گروه هفت قابل مقایسه است.
نرخ بهره مؤثر پایینتر از رشد اقتصادی ژاپن
صندوق بینالمللی پول در تحلیل خود به یک نکته کلیدی دیگر نیز اشاره میکند: نرخ بهره مؤثر بر بدهیهای دولت ژاپن در سال گذشته تنها ۰.۷ درصد بود، در حالی که اقتصاد این کشور رشد ۴.۵ درصدی را تجربه کرد.
همزمان، کسری بودجه اولیه ژاپن روند بهبودی چشمگیری داشته و از ۸ درصد تولید ناخالص داخلی در سال ۲۰۲۱، به حدود ۱ درصد در سال ۲۰۲۵ رسیده است. میانگین سررسید بدهیهای عمومی نیز حدود ۹ سال برآورد شده که به دولت فرصت تنفس میدهد. پیشتر نیز تصمیم بانک مرکزی آمریکا، انگلیس و ژاپن این هفته مورد توجه بازارها قرار گرفته بود.
کاهش نسبت بدهی ژاپن؛ فرصتی که ممکن است موقتی باشد
پیشبینی مطرح شده از سوی IMF حاکی از آن است که نسبت بدهی ژاپن به تولید ناخالص داخلی، احتمالاً تا اواسط دهه ۲۰۳۰ به حدود ۱۹۰ درصد کاهش خواهد یافت. اما این پایان ماجرا نیست. تحلیلگران هشدار میدهند که پس از آن تاریخ، روند صعودی مجدد این نسبت محتمل است.
آنها بر اجرای اصلاحات مالی تدریجی و گامبهگام تأکید کرده و خاطرنشان میکنند که کاهش فعلی بدهی، به معنای رفع کامل چالشهای پیش روی اقتصاد ژاپن نیست.
دو تهدید پیش رو: هزینه سود بدهی و سالمندی جمعیت ژاپن
برآوردها حاکی از آن است که هزینه پرداخت سود بدهی دولت ژاپن بین سالهای ۲۰۲۵ تا ۲۰۳۱، تقریباً دو برابر خواهد شد. هرگونه افزایش بیشتر در نرخهای بهره، فشار مضاعفی بر بودجه عمومی وارد خواهد کرد.
از سوی دیگر، ژاپن با چالش ساختاری سالمندی جمعیت نیز روبروست. این پدیده، هزینههای عمومی را در بخشهایی مانند سلامت و بازنشستگی تحت فشار فزاینده قرار میدهد. ترکیب این عامل با افزایش هزینه بهره، مسیر آینده مدیریت بدهی را پیچیدهتر میکند.
بازده اوراق ۱۰ ساله ژاپن به ۳ درصد رسید
در سپتامبر ۲۰۲۶، بازده اوراق قرضه دهساله ژاپن پس از سه دهه، بار دیگر به سطح ۳ درصد صعود کرد. بانک مرکزی این کشور نیز نرخ بهره را به ۱ درصد افزایش داده که بالاترین سطح در ۳۱ سال گذشته محسوب میشود.
این تحولات در حالی رخ میدهند که آمریکا در نشست گروه بیست، برای افزایش نرخ بهره در جهان فشار وارد میکند. تغییر در نرخهای بهره و بازده اوراق ژاپن، تأثیر مستقیمی بر ارزش پول این کشور (ین) و جریانهای سرمایه در سطح جهانی خواهد داشت.
پیامدهای غیرمستقیم برای بازارهای جهانی و ایران
تأثیر مستقیم این تحولات بر بازارهای داخلی ایران محدود ارزیابی میشود. ارتباط اصلی از مسیر تحولات گستردهتر در بازارهای مالی جهانی منتقل خواهد شد.
افزایش نرخ بهره در ژاپن میتواند بر ارزش ین در مقابل دلار و نیز معاملات «حمل ارزی» (carry trade) مبتنی بر این واحد پولی اثر بگذارد. در صورت تشدید نگرانیها از بحران بدهی، تقاضا برای داراییهای امن مانند طلا و دلار ممکن است افزایش یابد. از طرفی، بازده جذابتر اوراق ژاپن میتواند بخشی از سرمایهها را از بازارهای نوظهور مانند ایران منحرف کند.
با توجه به محدودیتهای ناشی از تحریمها و نبود ارتباط مالی مستقیم، اثر این نوسانها بر بازار ارز، طلا و بورس ایران عمدتاً غیرمستقیم و با تأخیر زمانی احساس خواهد شد.
جمعبندی
تحلیل صندوق بینالمللی پول، تصویری دوگانه از وضعیت بدهی ژاپن ترسیم میکند. پشت عنوان نگرانکننده «بدهی ناخالص ۲۰۷ درصدی»، محاسبه بدهی خالص که داراییهای دولت را در نظر میگیرد، رقم متعادلتری حدود ۸۹ درصد را نشان میدهد. اما آینده هموار نیست. افزایش پیشبینیشده هزینه سود بدهی و فشار فزاینده ناشی از سالمندی جمعیت، هشدار میدهند که پنجره فرصت کنونی برای کاهش بدهی ممکن است بسته شود. بنابراین، ضرورت اصلاحات مالی ساختاری و تدریجی در ژاپن همچنان پابرجاست.
نظرات کاربران