
چگونه با حقوق ثابت پسانداز کنیم و برای سرمایهگذاری برنامهریزی کنیم؟
8 روز گذشته
- پادکست صوتی این مقاله
- خلاصه مطلب
- چرا پسانداز با حقوق ثابت اهمیت دارد؟
- تفاوت درآمد ثابت با پسانداز منظم
- نقش پسانداز در امنیت مالی
- اولین قدم برای پسانداز؛ شناخت درآمد و هزینهها
- هزینههای ضروری و غیرضروری را جدا کنید
- هزینههای کوچک را دستکم نگیرید
- روش بودجهبندی حقوق ماهانه
- قانون ۵۰/۳۰/۲۰ چیست؟
- جدول بودجهبندی با حقوق ۳۰ میلیون تومان
- چگونه با حقوق کم پسانداز کنیم؟
- پسانداز را از مبلغ کم شروع کنید
- افزایش تدریجی مبلغ پسانداز
- پسانداز در ابتدای ماه یا پایان ماه؟
- روش پرداخت به خود در ابتدای ماه
- نقش پسانداز خودکار در نظم مالی
- صندوق اضطراری؛ قبل از سرمایهگذاری به چه چیزی نیاز داریم؟
- ذخیره اضطراری چقدر باید باشد؟
- چرا پول اضطراری نباید در دارایی پرریسک باشد؟
- تورم چه تاثیری بر پسانداز حقوقبگیران دارد؟
- تفاوت مبلغ پسانداز با ارزش واقعی آن
- چرا سرمایهگذاری در کنار پسانداز مطرح میشود؟
- چگونه پسانداز ماهانه را به سرمایهگذاری تبدیل کنیم؟
- سرمایهگذاری با مبالغ کم
- سرمایهگذاری منظم یا خرید دورهای
- انتخاب دارایی مناسب برای سرمایهگذاری با حقوق ثابت
- سرمایهگذاری کوتاهمدت و بلندمدت
- تنوعبخشی در سبد سرمایهگذاری
- توجه به نقدشوندگی و ریسک سرمایهگذاری
- برنامهریزی برای اهداف مالی کوتاهمدت و بلندمدت
- هدف کوتاهمدت؛ خرید وسیله ضروری
- هدف بلندمدت؛ ساخت سرمایه برای آینده
- اشتباهات رایج در پسانداز و سرمایهگذاری با حقوق ثابت
- جمعبندی؛ از پسانداز منظم تا سرمایهگذاری آگاهانه
پادکست صوتی این مقاله
خلاصه مطلب
پسانداز با حقوق ثابت یکی از مهمترین قدمها برای رسیدن به ثبات مالی و شروع سرمایهگذاری است. برخلاف تصور رایج، برای پسانداز کردن همیشه به درآمد بالا نیاز نیست؛ بلکه مدیریت هزینهها، تعیین هدف مالی و کنار گذاشتن بخشی از درآمد بهصورت منظم میتواند نقطه شروع مناسبی باشد.افرادی که حقوق ماهانه مشخصی دارند، معمولاً میتوانند درآمد خود را از قبل پیشبینی کنند. این ویژگی به آنها کمک میکند برای پرداخت هزینههای ضروری، پسانداز و سرمایهگذاری برنامهریزی کنند. البته افزایش هزینههای زندگی، تورم و تعهدات مالی ممکن است مقدار پول باقیمانده در پایان ماه را کاهش دهد.
برای پسانداز با حقوق ثابت، ابتدا باید درآمد و هزینههای ماهانه مشخص شوند. سپس میتوان مبلغی متناسب با شرایط مالی برای پسانداز در نظر گرفت و بهتدریج بخشی از آن را به اهداف سرمایهگذاری اختصاص داد.
در ادامه بررسی میکنیم چگونه با حقوق ثابت پسانداز کنیم، چه روشهایی برای مدیریت هزینهها وجود دارد و چطور میتوان از پسانداز ماهانه برای ساختن یک برنامه سرمایهگذاری استفاده کرد.
چرا پسانداز با حقوق ثابت اهمیت دارد؟
داشتن حقوق ثابت به این معناست که فرد در بازههای زمانی مشخص، معمولاً ماهانه، درآمد نسبتاً قابل پیشبینی دریافت میکند.این موضوع یکی از مزیتهای مهم برای برنامهریزی مالی است؛ زیرا فرد میتواند از قبل مشخص کند چه مقدار از درآمدش صرف هزینههای ضروری میشود و چه مبلغی برای سایر اهداف باقی میماند.
با این حال، دریافت حقوق ثابت بهتنهایی باعث ایجاد پسانداز نمیشود. اگر تمام درآمد صرف هزینههای ماهانه شود، حتی فردی با حقوق نسبتاً بالا نیز ممکن است در پایان ماه پولی برای پسانداز نداشته باشد.
تفاوت درآمد ثابت با پسانداز منظم
درآمد ثابت به پولی گفته میشود که فرد بهصورت منظم دریافت میکند، اما پسانداز منظم به کنار گذاشتن بخشی از این درآمد در دورههای مشخص اشاره دارد.
فرض کنید علی و زهره هر دو ماهانه ۳۰ میلیون تومان حقوق دریافت میکنند.
علی بدون برنامه مشخص هزینه میکند و در پایان ماه معمولاً مبلغی برای پسانداز ندارد.
در مقابل، زهره ابتدای هر ماه ۳ میلیون تومان از حقوق خود را کنار میگذارد و سایر هزینهها را با مبلغ باقیمانده مدیریت میکند.
اگر زهره بتواند این روند را برای یک سال ادامه دهد، بدون در نظر گرفتن سود یا تغییر ارزش پول، ۳۶ میلیون تومان پسانداز خواهد داشت.
تفاوت این دو نفر در میزان درآمد نیست؛ بلکه در شیوه مدیریت آن است.
نقش پسانداز در امنیت مالی
پسانداز میتواند به افراد کمک کند در زمان مواجهه با هزینههای پیشبینینشده، وابستگی کمتری به دریافت وام یا قرض گرفتن داشته باشند.برای مثال، اگر وسیله ضروری منزل خراب شود یا هزینه درمانی غیرمنتظرهای ایجاد شود، وجود پسانداز میتواند بخشی از فشار مالی را کاهش دهد.
از طرف دیگر، پسانداز منظم امکان برنامهریزی برای اهداف بزرگتر مانند خرید خانه، ادامه تحصیل یا سرمایهگذاری را فراهم میکند.
اولین قدم برای پسانداز؛ شناخت درآمد و هزینهها
پیش از تعیین مبلغ پسانداز، باید مشخص شود حقوق ماهانه چگونه خرج میشود.
بسیاری از افراد هزینههای بزرگ مانند اجاره خانه و اقساط وام را بهخوبی میشناسند، اما ممکن است از مجموع هزینههای کوچک روزانه اطلاع دقیقی نداشته باشند.ثبت هزینهها کمک میکند تصویر روشنتری از وضعیت مالی ایجاد شود.
هزینههای ضروری و غیرضروری را جدا کنید
هزینههای ضروری معمولاً شامل مواردی مانند اجاره خانه، خوراک، رفتوآمد، درمان و اقساط تعهدات مالی هستند.در مقابل، هزینههایی مانند خریدهای تفریحی، سفارش مکرر غذا یا اشتراکهای غیرضروری ممکن است انعطاف بیشتری برای کاهش داشته باشند.البته ضروری یا غیرضروری بودن یک هزینه به شرایط زندگی هر فرد بستگی دارد.
برای مثال، هزینه رفتوآمد با تاکسی برای فردی که به حملونقل عمومی دسترسی ندارد، ممکن است یک هزینه ضروری باشد.
هزینههای کوچک را دستکم نگیرید
فرض کنید رامیلا هر روز کاری ۱۰۰ هزار تومان برای خرید خوراکی یا نوشیدنی هزینه میکند.اگر او در ماه ۲۲ روز کاری داشته باشد، مجموع این هزینه به ۲ میلیون و ۲۰۰ هزار تومان میرسد.این مبلغ بهتنهایی ممکن است چندان قابلتوجه به نظر نرسد، اما بررسی مجموع هزینههای تکرارشونده میتواند فرصتهایی برای پسانداز ایجاد کند.
هدف از این بررسی حذف تمام هزینههای شخصی نیست؛ بلکه شناخت هزینههایی است که میتوان بدون کاهش جدی کیفیت زندگی، آنها را مدیریت کرد.
روش بودجهبندی حقوق ماهانه
بودجهبندی به معنای تقسیم درآمد میان نیازهای مختلف است. این کار کمک میکند پیش از خرج شدن حقوق، برای آن برنامه مشخصی وجود داشته باشد.یکی از روشهای شناختهشده بودجهبندی، الگوی ۵۰/۳۰/۲۰ است.
قانون ۵۰/۳۰/۲۰ چیست؟
در این روش، درآمد خالص ماهانه به سه بخش تقسیم میشود:
- ۵۰ درصد برای نیازهای ضروری: مانند اجاره، خوراک، قبوض و رفتوآمد.
- ۳۰ درصد برای خواستههای شخصی: مانند تفریح، خریدهای اختیاری و سرگرمی.
- ۲۰ درصد برای اهداف مالی: مانند پسانداز، ایجاد ذخیره اضطراری، بازپرداخت بدهیهای اضافی یا سرمایهگذاری.
این تقسیمبندی یک الگوی پیشنهادی است و برای همه افراد مناسب نیست.برای مثال، فردی که بخش بزرگی از درآمدش صرف اجاره خانه میشود، ممکن است نتواند دقیقاً ۵۰ درصد حقوق خود را به هزینههای ضروری اختصاص دهد.
در چنین شرایطی، بهتر است درصدها متناسب با وضعیت واقعی زندگی تنظیم شوند.
جدول بودجهبندی با حقوق ۳۰ میلیون تومان
فرض کنید نگار ماهانه ۳۰ میلیون تومان حقوق خالص دریافت میکند و قصد دارد برای هزینههای زندگی و اهداف مالی خود برنامهریزی کند.
جدول زیر یک نمونه فرضی از تقسیم حقوق او براساس الگوی ۵۰/۳۰/۲۰ است.
| بخش بودجه | سهم از حقوق | مبلغ ماهانه |
|---|---|---|
| هزینههای ضروری | ۵۰٪ | ۱۵ میلیون تومان |
| هزینههای شخصی | ۳۰٪ | ۹ میلیون تومان |
| پسانداز و اهداف مالی | ۲۰٪ | ۶ میلیون تومان |
| مجموع | ۱۰۰٪ | ۳۰ میلیون تومان |
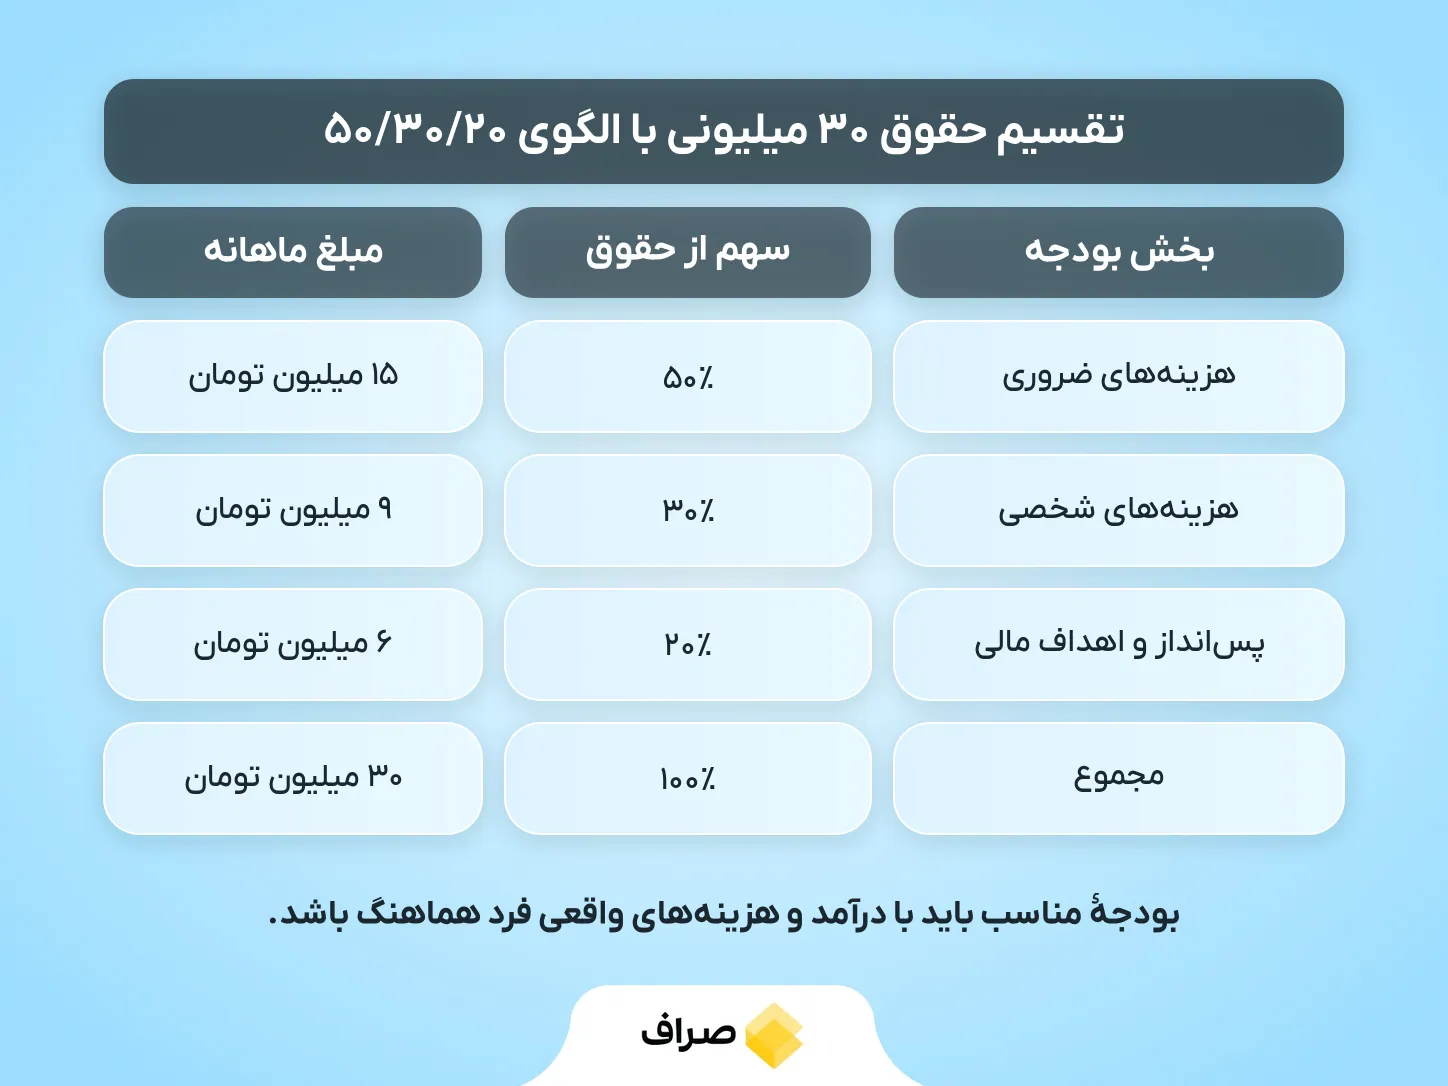
در این مثال، نگار میتواند بخشی از ۶ میلیون تومان را برای ذخیره اضطراری و بخش دیگری را برای اهداف بلندمدت کنار بگذارد.
البته اگر هزینههای ضروری او بیشتر از ۱۵ میلیون تومان باشد، باید این تقسیمبندی را تغییر دهد.
بودجه مناسب، بودجهای نیست که فقط روی کاغذ درست به نظر برسد؛ بلکه باید با درآمد و هزینههای واقعی فرد هماهنگ باشد.
چگونه با حقوق کم پسانداز کنیم؟
یکی از پرسشهای رایج این است که آیا با حقوق محدود و هزینههای بالای زندگی نیز میتوان پسانداز کرد؟
پاسخ به میزان درآمد، هزینههای ضروری و تعهدات مالی بستگی دارد. برای بعضی افراد، پسانداز مبلغ قابلتوجه در کوتاهمدت امکانپذیر نیست.با این حال، حتی کنار گذاشتن مبالغ کوچک و منظم میتواند به ایجاد عادت مالی کمک کند.
پسانداز را از مبلغ کم شروع کنید
فرض کنید امیر ماهانه ۲۰ میلیون تومان حقوق دریافت میکند و پس از پرداخت هزینههای ضروری، مبلغ زیادی برای او باقی نمیماند.
او تصمیم میگیرد در ابتدا فقط ۵۰۰ هزار تومان در ماه کنار بگذارد.
اگر این روند را برای ۱۲ ماه ادامه دهد، مجموع پسانداز اسمی او به ۶ میلیون تومان میرسد.
این مبلغ ممکن است برای یک هدف بزرگ کافی نباشد، اما میتواند شروعی برای ایجاد نظم مالی باشد.
افزایش تدریجی مبلغ پسانداز
لازم نیست مبلغ پسانداز از ابتدا ثابت و غیرقابلتغییر باشد.
اگر درآمد فرد افزایش پیدا کند یا بعضی هزینهها کاهش یابند، میتواند سهم پسانداز را بیشتر کند.
برای مثال، اگر زیبا پس از چند ماه بتواند مبلغ پسانداز خود را از ۵۰۰ هزار تومان به یک میلیون تومان افزایش دهد، سرعت رسیدن به اهداف مالی او نیز بیشتر میشود.
البته افزایش پسانداز نباید باعث ناتوانی در پرداخت هزینههای ضروری شود.
پسانداز در ابتدای ماه یا پایان ماه؟
یکی از دلایلی که برخی افراد نمیتوانند پسانداز کنند، این است که تصمیم میگیرند هر مبلغی در پایان ماه باقی ماند، کنار بگذارند.
مشکل این روش آن است که هزینههای روزمره ممکن است تمام درآمد را مصرف کنند.
در مقابل، روش «اول پسانداز، بعد هزینه» بر کنار گذاشتن مبلغ مشخصی در زمان دریافت حقوق تأکید دارد.
روش پرداخت به خود در ابتدای ماه
در این روش، فرد پس از دریافت حقوق و با در نظر گرفتن تعهدات ضروری، مبلغی را برای پسانداز جدا میکند.
برای مثال، ملیکا ماهانه ۳۵ میلیون تومان درآمد دارد و تصمیم میگیرد ۳ میلیون تومان را در ابتدای ماه به حساب جداگانهای منتقل کند.او سپس سایر هزینههای ماهانه را با توجه به مبلغ باقیمانده مدیریت میکند.
این روش میتواند احتمال خرج شدن ناخواسته پول پسانداز را کاهش دهد.
نقش پسانداز خودکار در نظم مالی
انتقال خودکار مبلغی مشخص به حساب پسانداز یکی از روشهایی است که میتواند نیاز به تصمیمگیری مکرر را کاهش دهد.
برای مثال، فرد میتواند انتقال ماهانه مبلغی مشخص را از حساب حقوق به حساب پسانداز تنظیم کند.
البته پیش از فعالسازی انتقال خودکار باید مطمئن شود موجودی کافی برای پرداخت هزینههای ضروری و اقساط وجود دارد.
صندوق اضطراری؛ قبل از سرمایهگذاری به چه چیزی نیاز داریم؟
پیش از شروع سرمایهگذاری، بهتر است بخشی از پسانداز برای هزینههای پیشبینینشده در دسترس باشد.
به این بخش از منابع مالی، صندوق اضطراری یا ذخیره مالی اضطراری گفته میشود.
هدف از این ذخیره، تأمین هزینههایی است که زمان وقوع آنها مشخص نیست؛ مانند تعمیرات ضروری، هزینه درمان یا کاهش موقت درآمد.
ذخیره اضطراری چقدر باید باشد؟
یکی از معیارهای رایج برای برنامهریزی، داشتن ذخیرهای معادل حدود ۳ تا ۶ ماه هزینههای ضروری زندگی است.البته این عدد یک قاعده ثابت نیست و به عواملی مانند ثبات شغلی، تعداد افراد تحت تکفل، پوشش بیمه و میزان بدهی بستگی دارد.
فرض کنید هزینههای ضروری زندگی رضا ماهانه ۱۵ میلیون تومان است.اگر او بخواهد ذخیرهای معادل سه ماه هزینه ضروری داشته باشد، هدف اولیهاش ۴۵ میلیون تومان خواهد بود.برای ذخیره ششماهه نیز به ۹۰ میلیون تومان نیاز دارد.رضا لازم نیست این مبلغ را یکباره فراهم کند؛ بلکه میتواند بهتدریج برای آن پسانداز کند.
چرا پول اضطراری نباید در دارایی پرریسک باشد؟
فرض کنید علیرضا تمام ذخیره اضطراری خود را به یک دارایی پرنوسان تبدیل کرده است.
اگر همزمان با نیاز فوری به پول، قیمت آن دارایی کاهش پیدا کند، ممکن است مجبور شود سرمایهگذاری خود را با زیان بفروشد.
به همین دلیل، برای ذخیره اضطراری معمولاً دسترسی سریع، نقدشوندگی و ثبات ارزش اسمی اهمیت بیشتری از بازده احتمالی بالا دارند.
تورم چه تاثیری بر پسانداز حقوقبگیران دارد؟
پسانداز کردن بهتنهایی همیشه برای حفظ قدرت خرید پول کافی نیست.
در شرایط تورمی، قیمت کالاها و خدمات افزایش پیدا میکند و ممکن است مبلغی که امروز برای خرید یک کالا کافی است، در آینده همان قدرت خرید را نداشته باشد.
این موضوع برای افرادی که درآمد ثابت دارند اهمیت بیشتری پیدا میکند؛ زیرا ممکن است رشد حقوق آنها از افزایش هزینههای زندگی کمتر باشد.
تفاوت مبلغ پسانداز با ارزش واقعی آن
فرض کنید محمد امروز ۱۰۰ میلیون تومان پسانداز دارد.اگر سطح عمومی قیمتها طی یک سال ۳۰ درصد افزایش پیدا کند و مبلغ پسانداز او تغییری نداشته باشد، برای خرید همان مجموعه کالاها و خدمات به حدود ۱۳۰ میلیون تومان نیاز خواهد داشت.
در این مثال، قدرت خرید ۱۰۰ میلیون تومان نگار نسبت به ابتدای دوره کاهش پیدا کرده است.
البته این مثال صرفاً برای توضیح اثر تورم است و پیشبینی نرخ تورم آینده محسوب نمیشود.
چرا سرمایهگذاری در کنار پسانداز مطرح میشود؟
پسانداز به افراد کمک میکند منابع مالی مورد نیاز برای آینده را جمعآوری کنند.اما سرمایهگذاری با هدف استفاده از فرصتهای بازدهی و مدیریت ارزش دارایی در طول زمان انجام میشود.با این حال، سرمایهگذاری همیشه با ریسک همراه است و هیچ بازدهی برای همه داراییها و در تمام دورهها تضمینشده نیست.
به همین دلیل، انتخاب روش سرمایهگذاری باید براساس هدف مالی، مدتزمان موردنظر و میزان تحمل ریسک انجام شود.
چگونه پسانداز ماهانه را به سرمایهگذاری تبدیل کنیم؟
پس از ایجاد نظم در مدیریت هزینهها و برنامهریزی برای ذخیره اضطراری، میتوان بخشی از پسانداز را به اهداف سرمایهگذاری اختصاص داد.
سرمایهگذاری با حقوق ثابت لزوماً به معنای اختصاص مبلغ بزرگی از درآمد نیست. برخی افراد ترجیح میدهند با مبالغ کوچک و در دورههای منظم شروع کنند.
سرمایهگذاری با مبالغ کم
فرض کنید مرتضی ماهانه ۴۰ میلیون تومان حقوق دریافت میکند و پس از پرداخت هزینهها و تأمین ذخیره اضطراری، میتواند ۴ میلیون تومان در ماه سرمایهگذاری کند.
اگر او به مدت یک سال، هر ماه همین مبلغ را کنار بگذارد، مجموع آوردهاش به ۴۸ میلیون تومان میرسد.
ارزش نهایی سرمایهگذاری ممکن است بیشتر یا کمتر از این مبلغ باشد؛ زیرا به عملکرد دارایی، هزینه معاملات و شرایط بازار بستگی دارد.
سرمایهگذاری منظم یا خرید دورهای
یکی از روشهای سرمایهگذاری، اختصاص مبلغی مشخص در بازههای زمانی منظم است.
برای مثال، فرد میتواند بهجای تلاش برای پیشبینی بهترین زمان ورود به بازار، در تاریخهای مشخص و براساس برنامه مالی خود سرمایهگذاری کند.این روش میتواند به ایجاد نظم در سرمایهگذاری کمک کند و وابستگی تصمیمها به نوسانهای کوتاهمدت را کاهش دهد.
البته سرمایهگذاری دورهای مانع زیان نمیشود و تضمینی برای کسب سود نیست.
انتخاب دارایی مناسب برای سرمایهگذاری با حقوق ثابت
پس از مشخص شدن مبلغ سرمایهگذاری، یکی از تصمیمهای مهم انتخاب نوع دارایی است.
بازارهای مختلف از نظر میزان نوسان، نقدشوندگی، ریسک و بازده احتمالی با یکدیگر تفاوت دارند.
برای مثال، سپردههای بانکی، صندوقهای سرمایهگذاری، طلا، سهام و ارزهای دیجیتال ویژگیهای یکسانی ندارند.
سرمایهگذاری کوتاهمدت و بلندمدت
اگر فردی قصد دارد شش ماه دیگر از پول خود برای پرداخت هزینه مشخصی استفاده کند، ممکن است حفظ اصل سرمایه و دسترسی سریع برای او اهمیت زیادی داشته باشد.در مقابل، فردی که برای یک هدف چندساله سرمایهگذاری میکند، ممکن است فرصت بیشتری برای تحمل نوسانهای بازار داشته باشد.
البته بلندمدت بودن سرمایهگذاری بهتنهایی خطر زیان را از بین نمیبرد.
تنوعبخشی در سبد سرمایهگذاری
تنوعبخشی به معنای تقسیم سرمایه میان داراییهای مختلف است تا تمام سرمایه به عملکرد یک بازار وابسته نباشد.فرض کنید فرهاد تمام پسانداز خود را به خرید یک ارز دیجیتال اختصاص داده است.
اگر قیمت آن دارایی کاهش شدیدی داشته باشد، تمام سرمایهگذاری او تحت تأثیر قرار میگیرد.
در مقابل، تقسیم سرمایه میان داراییهایی با ویژگیها و ریسکهای متفاوت ممکن است وابستگی سبد به یک بازار را کاهش دهد.با این حال، تنوعبخشی نیز تضمینکننده جلوگیری از زیان نیست.
توجه به نقدشوندگی و ریسک سرمایهگذاری
نقدشوندگی به امکان تبدیل دارایی به پول در زمان مناسب و با هزینه قابلقبول گفته میشود.
برای فردی که با حقوق ثابت سرمایهگذاری میکند، نقدشوندگی اهمیت دارد؛ زیرا ممکن است در آینده به بخشی از سرمایه خود نیاز پیدا کند.
همچنین پیش از انتخاب دارایی باید میزان نوسان قیمت، هزینه معاملات و احتمال کاهش ارزش سرمایه بررسی شود.
برنامهریزی برای اهداف مالی کوتاهمدت و بلندمدت
یکی از روشهای کاربردی برای مدیریت پسانداز، تقسیم اهداف مالی براساس زمان دستیابی به آنهاست.
وقتی زمان هدف مشخص باشد، انتخاب مبلغ پسانداز و روش نگهداری یا سرمایهگذاری نیز سادهتر میشود.
هدف کوتاهمدت؛ خرید وسیله ضروری
فرض کنید نیلوفر قصد دارد ۶ ماه دیگر یک لپتاپ به قیمت فعلی ۶۰ میلیون تومان خریداری کند.اگر او از صفر شروع کند و قیمت لپتاپ تغییر نکند، باید ماهانه ۱۰ میلیون تومان کنار بگذارد.اما اگر این مبلغ با بودجه ماهانه او هماهنگ نباشد، لازم است زمان خرید، مدل انتخابی یا سایر هزینهها را دوباره بررسی کند.
همچنین باید احتمال تغییر قیمت لپتاپ در طول شش ماه را در نظر بگیرد.
هدف بلندمدت؛ ساخت سرمایه برای آینده
فرض کنید مهزیار ۳۰ سال دارد و قصد دارد طی ۱۰ سال آینده برای تأمین بخشی از هزینه خرید خانه سرمایه جمعآوری کند.او تصمیم میگیرد ماهانه ۳ میلیون تومان به این هدف اختصاص دهد.اگر این مبلغ در تمام دوره ثابت بماند، مجموع آورده اسمی او در ۱۰ سال برابر با ۳۶۰ میلیون تومان خواهد بود.
البته این عدد بدون در نظر گرفتن بازده سرمایهگذاری، تورم و تغییر مبلغ پسانداز محاسبه شده است.
برای رسیدن به هدف واقعی، محمد باید قیمت احتمالی خانه، تغییرات درآمد و عملکرد سرمایهگذاری را نیز در برنامه خود لحاظ کند.
اشتباهات رایج در پسانداز و سرمایهگذاری با حقوق ثابت
یکی از اشتباهات رایج این است که افراد تصور میکنند برای شروع پسانداز باید حتماً درآمد بالایی داشته باشند. در حالی که مبلغ مناسب پسانداز به شرایط مالی هر فرد بستگی دارد و میتواند از مقدار کمی شروع شود.اشتباه دیگر، کنار گذاشتن پسانداز برای پایان ماه است. این روش ممکن است باعث شود هزینههای روزمره تمام درآمد را مصرف کنند.همچنین برخی افراد بدون ایجاد ذخیره اضطراری، تمام پول خود را وارد بازارهای پرنوسان میکنند. در چنین شرایطی، یک هزینه پیشبینینشده ممکن است آنها را به فروش دارایی در زمان نامناسب مجبور کند.
از طرف دیگر، سرمایهگذاری بدون هدف مشخص یا صرفاً براساس توصیه دیگران میتواند تصمیمگیری مالی را دشوار کند.
در نهایت، نباید فراموش کرد که برنامه مالی باید با تغییر درآمد، هزینهها و شرایط زندگی بهروزرسانی شود.
جمعبندی؛ از پسانداز منظم تا سرمایهگذاری آگاهانه
پسانداز با حقوق ثابت از شناخت درآمد و هزینههای ماهانه شروع میشود. بودجهبندی، کنار گذاشتن مبلغی مشخص در ابتدای ماه و ایجاد ذخیره اضطراری میتوانند به شکلگیری نظم مالی کمک کنند.پس از آن، افراد میتوانند متناسب با توان مالی و اهداف خود، بخشی از پسانداز را به سرمایهگذاری اختصاص دهند.با این حال، انتخاب دارایی مناسب باید براساس افق زمانی، نقدشوندگی و میزان تحمل ریسک انجام شود. سرمایهگذاری ممکن است به رشد ارزش دارایی کمک کند، اما همواره احتمال زیان نیز وجود دارد.
برای شروع سرمایهگذاری همیشه به مبلغ زیادی نیاز نیست؛ داشتن برنامهای متناسب با درآمد و ادامه دادن آن اهمیت بیشتری دارد.
سوالات متداول
مبلغ پسانداز به درآمد، هزینههای ضروری و تعهدات مالی بستگی دارد. برخی افراد از الگوی ۵۰/۳۰/۲۰ استفاده میکنند، اما این روش باید با شرایط واقعی زندگی تنظیم شود.
در صورت باقی ماندن مبلغی پس از تأمین هزینههای ضروری و تعهدات مالی، میتوان سرمایهگذاری را با مبالغ کوچک شروع کرد. البته میزان ریسک و نیاز به نقدینگی باید در نظر گرفته شود.
معمولاً بهتر است ابتدا برای هزینههای ضروری و ذخیره اضطراری برنامهریزی شود و سپس متناسب با اهداف مالی، بخشی از منابع به سرمایهگذاری اختصاص پیدا کند.
این قانون یک الگوی بودجهبندی است که در آن ۵۰ درصد درآمد به نیازهای ضروری، ۳۰ درصد به خواستههای شخصی و ۲۰ درصد به اهداف مالی اختصاص پیدا میکند. این درصدها ثابت و اجباری نیستند.
برای مدیریت اثر تورم، میتوان پس از تأمین نقدینگی ضروری، روشهای مختلف سرمایهگذاری را متناسب با افق زمانی و میزان تحمل ریسک بررسی کرد. با این حال، هیچ داراییای در تمام شرایط حفظ قدرت خرید یا بازده مثبت را تضمین نمیکند.


نظرات کاربران