- پادکست صوتی این مقاله
- خلاصه مطلب
- سابقه بیمه چیست؟
- تفاوت سابقه کار و سابقه بیمه
- سابقه بیمه چگونه بر حقوق بازنشستگی تأثیر میگذارد؟
- نقش تعداد سالهای بیمهپردازی
- تأثیر دستمزد مشمول بیمه
- مثال؛ دو نفر با سابقه بیمه یکسان
- نحوه محاسبه حقوق بازنشستگی تأمین اجتماعی
- مثال محاسبه مستمری با ۲۰ و ۳۰ سال سابقه
- شرایط بازنشستگی و اهمیت سنوات بیمه
- آیا با ۲۰ سال سابقه بیمه میتوان بازنشسته شد؟
- بازنشستگی با ۳۰ سال سابقه
- وقفه در پرداخت بیمه چه تأثیری بر بازنشستگی دارد؟
- تأثیر وقفه بیمه بر سنوات بازنشستگی
- آیا سابقه بیمه بعد از قطع پرداخت از بین میرود؟
- بیمه اجباری، اختیاری و مشاغل آزاد
- بیمه اجباری برای کارکنان
- بیمه اختیاری و صاحبان حرف و مشاغل آزاد
- چگونه سابقه بیمه خود را مشاهده کنیم؟
- مراحل استعلام سابقه بیمه تأمین اجتماعی
- اگر کارفرما سابقه بیمه را ثبت نکرده باشد چه کنیم؟
- تأثیر سابقه بیمه بر آینده مالی افراد
- ایجاد درآمد در دوران بازنشستگی
- نقش بیمه در حمایت از خانواده
- تأثیر تورم بر قدرت خرید حقوق بازنشستگی
- چرا نباید برنامه مالی دوران بازنشستگی فقط به بیمه محدود شود؟
- نقش پسانداز در کنار حقوق بازنشستگی
- سرمایهگذاری متناسب با افق بازنشستگی
- اشتباهات رایج درباره سابقه بیمه و بازنشستگی
- جمعبندی؛ سابقه بیمه بخشی از برنامهریزی مالی آینده است
پادکست صوتی این مقاله
خلاصه مطلب
سابقه بیمه یکی از مهمترین عوامل تعیینکننده زمان بازنشستگی و میزان حقوق بازنشستگی افراد است. هر ماهی که برای فرد حق بیمه پرداخت و در سوابق او ثبت میشود، میتواند در محاسبه سنوات بیمهپردازی و بررسی شرایط دریافت مستمری نقش داشته باشد.
با این حال، تعداد سالهای بیمه تنها عامل تعیینکننده حقوق بازنشستگی نیست. میانگین دستمزد مشمول بیمه، قوانین بازنشستگی و شرایط صندوق بیمهگر نیز بر مبلغ مستمری تأثیر میگذارند.
برای مثال، ممکن است دو نفر هر دو ۳۰ سال سابقه بیمه داشته باشند، اما به دلیل تفاوت در دستمزد مبنای پرداخت حق بیمه، حقوق بازنشستگی یکسانی دریافت نکنند.
در ادامه بررسی میکنیم سابقه بیمه چیست، حقوق بازنشستگی چگونه محاسبه میشود، وقفه در پرداخت بیمه چه پیامدهایی دارد و چگونه میتوان برای دوران بازنشستگی برنامهریزی مالی بهتری داشت.
سابقه بیمه چیست؟
سابقه بیمه به مجموع دورههایی گفته میشود که برای فرد حق بیمه پرداخت شده و این دورهها طبق مقررات در سوابق بیمهای او ثبت شدهاند.
در سازمان تأمین اجتماعی، سابقه بیمه یکی از معیارهای اصلی بررسی شرایط بازنشستگی و محاسبه مستمری است.
برای مثال، اگر فردی به مدت ۱۰ سال بهصورت مستمر در یک شرکت مشغول به کار بوده و کارفرما حق بیمه او را پرداخت کرده باشد، در حالت معمول ۱۰ سال سابقه بیمه خواهد داشت.
البته سابقه بیمه لزوماً با تعداد سالهای اشتغال یکسان نیست. ممکن است فردی چند سال کار کرده باشد، اما تمام روزهای فعالیت او در سوابق بیمهای ثبت نشده باشند.
تفاوت سابقه کار و سابقه بیمه
سابقه کار نشان میدهد فرد چه مدت فعالیت شغلی داشته است، اما سابقه بیمه به دورههایی مربوط میشود که از نظر سازمان بیمهگر بهعنوان دوره بیمهپردازی یا سابقه قابل قبول ثبت شدهاند.
فرض کنید رضا از ۲۲ سالگی مشغول به کار شده و اکنون ۴۲ سال دارد.
او در این مدت ۲۰ سال فعالیت شغلی داشته، اما به دلیل چند دوره اشتغال بدون بیمه، فقط ۱۶ سال سابقه بیمه در حساب او ثبت شده است.
در چنین شرایطی، سابقه کار رضا ۲۰ سال است، اما سابقه بیمه ثبتشده او ۱۶ سال خواهد بود؛ مگر اینکه دورههای ثبتنشده از مسیر قانونی احراز و به سابقه او اضافه شوند.
سابقه بیمه چگونه بر حقوق بازنشستگی تأثیر میگذارد؟
در نظام تأمین اجتماعی، میزان سابقه بیمه یکی از عوامل مؤثر بر محاسبه مستمری بازنشستگی است.
بهطور کلی، افزایش سنوات قابل قبول بیمهپردازی میتواند مبلغ مستمری محاسبهشده را افزایش دهد. البته این موضوع به سقفهای قانونی و سایر شرایط بازنشستگی بستگی دارد.
نقش تعداد سالهای بیمهپردازی
طبق ماده ۷۷ قانون تأمین اجتماعی، در محاسبه پایه مستمری بازنشستگی، متوسط مزد یا حقوق مبنای بیمه در سنوات قابل قبول بیمهپردازی ضرب و بر ۳۰ تقسیم میشود؛ با رعایت سقفها و مقررات مربوط.
به همین دلیل، در شرایط یکسان، فردی با سابقه بیمه بیشتر ممکن است مستمری محاسبهشده بالاتری داشته باشد.
با این حال، سابقه بیشتر همیشه به معنای افزایش نامحدود حقوق بازنشستگی نیست و سقفهای قانونی باید در نظر گرفته شوند.
تأثیر دستمزد مشمول بیمه
یکی دیگر از عوامل مهم، مبلغ دستمزدی است که مبنای پرداخت حق بیمه قرار میگیرد.
در محاسبه معمول مستمری تأمین اجتماعی، متوسط دستمزد مشمول بیمه در دو سال پایانی مبنای محاسبه قرار میگیرد؛ البته در برخی شرایط، از جمله افزایش غیرمتعارف دستمزد، مقررات ویژهای اعمال میشود.
بنابراین دو نفر با سابقه بیمه یکسان ممکن است حقوق بازنشستگی متفاوتی دریافت کنند.
مثال؛ دو نفر با سابقه بیمه یکسان
فرض کنید علی و محمد هر دو ۳۰ سال سابقه بیمه دارند.
میانگین دستمزد مشمول بیمه علی در دوره مبنای محاسبه ۲۰ میلیون تومان و میانگین دستمزد محمد ۳۰ میلیون تومان است.
اگر فقط فرمول پایه ماده ۷۷ را در نظر بگیریم، مستمری محاسبهشده علی ۲۰ میلیون تومان و مستمری محمد ۳۰ میلیون تومان خواهد بود.
این اعداد صرفاً برای توضیح فرمول هستند. مبلغ واقعی مستمری به مقررات زمان بازنشستگی، حداقل و حداکثرهای قانونی و سایر شرایط پرونده بستگی دارد.
نحوه محاسبه حقوق بازنشستگی تأمین اجتماعی
برای محاسبه حقوق بازنشستگی، دو عامل اصلی یعنی سنوات قابل قبول بیمهپردازی و متوسط دستمزد مبنای بیمه بررسی میشوند.
فرمول پایه ماده ۷۷ قانون تأمین اجتماعی به شکل زیر است:
مستمری پایه = متوسط دستمزد مشمول بیمه × سنوات قابل قبول بیمهپردازی ÷ ۳۰
در این فرمول، سقف سنوات قابل محاسبه و سایر محدودیتهای قانونی باید رعایت شوند.
مثال محاسبه مستمری با ۲۰ و ۳۰ سال سابقه
فرض کنید متوسط دستمزد مشمول بیمه دو فرد در دوره مبنای محاسبه، ۲۴ میلیون تومان باشد.
اگر یکی از آنها ۲۰ سال و دیگری ۳۰ سال سابقه قابل قبول داشته باشد، نتیجه محاسبه پایه به شکل زیر خواهد بود:
| وضعیت فرضی | سابقه بیمه | متوسط دستمزد مبنا | مستمری طبق فرمول پایه |
|---|---|---|---|
| فرد اول | ۲۰ سال | ۲۴ میلیون تومان | ۱۶ میلیون تومان |
| فرد دوم | ۳۰ سال | ۲۴ میلیون تومان | ۲۴ میلیون تومان |
| فرد سوم | ۳۵ سال | ۲۴ میلیون تومان | ۲۸ میلیون تومان |
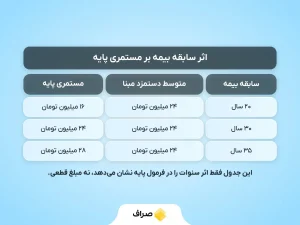
این جدول فقط اثر سنوات بیمهپردازی را در فرمول پایه نشان میدهد و به معنای مبلغ قطعی قابل پرداخت نیست. در عمل، حداقل مستمری، سقف قانونی، شرایط احراز بازنشستگی و سایر مقررات بر نتیجه اثر میگذارند.
همچنین داشتن ۲۰ سال سابقه بهتنهایی به معنای امکان بازنشستگی در هر سنی نیست.
شرایط بازنشستگی و اهمیت سنوات بیمه
برای دریافت مستمری بازنشستگی، فقط داشتن سابقه بیمه کافی نیست. سن، تعداد سالهای بیمهپردازی و شرایط قانونی فرد نیز بررسی میشوند.
در تأمین اجتماعی، مسیرهای مختلفی برای بازنشستگی وجود دارد که شرایط آنها یکسان نیست.
همچنین تغییرات ناشی از مقررات برنامه هفتم پیشرفت میتواند بر سنوات لازم برای بازنشستگی برخی بیمهشدگان اثر بگذارد.
آیا با ۲۰ سال سابقه بیمه میتوان بازنشسته شد؟
در برخی شرایط قانونی، امکان بازنشستگی با ۲۰ سال سابقه وجود دارد؛ اما این موضوع به سن، جنسیت، نوع اشتغال و سایر شرایط فرد بستگی دارد.
بنابراین نمیتوان گفت تمام افرادی که ۲۰ سال سابقه بیمه دارند، بدون توجه به سن و وضعیت شغلی میتوانند بازنشسته شوند.
بازنشستگی با ۳۰ سال سابقه
۳۰ سال سابقه بیمه یکی از مبناهای مهم در مقررات بازنشستگی تأمین اجتماعی است.
با این حال، شرایط بازنشستگی فردی که ۳۰ سال سابقه دارد باید با توجه به سن، مقررات قابل اعمال و وضعیت پرونده او بررسی شود.
برای مثال، دو فرد ممکن است هر دو ۳۰ سال سابقه بیمه داشته باشند، اما به دلیل تفاوت سن یا شرایط قانونی، زمان بازنشستگی آنها یکسان نباشد.
وقفه در پرداخت بیمه چه تأثیری بر بازنشستگی دارد؟
یکی از مشکلات رایج در مسیر اشتغال، ایجاد فاصله میان دورههای بیمهپردازی است.
این وقفه ممکن است به دلیل بیکاری، تغییر شغل، فعالیت آزاد یا پرداخت نشدن حق بیمه از سوی کارفرما ایجاد شود.
تأثیر وقفه بیمه بر سنوات بازنشستگی
فرض کنید نرگس از ۲۵ سالگی مشغول به کار شده است.
او تا ۴۵ سالگی فعالیت شغلی داشته، اما در مجموع سه سال از این دوره حق بیمهای برای او ثبت نشده است.
در این حالت، نرگس بهجای ۲۰ سال، ۱۷ سال سابقه بیمه ثبتشده دارد.
این اختلاف میتواند بر زمان احراز شرایط بازنشستگی و در نهایت بر میزان مستمری او تأثیر بگذارد.
البته اگر برخی دورههای ثبتنشده از نظر قانونی قابل احراز باشند، امکان پیگیری و اصلاح سابقه وجود دارد.
آیا سابقه بیمه بعد از قطع پرداخت از بین میرود؟
خیر. در حالت معمول، سوابق بیمهای که قبلاً بهدرستی ثبت شدهاند، با قطع اشتغال یا توقف پرداخت حق بیمه از بین نمیروند.
برای مثال، اگر فردی ۱۲ سال سابقه بیمه داشته باشد و دو سال کار نکند، سابقه قبلی او همچنان باقی میماند.
اما آن دو سال وقفه، بهطور خودکار به سابقه بیمه اضافه نمیشود؛ مگر اینکه براساس مقررات، دوره موردنظر قابل احتساب باشد.
بیمه اجباری، اختیاری و مشاغل آزاد
همه افراد از طریق کارفرما بیمه نمیشوند. برخی از افراد بهصورت مستقل فعالیت میکنند و میتوانند با رعایت شرایط قانونی از پوششهای بیمهای مربوط استفاده کنند.
بیمه اجباری برای کارکنان
در روابط کاری مشمول قانون تأمین اجتماعی، کارفرما موظف است حق بیمه کارکنان را طبق مقررات پرداخت کند.
سابقه ثبتشده این دورهها میتواند در محاسبه سنوات بازنشستگی فرد نقش داشته باشد.
بیمه اختیاری و صاحبان حرف و مشاغل آزاد
افرادی که کارفرمای مشخصی ندارند، ممکن است واجد شرایط استفاده از بیمه اختیاری یا بیمه صاحبان حرف و مشاغل آزاد باشند.
این بیمهها از نظر شرایط عضویت، نرخ حق بیمه و پوششها یکسان نیستند.
همچنین نوع قرارداد و دستمزد یا درآمد مبنای پرداخت حق بیمه میتواند بر حقوق بازنشستگی آینده تأثیر بگذارد.
برای مثال، سارا که بهصورت مستقل طراحی گرافیک انجام میدهد، ممکن است بتواند از یکی از این روشها برای ادامه بیمهپردازی استفاده کند.
در این صورت، لازم است پیش از انتخاب نوع بیمه، شرایط بازنشستگی و پوششهای آن را بررسی کند.
چگونه سابقه بیمه خود را مشاهده کنیم؟
بررسی منظم سابقه بیمه به افراد کمک میکند از ثبت صحیح دورههای اشتغال و پرداخت حق بیمه اطمینان پیدا کنند.
برای بیمهشدگان تأمین اجتماعی، خدمات غیرحضوری سازمان از طریق سامانه es.tamin.ir در دسترس است.
مراحل استعلام سابقه بیمه تأمین اجتماعی
برای مشاهده سوابق میتوانید مراحل زیر را دنبال کنید:
۱. وارد سامانه خدمات غیرحضوری تأمین اجتماعی به نشانی es.tamin.ir شوید.
۲. با حساب کاربری خود وارد سامانه شوید یا در صورت نیاز ثبتنام کنید.
۳. از بخش خدمات بیمهشدگان، گزینه مربوط به مشاهده سوابق بیمه را انتخاب کنید.
۴. دورههای ثبتشده و تعداد روزهای بیمهپردازی را بررسی کنید.
۵. اگر مغایرتی مشاهده کردید، از مسیرهای اعلامشده توسط سازمان برای پیگیری اقدام کنید.
عنوان و محل قرارگیری گزینهها ممکن است با بهروزرسانی سامانه تغییر کند.
اگر کارفرما سابقه بیمه را ثبت نکرده باشد چه کنیم؟
اگر فردی در دورهای مشغول به کار بوده اما سابقه بیمه او ثبت نشده باشد، میتواند موضوع را از مسیرهای قانونی پیگیری کند.
مدارکی مانند قرارداد کار، فیش حقوقی، اسناد پرداخت دستمزد و سایر مدارک اثبات رابطه کاری ممکن است در بررسی پرونده اهمیت داشته باشند.
در صورت احراز رابطه کار و شرایط قانونی، امکان مطالبه حق بیمه و اصلاح سوابق وجود دارد.
تأثیر سابقه بیمه بر آینده مالی افراد
سابقه بیمه فقط به زمان بازنشستگی مربوط نمیشود. این سابقه میتواند بر میزان درآمد دوران بازنشستگی و برخی حمایتهای بیمهای نیز اثر بگذارد.
ایجاد درآمد در دوران بازنشستگی
یکی از اهداف بیمه بازنشستگی، فراهم کردن منبع درآمد برای دورهای است که فرد فعالیت شغلی خود را کاهش میدهد یا متوقف میکند.
برای مثال، فرض کنید حسن در ۶۰ سالگی بازنشسته میشود.
اگر شرایط دریافت مستمری را داشته باشد، میتواند براساس مقررات صندوق بیمهگر، حقوق بازنشستگی دریافت کند.
این درآمد ممکن است به تأمین بخشی از هزینههای زندگی او کمک کند و وابستگی مالی او به درآمد حاصل از کار را کاهش دهد.
نقش بیمه در حمایت از خانواده
بسته به نوع بیمه و شرایط قانونی، سابقه بیمه و وضعیت بیمهپردازی میتواند در برخورداری از حمایتهایی مانند مستمری بازماندگان یا ازکارافتادگی نیز اهمیت داشته باشد.
البته شرایط دریافت هر حمایت متفاوت است و صرف داشتن سابقه بیمه به معنای برخورداری قطعی از تمام مزایا نیست.
تأثیر تورم بر قدرت خرید حقوق بازنشستگی
یکی از موضوعات مهم در برنامهریزی مالی بازنشستگی، حفظ قدرت خرید مستمری در برابر افزایش هزینههای زندگی است.
فرض کنید فردی ماهانه ۲۰ میلیون تومان مستمری دریافت میکند.
اگر هزینههای زندگی در طول زمان افزایش پیدا کنند، اما درآمد او متناسب با این تغییرات رشد نکند، قدرت خریدش کاهش خواهد یافت.
به همین دلیل، مبلغ اسمی حقوق بازنشستگی تنها معیار کافی برای ارزیابی وضعیت مالی آینده نیست.
چرا نباید برنامه مالی دوران بازنشستگی فقط به بیمه محدود شود؟
حقوق بازنشستگی میتواند یکی از منابع درآمدی مهم در سالهای پس از اشتغال باشد، اما ممکن است برای پوشش تمام هزینههای آینده کافی نباشد.
هزینههای مسکن، درمان، خوراک و سایر نیازهای زندگی در طول زمان تغییر میکنند.
از طرف دیگر، میزان مستمری آینده به عواملی مانند سابقه بیمه، دستمزد مبنا و مقررات زمان بازنشستگی وابسته است.
نقش پسانداز در کنار حقوق بازنشستگی
فرض کنید مریم ۳۵ سال دارد و هنوز حدود دو دهه تا دوران بازنشستگی او باقی مانده است.
او علاوه بر پرداخت منظم حق بیمه، تصمیم میگیرد هر ماه مبلغ مشخصی از درآمد خود را برای اهداف بلندمدت پسانداز کند.
این کار میتواند به او کمک کند در آینده تنها به یک منبع درآمد وابسته نباشد.
البته ارزش واقعی پسانداز در طول زمان تحت تأثیر تورم قرار میگیرد و لازم است این موضوع در برنامه مالی در نظر گرفته شود.
سرمایهگذاری متناسب با افق بازنشستگی
افرادی که تا بازنشستگی زمان بیشتری دارند، ممکن است بتوانند برنامه مالی بلندمدتتری طراحی کنند.
در مقابل، فردی که چند سال تا بازنشستگی فاصله دارد، معمولاً باید به نقدشوندگی و احتمال کاهش ارزش سرمایه توجه بیشتری داشته باشد.
انتخاب روش سرمایهگذاری باید براساس وضعیت مالی، میزان ریسکپذیری و زمان موردنیاز برای استفاده از پول انجام شود.
هیچ روش سرمایهگذاری نمیتواند حفظ قدرت خرید یا کسب سود بالاتر از تورم را در تمام شرایط تضمین کند.
اشتباهات رایج درباره سابقه بیمه و بازنشستگی
یکی از اشتباهات رایج این است که افراد تصور میکنند صرف داشتن ۳۰ سال سابقه بیمه، بدون توجه به سن و مقررات مربوط، برای بازنشستگی کافی است.
در حالی که شرایط بازنشستگی به مجموعهای از عوامل قانونی بستگی دارد.
اشتباه دیگر، یکسان دانستن سابقه کار و سابقه بیمه است. ممکن است فردی سالها فعالیت شغلی داشته باشد، اما بخشی از آن در سوابق بیمهای ثبت نشده باشد.
همچنین برخی افراد تصور میکنند افزایش حقوق دریافتی در ماههای پایانی اشتغال، لزوماً باعث افزایش متناسب مستمری خواهد شد؛ در حالی که محاسبه مستمری براساس دستمزد مشمول بیمه و ضوابط قانونی انجام میشود.
بررسی نکردن سوابق بیمه نیز میتواند باعث شود مغایرتها تا زمان نزدیک به بازنشستگی شناسایی نشوند.
به همین دلیل، بهتر است وضعیت سوابق بیمه در طول دوران اشتغال بهصورت دورهای بررسی شود.
جمعبندی؛ سابقه بیمه بخشی از برنامهریزی مالی آینده است
سابقه بیمه یکی از عوامل اصلی تعیین شرایط بازنشستگی و محاسبه حقوق بازنشستگی در سازمان تأمین اجتماعی است.
تعداد سالهای بیمهپردازی، متوسط دستمزد مشمول بیمه و مقررات قانونی بر مبلغ مستمری و زمان بازنشستگی تأثیر میگذارند.
برای مدیریت بهتر آینده مالی، لازم است افراد از ثبت صحیح سوابق خود اطمینان پیدا کنند، وقفههای بیمهای را بررسی کنند و در صورت وجود مغایرت، از مسیر قانونی برای اصلاح آن اقدام کنند.
در کنار این موارد، توجه به پسانداز و برنامهریزی مالی بلندمدت میتواند به کاهش وابستگی به یک منبع درآمد در دوران بازنشستگی کمک کند.
سابقه بیمه فقط تعداد سالهای گذشته نیست؛ یکی از عواملی است که میتواند بر درآمد و امنیت مالی سالهای آینده تأثیر بگذارد.
سوالات متداول
در تأمین اجتماعی، تعداد سنوات قابل قبول بیمهپردازی یکی از عوامل محاسبه مستمری است. در شرایط یکسان، افزایش سابقه میتواند مبلغ مستمری محاسبهشده را افزایش دهد؛ البته با رعایت سقفها و مقررات قانونی.
در برخی شرایط قانونی امکان بازنشستگی با ۲۰ سال سابقه وجود دارد، اما سن، جنسیت، نوع اشتغال و مقررات قابل اعمال نیز باید بررسی شوند.
خیر. سوابق ثبتشده قبلی معمولاً باقی میمانند، اما دورههای بدون بیمه بهطور خودکار به سنوات بیمهپردازی اضافه نمیشوند.
میتوانید از طریق سامانه خدمات غیرحضوری سازمان تأمین اجتماعی به نشانی es.tamin.ir وارد حساب کاربری خود شوید و سوابق بیمه را بررسی کنید.
خیر. متوسط دستمزد مشمول بیمه، سنوات قابل قبول، مقررات بازنشستگی و شرایط قانونی فرد نیز بر مبلغ مستمری تأثیر میگذارند.
نظرات کاربران