
- پادکست صوتی این مقاله
- خلاصه مطلب
- وام خرید کالا چیست؟
- یک مثال از وام خرید کالا
- وام نقدی چگونه کار میکند؟
- پول نقد، انتخاب بیشتری ایجاد میکند
- تفاوت وام خرید کالا و وام نقدی
- محدودیت محل خرید را جدی بگیرید
- قیمت کالا را بیرون از شبکه هم مقایسه کنید
- هزینه واقعی وام فقط مبلغ قسط نیست
- یک مثال انسانی
- سود و کارمزد چه تفاوتی ایجاد میکنند؟
- مبلغ نهایی بازپرداخت را بپرسید
- شرایط ضمانت در هر طرح متفاوت است
- «بدون ضامن» به معنی بدون شرایط نیست
- بازپرداخت وام و فشار روی بودجه ماهانه
- چند قسط را با هم ببینید
- وام خرید کالا و وام نقدی برای نیازهای متفاوت
- قبل از انتخاب، نیازتان را مشخص کنید
- قبل از دریافت وام این موارد را مقایسه کنید
- مبلغی که واقعاً در اختیار دارید
- هزینه نهایی
- محدودیت مصرف
- شرایط ضمانت
- توان پرداخت اقساط
- جمعبندی
پادکست صوتی این مقاله
خلاصه مطلب
وام خرید کالا و وام نقدی هر دو میتوانند بخشی از هزینههای شما را تأمین کنند، اما نحوه استفاده از آنها یکسان نیست. در وام خرید کالا، تسهیلات معمولاً برای خرید کالا از فروشگاهها یا پذیرندگان مشخص استفاده میشود؛ در حالی که در وام نقدی، مبلغ تسهیلات طبق شرایط طرح در اختیار متقاضی قرار میگیرد و آزادی بیشتری برای نحوه مصرف آن وجود دارد.
تفاوت این دو فقط در نحوه دریافت پول نیست. مبلغ تسهیلات، نرخ سود یا کارمزد، محل استفاده، شرایط ضمانت و مدت بازپرداخت نیز میتواند متفاوت باشد. به همین دلیل، برای مقایسه باید ببینید در نهایت چه مبلغی دریافت یا مصرف میکنید و مجموعاً چقدر بازمیگردانید.
وام خرید کالا چیست؟
وام خرید کالا نوعی تسهیلات است که برای خرید کالا یا خدمات در نظر گرفته میشود. در بسیاری از طرحها، متقاضی بهجای دریافت وجه نقد، اعتبار مشخصی دریافت میکند که امکان استفاده از آن در فروشگاهها یا پذیرندگان طرف قرارداد وجود دارد.
برای مثال، ممکن است بانکی به شما ۲۰۰ میلیون تومان اعتبار خرید بدهد، اما این اعتبار فقط در شبکه مشخصی از فروشگاهها قابل استفاده باشد.
بنابراین قبل از دریافت این نوع تسهیلات باید مشخص کنید چه کالاهایی، از چه فروشگاههایی و با چه شرایطی قابل خرید هستند.
یک مثال از وام خرید کالا
فرض کنید فردی قصد خرید یخچال برای خانه جدیدش را دارد وخرید او حدود ۲۵۰ میلیون تومان میشود.
او از طرحی استفاده میکند که ۲۰۰ میلیون تومان اعتبار خرید کالا در اختیارش قرار میدهد؛ او این مبلغ را بهصورت وجه نقد دریافت نمیکند؛ بلکه میتواند اعتبار خود را برای خرید از فروشگاههای مشخصشده در طرح استفاده کند.
اگر فروشگاه موردنظر او عضو شبکه پذیرندگان باشد، این محدودیت مشکلی ایجاد نمیکند. اما اگر فرد همان کالا را در فروشگاه دیگری با قیمت پایینتری پیدا کند، ممکن است نتواند اعتبار خود را آنجا خرج کند.
وام نقدی چگونه کار میکند؟
در وام نقدی، مبلغ تسهیلات براساس شرایط طرح به حساب متقاضی پرداخت میشود. به همین دلیل، محدودیت استفاده از پول معمولاً با اعتبار خرید کالا متفاوت است.
متقاضی میتواند مبلغ دریافتی را متناسب با نیاز خود مصرف کند؛ البته شرایط دقیق استفاده از تسهیلات به نوع وام و قرارداد بستگی دارد.
پول نقد، انتخاب بیشتری ایجاد میکند
فرض کنید علی برای تعمیر خانه به ۳۰۰ میلیون تومان نیاز دارد.
بخشی از پول را باید برای خرید مصالح، بخشی را برای دستمزد تعمیرکار و بخش دیگری را برای خرید وسایل خانه پرداخت کند.
اگر تسهیلات او فقط اعتبار خرید از چند فروشگاه مشخص باشد، نمیتواند همه این هزینهها را با آن پرداخت کند. در چنین شرایطی، دریافت وجه نقد امکان استفاده از پول برای هزینههای مختلف را فراهم میکند.
تفاوت وام خرید کالا و وام نقدی
مهمترین تفاوت این دو روش در نحوه دسترسی و استفاده از منابع مالی است.
وام خرید کالا معمولاً برای یک مصرف مشخص طراحی شده است؛ در مقابل، وام نقدی انعطاف بیشتری در نحوه خرج کردن مبلغ ایجاد میکند.
| معیار | وام خرید کالا | وام نقدی |
|---|---|---|
| نحوه دریافت | معمولاً اعتبار خرید | پرداخت مبلغ طبق شرایط وام |
| محل استفاده | فروشگاهها یا پذیرندگان مشخص | معمولاً محدودیت کمتری دارد |
| کاربرد | خرید کالا یا خدمات مشخص | هزینههای مختلف |
| هزینه تسهیلات | براساس شرایط طرح | براساس شرایط وام |
| ضمانت | براساس بانک یا ارائهدهنده | براساس بانک و نوع وام |
| بازپرداخت | اقساط طبق قرارداد | اقساط طبق قرارداد |
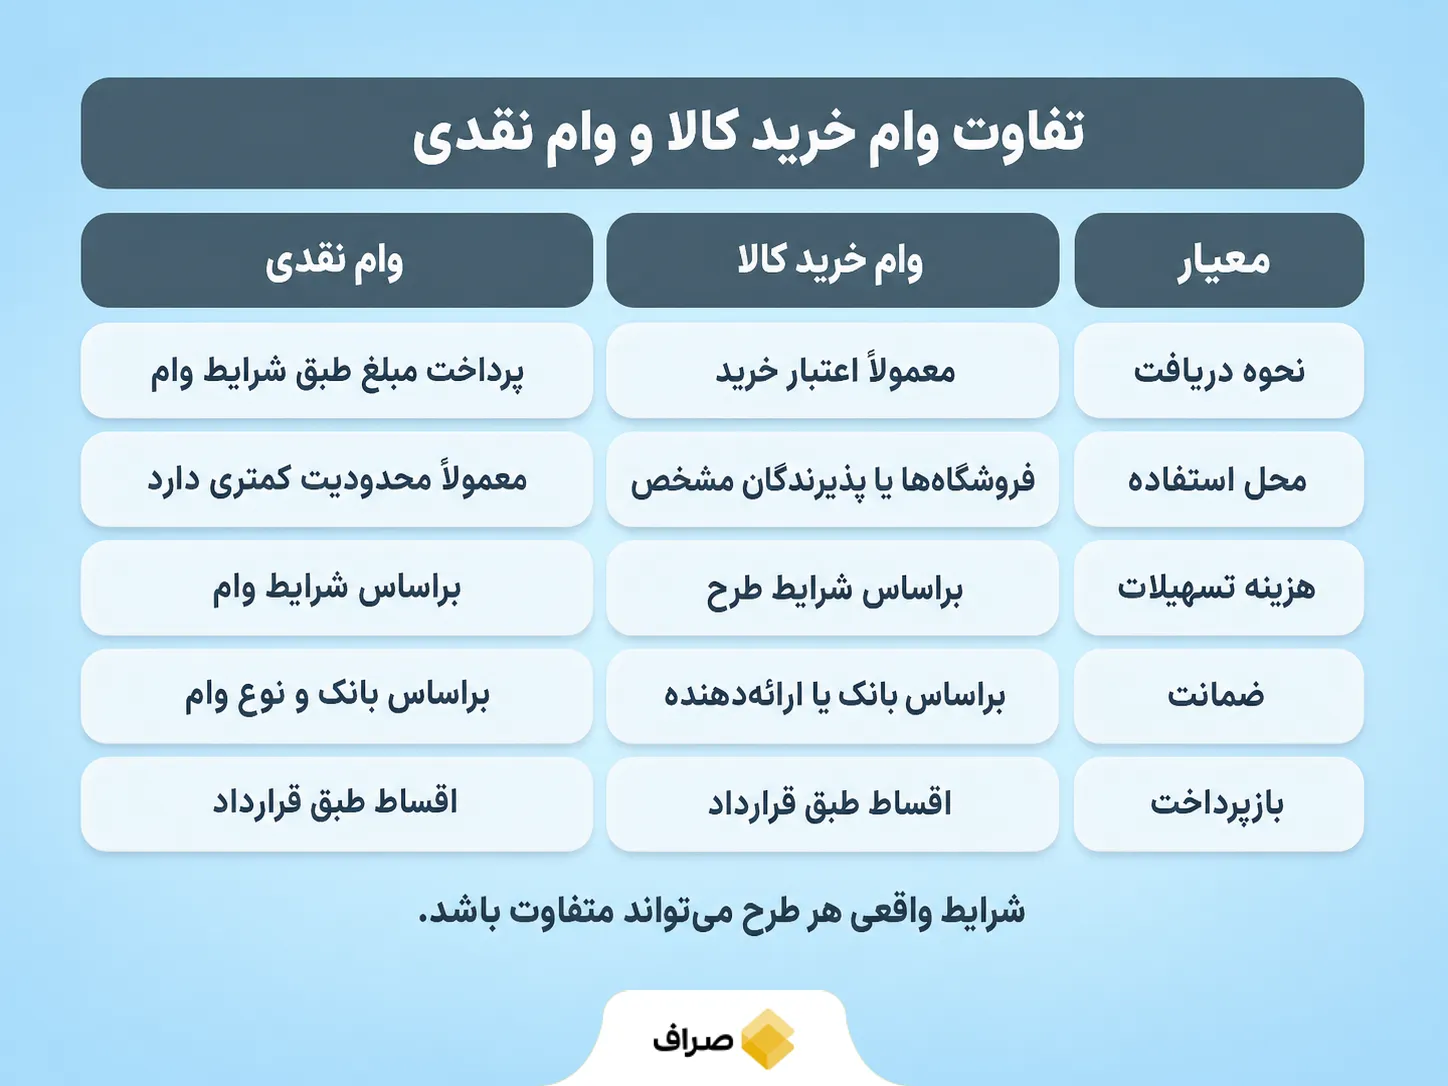
این جدول تفاوت کلی دو روش را نشان میدهد، اما شرایط واقعی هر طرح میتواند متفاوت باشد. برای تصمیمگیری باید قرارداد همان وامی را که قصد دریافت آن دارید بررسی کنید.
محدودیت محل خرید را جدی بگیرید
یکی از مهمترین نکاتی که هنگام دریافت اعتبار خرید کالا باید بررسی کنید، شبکه فروشگاههای طرف قرارداد است.
داشتن اعتبار ۳۰۰ میلیون تومانی زمانی مفید است که بتوانید کالای موردنیاز خود را با قیمت و شرایط مناسب از فروشگاههای قابل استفاده در طرح پیدا کنید.
قیمت کالا را بیرون از شبکه هم مقایسه کنید
فرض کنید مریم میخواهد یک لپتاپ بخرد. فروشگاه طرف قرارداد، مدل موردنظر او را ۱۱۰ میلیون تومان میفروشد، اما همان لپتاپ در فروشگاه دیگری ۱۰۰ میلیون تومان قیمت دارد.
اگر اعتبار مریم فقط در فروشگاه اول قابل استفاده باشد، برای مقایسه واقعی نباید فقط به شرایط اقساط توجه کند. اختلاف قیمت خود کالانیز بخشی از هزینه تصمیم اوست.
بنابراین هنگام بررسی وام خرید کالا دو سؤال مهم وجود دارد: آیا کالای موردنظر در شبکه پذیرندگان وجود دارد و قیمت آن نسبت به بازار چقدر است؟
هزینه واقعی وام فقط مبلغ قسط نیست
قسط پایینتر الزاماً به معنی ارزانتر بودن یک تسهیلات نیست.
دو وام ممکن است مبلغ یکسانی داشته باشند، اما نرخ سود یا کارمزد، مدت بازپرداخت و هزینههای جانبی آنها متفاوت باشد. در نتیجه مبلغی که در پایان بازمیگردانید میتواند تفاوت قابلتوجهی داشته باشد.
برای مقایسه بهتر، این رابطه ساده را در ذهن داشته باشید:
مبلغ دریافتی یا اعتبار مصرفشده ← هزینه تأمین مالی ← تعداد و مبلغ اقساط ← کل بازپرداخت
یک مثال انسانی
فرض کنید رضا برای خرید وسایل خانه بین دو طرح ۲۰۰ میلیون تومانی مردد است.
طرح اول قسط ماهانه پایینتری دارد، اما بازپرداخت آن طولانیتر است. طرح دوم قسط بیشتری دارد و زودتر تمام میشود.
رضا اگر فقط مبلغ قسط را ببیند، احتمالاً طرح اول را ارزانتر تصور میکند. اما برای مقایسه درست باید مجموع تمام اقساط و سایر هزینههای قرارداد را محاسبه کند.
ممکن است وامی که قسط کمتری دارد، در پایان مبلغ بیشتری از او دریافت کند.
سود و کارمزد چه تفاوتی ایجاد میکنند؟
هنگام مقایسه تسهیلات، عبارتهایی مثل «نرخ سود» یا «کارمزد» بهتنهایی اطلاعات کافی به شما نمیدهند.
باید مشخص شود این هزینه چگونه محاسبه میشود، دوره بازپرداخت چقدر است و در نهایت مجموع مبلغی که باید بازگردانید چقدر خواهد بود.
برای مثال، اگر دو طرح هر دو ۲۰۰ میلیون تومان اعتبار بدهند، اما یکی در پایان ۲۴۰ میلیون تومان و دیگری ۲۶۰ میلیون تومان بازپرداخت داشته باشد، مقایسه مبلغ نهایی تصویر روشنتری از هزینه تأمین مالی ایجاد میکند.
مبلغ نهایی بازپرداخت را بپرسید
قبل از دریافت تسهیلات، بهتر است چهار عدد را کنار هم قرار دهید:
- مبلغ واقعی تسهیلات یا اعتبار
- مبلغ هر قسط
- تعداد اقساط
- مجموع مبلغ بازپرداخت
این اعداد کمک میکنند هزینه واقعی دو پیشنهاد را راحتتر مقایسه کنید.
شرایط ضمانت در هر طرح متفاوت است
دریافت وام یا اعتبار معمولاً به بررسی توان بازپرداخت متقاضی وابسته است. اما شیوه اعتبارسنجی و تضامین موردنیاز در همه طرحها یکسان نیست.
ممکن است یک طرح به ضامن نیاز داشته باشد، طرح دیگری چک یا سفته بخواهد و در برخی طرحها نیز سابقه اعتباری، میانگین حساب یا سایر معیارها در تعیین شرایط دریافت تسهیلات نقش داشته باشند.
«بدون ضامن» به معنی بدون شرایط نیست
اگر یک وام با عنوان «بدون ضامن» ارائه شود، نباید نتیجه گرفت که هیچ بررسی دیگری انجام نمیشود.
ممکن است ارائهدهنده بهجای ضامن از اعتبارسنجی، سابقه بانکی یا سایر روشهای تضمین بازپرداخت استفاده کند. بنابراین بهتر است بهجای تمرکز روی یک عبارت تبلیغاتی، کل شرایط دریافت تسهیلات را بررسی کنید.
بازپرداخت وام و فشار روی بودجه ماهانه
مبلغ قسط باید با درآمد و هزینههای ماهانه شما تناسب داشته باشد.
فرض کنید درآمد ماهانه آرش ۵۰ میلیون تومان است و در حال حاضر ۱۰ میلیون تومان قسط دیگری پرداخت میکند. اگر وام جدید ۱۵ میلیون تومان دیگر به تعهدات او اضافه کند، مجموع اقساط ماهانهاش به ۲۵ میلیون تومان میرسد.
در این شرایط مسئله فقط این نیست که آرش «شرایط دریافت وام را دارد یا نه». باید ببیند بعد از پرداخت اقساط، چه مقدار از درآمدش برای اجاره، خوراک، درمان، پسانداز و هزینههای پیشبینینشده باقی میماند.
چند قسط را با هم ببینید
اگر همزمان چند وام یا خرید اقساطی دارید، هر قسط را جداگانه ارزیابی نکنید.
مجموع تعهدات ماهانه تصویر واقعیتری از فشاری که بدهی روی بودجه شما ایجاد میکند نشان میدهد.
وام خرید کالا و وام نقدی برای نیازهای متفاوت
نمیتوان صرفاً براساس عنوان وام گفت کدام روش برای همه مناسبتر است. تفاوت اصلی به نوع نیاز شما و شرایط خود تسهیلاتبرمیگردد.
اگر دقیقاً برای خرید کالایی مشخص به پول نیاز دارید و آن کالا با قیمت مناسب در شبکه پذیرندگان وجود دارد، اعتبار خرید میتواند نیاز شما را پوشش دهد.
اما اگر هزینههای شما پراکنده است یا لازم است مبلغ را در چند محل مختلف خرج کنید، محدودیت مصرف اعتبار اهمیت بیشتری پیدا میکند.
قبل از انتخاب، نیازتان را مشخص کنید
فرض کنید سارا ۱۵۰ میلیون تومان برای خرید لوازم خانه نیاز دارد. تقریباً تمام خریدهای او از فروشگاهی انجام میشود که اعتبار موردنظر را میپذیرد.
در مقابل، امیر همین مبلغ را برای خرید کالا، تعمیر خودرو و پرداخت چند هزینه دیگر نیاز دارد.
اگرچه مبلغ موردنیاز هر دو یکسان است، نحوه استفاده آنها از پول متفاوت است. بنابراین مقایسه فقط براساس مبلغ وام نمیتواند پاسخ کاملی بدهد.
قبل از دریافت وام این موارد را مقایسه کنید
قبل از انتخاب وام خرید کالا یا وام نقدی، بهتر است شرایط هر پیشنهاد را بهصورت کامل بررسی کنید.
مبلغی که واقعاً در اختیار دارید
مشخص کنید تسهیلات بهصورت پول نقد پرداخت میشود یا اعتبار محدود به خرید کالا است.
هزینه نهایی
نرخ سود یا کارمزد را در کنار مجموع مبلغ بازپرداخت بررسی کنید.
محدودیت مصرف
اگر اعتبار خرید دریافت میکنید، فروشگاهها، کالاهای قابل خرید و قیمت آنها را بررسی کنید.
شرایط ضمانت
ضامن، چک، سفته، اعتبارسنجی یا سایر تضامین موردنیاز را قبل از ثبت درخواست مشخص کنید.
توان پرداخت اقساط
مبلغ قسط جدید را به سایر تعهدات ماهانه خود اضافه کنید و ببینید چه میزان از درآمدتان باقی میماند.
جمعبندی
تفاوت وام خرید کالا و وام نقدی فقط در این نیست که یکی برای خرید کالا است و دیگری بهصورت نقدی پرداخت میشود.
در وام خرید کالا باید به محدودیت محل خرید، قیمت کالا در فروشگاههای طرف قرارداد، سقف اعتبار و شرایط استفاده توجه کنید. در وام نقدی نیز مبلغ دریافتی، هزینه تأمین مالی، ضمانت و نحوه بازپرداخت اهمیت دارد.
برای مقایسه دو پیشنهاد، فقط به مبلغ وام یا قسط ماهانه نگاه نکنید. مبلغی که واقعاً در اختیار شما قرار میگیرد، کل مبلغ بازپرداخت، مدت بدهی، شرایط ضمانت و محدودیت استفاده از پول تصویر دقیقتری از تفاوت دو گزینه به شما میدهد.
سوالات متداول
در وام خرید کالا، تسهیلات معمولاً به شکل اعتبار برای خرید کالا یا خدمات از پذیرندگان مشخص ارائه میشود. در وام نقدی، مبلغ تسهیلات طبق شرایط طرح در اختیار متقاضی قرار میگیرد و معمولاً محدودیت کمتری در نحوه مصرف آن وجود دارد.
این موضوع به طرح بستگی دارد. در بسیاری از طرحهای اعتباری، خرید باید از فروشگاهها یا پذیرندگان طرف قرارداد انجام شود. بهتر است قبل از دریافت اعتبار، شبکه پذیرندگان را بررسی کنید.
نمیتوان براساس نوع وام بهتنهایی مشخص کرد کدام هزینه کمتری دارد. برای مقایسه باید نرخ سود یا کارمزد، مدت بازپرداخت، هزینههای جانبی و مجموع مبلغ بازپرداخت هر طرح را بررسی کرد.
شرایط ضمانت در طرحهای مختلف متفاوت است. ممکن است ضامن، چک، سفته، اعتبارسنجی یا سایر تضامین برای دریافت اعتبار موردنیاز باشد.
مبلغ قسط بهتنهایی کافی نیست. مبلغ واقعی تسهیلات، تعداد اقساط، مبلغ هر قسط و کل بازپرداخت را در کنار یکدیگر بررسی کنید.


نظرات کاربران