
اشتباهات رایج در سرمایهگذاری بلندمدت؛ چرا نگهداری دارایی همیشه به سود منجر نمیشود؟
1 روز گذشته
- پادکست صوتی این مقاله
- خلاصه مطلب
- سرمایهگذاری بلندمدت چیست و چه تفاوتی با نگهداری دارایی دارد؟
- تفاوت هولد کردن با سرمایهگذاری بلندمدت
- چرا گذشت زمان بهتنهایی باعث سودآوری نمیشود؟
- انتخاب دارایی نامناسب برای سرمایهگذاری بلندمدت
- سرمایهگذاری براساس محبوبیت یک دارایی
- بررسی ارزش و کاربرد دارایی پیش از خرید
- نداشتن هدف مالی و برنامه مشخص
- تعیین افق زمانی سرمایهگذاری
- مشخص کردن هدف و مبلغ سرمایهگذاری
- تمرکز تمام سرمایه روی یک دارایی
- اهمیت تنوعبخشی به سبد سرمایهگذاری
- تفاوت تنوع واقعی با خرید چند دارایی مشابه
- بیتوجهی به تورم و بازده واقعی سرمایهگذاری
- تفاوت سود اسمی و سود واقعی
- تأثیر تورم بر اهداف بلندمدت
- تصمیمگیری احساسی در دورههای رشد و ریزش بازار
- خرید هیجانی از ترس ازدستدادن فرصت
- فروش عجولانه هنگام کاهش قیمت
- اشتباه گرفتن صبر با بیتوجهی به سرمایهگذاری
- چرا بررسی دورهای سبد ضروری است؟
- چه زمانی باید تصمیم سرمایهگذاری را بازبینی کرد؟
- نادیده گرفتن هزینهها و کارمزد معاملات
- تأثیر معاملات مکرر بر بازده بلندمدت
- محاسبه سود پس از کسر هزینهها
- مقایسه اشتباهات رایج سرمایهگذاری بلندمدت و راهکارهای پیشگیری
- چگونه برای سرمایهگذاری بلندمدت برنامهریزی کنیم؟
- تعیین میزان سرمایه متناسب با شرایط مالی
- استفاده از سرمایهگذاری منظم
- بررسی میزان تحمل ریسک
- چه زمانی نگهداری بلندمدت دارایی منطقی نیست؟
- تغییر شرایط بنیادی دارایی
- نیاز به نقدینگی در زمان مشخص
- افزایش بیشازحد ریسک سبد
- جمعبندی
پادکست صوتی این مقاله
خلاصه مطلب
سرمایهگذاری بلندمدت یکی از روشهای رایج برای رشد سرمایه و دستیابی به اهداف مالی است. در این روش، افراد داراییهای خود را برای چند سال نگهداری میکنند تا از رشد احتمالی ارزش آنها در طول زمان بهرهمند شوند. با این حال، نگهداری طولانیمدت یک دارایی بهتنهایی نمیتواند سودآوری را تضمین کند.انتخاب دارایی نامناسب، نداشتن برنامه مشخص، بیتوجهی به تورم، تمرکز بیشازحد سرمایه روی یک بازار و تصمیمگیری احساسی از مهمترین اشتباهاتی هستند که میتوانند بازده سرمایهگذاری بلندمدت را کاهش دهند.
برای مثال، ممکن است فردی یک ارز دیجیتال را برای پنج سال نگهداری کند، اما در پایان این دوره ارزش دارایی او کمتر از مبلغ اولیه باشد. در مقابل، فرد دیگری با انتخاب داراییهای متناسب با اهداف مالی و بررسی دورهای سرمایهگذاری خود، مدیریت بهتری بر ریسک داشته باشد.
در ادامه بررسی میکنیم سرمایهگذاری بلندمدت چیست، چه اشتباهاتی میتوانند باعث کاهش سود شوند و چگونه میتوان با برنامهریزی و مدیریت سرمایه، تصمیمهای آگاهانهتری گرفت.
سرمایهگذاری بلندمدت چیست و چه تفاوتی با نگهداری دارایی دارد؟
سرمایهگذاری بلندمدت به روشی گفته میشود که در آن فرد با هدف دستیابی به بازده در یک دوره چندساله، داراییهایی مانند سهام، طلا یا ارز دیجیتال را خریداری و نگهداری میکند.
در این روش، سرمایهگذار معمولاً کمتر تحت تأثیر نوسانات کوتاهمدت قرار میگیرد و بیشتر به ارزش دارایی، شرایط اقتصادی و اهداف مالی خود توجه میکند.با این حال، سرمایهگذاری بلندمدت با نگهداری بدون برنامه یک دارایی تفاوت دارد. فردی که سرمایهگذاری بلندمدت انجام میدهد، باید بداند چرا یک دارایی را انتخاب کرده، چه میزان ریسکی را پذیرفته و تحت چه شرایطی لازم است تصمیم خود را بازبینی کند.
تفاوت هولد کردن با سرمایهگذاری بلندمدت
هولد کردن (Holding) به معنای نگهداری یک دارایی برای مدت طولانی است. این اصطلاح بیشتر در بازار ارزهای دیجیتال استفاده میشود.
در مقابل، سرمایهگذاری بلندمدت مفهوم گستردهتری دارد و علاوه بر نگهداری دارایی، شامل انتخاب آگاهانه، مدیریت ریسک و بررسی دورهای سرمایهگذاری نیز میشود.
فرض کنید زهرا و احمد هر دو ۱۰۰ میلیون تومان بیتکوین خریداری کردهاند.
زهرا بدون بررسی شرایط بازار تصمیم میگیرد دارایی خود را برای پنج سال نگهداری کند. اما احمد پیش از خرید، هدف مالی، میزان تحمل ریسک و سهم بیتکوین از کل سرمایه خود را مشخص کرده است.
هر دو نفر ممکن است دارایی را برای مدت مشابهی نگهداری کنند، اما شیوه تصمیمگیری و مدیریت سرمایه آنها یکسان نیست.
چرا گذشت زمان بهتنهایی باعث سودآوری نمیشود؟
ارزش داراییها تحت تأثیر عواملی مانند عرضه و تقاضا، شرایط اقتصادی، عملکرد پروژهها و تغییرات بازار قرار دارد.برخی داراییها ممکن است در طول چند سال رشد کنند، در حالی که برخی دیگر بخش قابلتوجهی از ارزش خود را از دست بدهند.
بنابراین مدتزمان نگهداری تنها یکی از عوامل مؤثر بر نتیجه سرمایهگذاری است و نمیتواند جایگزین بررسی کیفیت دارایی و مدیریت ریسک شود.
انتخاب دارایی نامناسب برای سرمایهگذاری بلندمدت
یکی از مهمترین اشتباهات سرمایهگذاری بلندمدت، خرید دارایی بدون بررسی ویژگیها و چشمانداز آن است.
گاهی افراد تصور میکنند هر دارایی که در گذشته رشد زیادی داشته، در آینده نیز بازده مشابهی خواهد داشت. در حالی که عملکرد گذشته تضمینی برای رشد آینده نیست.
سرمایهگذاری براساس محبوبیت یک دارایی
فرض کنید سارا در شبکههای اجتماعی متوجه میشود قیمت یک ارز دیجیتال طی چند ماه افزایش زیادی داشته است.او بدون بررسی کاربرد پروژه، میزان نقدشوندگی یا ریسکهای آن، ۵۰ میلیون تومان از پسانداز خود را به خرید این دارایی اختصاص میدهد.
چند سال بعد، فعالیت پروژه کاهش پیدا میکند و ارزش توکن نیز افت قابلتوجهی را تجربه میکند.
در چنین شرایطی، نگهداری طولانیمدت دارایی لزوماً باعث جبران زیان نمیشود.
بررسی ارزش و کاربرد دارایی پیش از خرید
در سرمایهگذاری بلندمدت، بهتر است انتخاب دارایی براساس معیارهای مشخص انجام شود.
برای مثال، هنگام بررسی یک ارز دیجیتال میتوان به کاربرد پروژه، فعالیت توسعهدهندگان، میزان پذیرش، نقدشوندگی و ساختار عرضه توکن توجه کرد.در بازار سهام نیز وضعیت مالی شرکت، سودآوری و شرایط صنعت اهمیت دارد.
هدف از این بررسیها پیشبینی قطعی آینده نیست، بلکه شناخت بهتر ریسکهای سرمایهگذاری است.
نداشتن هدف مالی و برنامه مشخص
سرمایهگذاری بدون هدف مشخص میتواند باعث شود فرد در زمانهای مختلف تصمیمهای متناقض بگیرد.
برای مثال، ممکن است شخصی ابتدا با هدف سرمایهگذاری پنجساله وارد بازار شود، اما پس از چند ماه به دلیل نوسانات قیمت، تمام دارایی خود را بفروشد.
در مقابل، داشتن برنامه مالی کمک میکند تصمیمها براساس نیازها و شرایط واقعی فرد گرفته شوند.
تعیین افق زمانی سرمایهگذاری
افق زمانی به مدتزمانی گفته میشود که فرد قصد دارد سرمایه خود را پیش از نیاز به برداشت نگهداری کند.
فرض کنید نگار قصد دارد سه سال دیگر برای خرید خانه از پسانداز خود استفاده کند.در این شرایط، انتخاب داراییهای بسیار پرنوسان برای تمام سرمایه ممکن است با هدف او هماهنگ نباشد؛ زیرا احتمال دارد درست در زمان نیاز به پول، بازار در شرایط نزولی قرار داشته باشد.
بنابراین افق زمانی باید با نوع دارایی و میزان ریسک هماهنگ باشد.
مشخص کردن هدف و مبلغ سرمایهگذاری
هدف سرمایهگذاری میتواند حفظ قدرت خرید، تأمین هزینه تحصیل، خرید خانه یا برنامهریزی برای دوران بازنشستگی باشد.
برای مثال، فردی که قصد دارد طی ده سال آینده برای دوران بازنشستگی پسانداز کند، ممکن است برنامه متفاوتی نسبت به شخصی داشته باشد که سه سال دیگر به پول نیاز دارد.
مشخص کردن هدف، مبلغ سرمایهگذاری و زمان استفاده از سرمایه، انتخاب دارایی را منطقیتر میکند.
تمرکز تمام سرمایه روی یک دارایی
یکی از اشتباهات رایج در سرمایهگذاری بلندمدت، اختصاص دادن تمام سرمایه به یک دارایی یا یک بازار است.
این تصمیم باعث میشود عملکرد کل سرمایهگذاری به تغییرات قیمت همان دارایی وابسته باشد.اگر دارایی موردنظر با افت شدید قیمت یا مشکلات ساختاری مواجه شود، ممکن است بخش بزرگی از سرمایه فرد تحت تأثیر قرار بگیرد.
اهمیت تنوعبخشی به سبد سرمایهگذاری
تنوعبخشی به معنای تقسیم سرمایه میان داراییهای مختلف با ویژگیها و ریسکهای متفاوت است.
فرض کنید جعفر ۲۰۰ میلیون تومان سرمایه دارد و تمام آن را به یک ارز دیجیتال اختصاص داده است.
اگر ارزش آن دارایی ۴۰ درصد کاهش پیدا کند، سرمایه او به ۱۲۰ میلیون تومان میرسد.
در مقابل، اگر سرمایه او میان چند دارایی با رفتار قیمتی متفاوت تقسیم شده باشد، ممکن است اثر کاهش قیمت یک دارایی بر کل سرمایه کمتر شود.
البته تنوعبخشی بهمعنای حذف کامل ریسک نیست؛ زیرا برخی بازارها ممکن است همزمان کاهش قیمت را تجربه کنند.
تفاوت تنوع واقعی با خرید چند دارایی مشابه
خرید چند ارز دیجیتال لزوماً به معنای داشتن سبد متنوع نیست.
برای مثال، اگر تمام داراییهای یک سبد به شرایط کلی بازار ارز دیجیتال وابسته باشند، ممکن است در یک دوره نزولی همگی با کاهش قیمت مواجه شوند.بنابراین تنوعبخشی باید با توجه به میزان همبستگی داراییها، نوع بازار و اهداف مالی انجام شود.
بیتوجهی به تورم و بازده واقعی سرمایهگذاری
یکی از نکاتی که در سرمایهگذاری بلندمدت کمتر مورد توجه قرار میگیرد، تفاوت میان سود اسمی و سود واقعی است.
ممکن است ارزش یک دارایی در طول چند سال افزایش پیدا کند، اما قدرت خرید سرمایهگذار رشد نکند.
تفاوت سود اسمی و سود واقعی
سود اسمی به میزان افزایش ارزش سرمایه بدون در نظر گرفتن تورم گفته میشود.
در مقابل، سود واقعی نشان میدهد بازده سرمایهگذاری پس از در نظر گرفتن تغییر سطح عمومی قیمتها چقدر بوده است.
فرض کنید ارزش سرمایه مریم در یک سال از ۱۰۰ میلیون تومان به ۱۳۰ میلیون تومان رسیده است.در ظاهر، سرمایه او ۳۰ درصد رشد کرده است. اما اگر تورم همان دوره ۴۰ درصد باشد، قدرت خرید سرمایه کاهش یافته است.
در این مثال، بازده واقعی با محاسبه اثر تورم حدود منفی ۷٫۱ درصد خواهد بود.
بنابراین افزایش عددی سرمایه همیشه به معنای افزایش قدرت خرید نیست.
تأثیر تورم بر اهداف بلندمدت
فرض کنید شخصی برای خرید خانه در پنج سال آینده سرمایهگذاری میکند.اگر ارزش سرمایه او افزایش پیدا کند، اما قیمت مسکن با سرعت بیشتری رشد کند، ممکن است همچنان از هدف مالی خود فاصله داشته باشد.به همین دلیل، بهتر است عملکرد سرمایهگذاری فقط با مبلغ اولیه مقایسه نشود و میزان پیشرفت نسبت به هدف مالی نیز بررسی شود.
تصمیمگیری احساسی در دورههای رشد و ریزش بازار
یکی دیگر از اشتباهات سرمایهگذاری بلندمدت، تغییر مداوم تصمیمها تحت تأثیر احساسات بازار است.
ترس هنگام کاهش قیمت و طمع در دورههای رشد میتوانند باعث شوند سرمایهگذار از برنامه اولیه خود فاصله بگیرد.
خرید هیجانی از ترس ازدستدادن فرصت
ترس از دست دادن فرصت یا FOMO زمانی اتفاق میافتد که فرد احساس کند اگر همین حالا خرید نکند، فرصت سودآوری را از دست خواهد داد.
فرض کنید زیبا مشاهده میکند قیمت یک ارز دیجیتال طی دو هفته ۵۰ درصد افزایش یافته است.
او بدون بررسی شرایط بازار تصمیم میگیرد بخش بزرگی از سرمایه خود را وارد آن کند.
اگر قیمت پس از خرید کاهش پیدا کند، ممکن است زیبا با زیان قابلتوجهی مواجه شود.
در چنین شرایطی، تصمیم خرید بیشتر براساس هیجان بازار بوده تا برنامه بلندمدت.
فروش عجولانه هنگام کاهش قیمت
رفتار احساسی فقط به خرید محدود نمیشود.فرض کنید محمد با هدف سرمایهگذاری پنجساله، مقداری بیتکوین خریداری کرده است.
پس از شش ماه، ارزش دارایی او ۲۵ درصد کاهش پیدا میکند و محمد به دلیل نگرانی از ادامه افت قیمت، تمام دارایی خود را میفروشد.
ممکن است قیمت در آینده افزایش پیدا کند یا کاهش بیشتری داشته باشد. نکته مهم این است که تصمیم فروش باید با توجه به هدف، شرایط دارایی و میزان ریسک گرفته شود؛ نه صرفاً ترس از نوسانات کوتاهمدت.
اشتباه گرفتن صبر با بیتوجهی به سرمایهگذاری
سرمایهگذاری بلندمدت معمولاً به صبر نیاز دارد، اما صبر کردن با نادیده گرفتن تغییرات مهم بازار تفاوت دارد.
گاهی شرایط یک دارایی در طول زمان تغییر میکند و لازم است سرمایهگذار تصمیم اولیه خود را دوباره بررسی کند.
چرا بررسی دورهای سبد ضروری است؟
فرض کنید محسن پنج سال پیش سهام یک شرکت را خریداری کرده است.
در زمان خرید، شرکت وضعیت مالی مناسبی داشته، اما طی سالهای بعد با کاهش درآمد و افزایش بدهی مواجه شده است.
اگر محسن بدون بررسی عملکرد شرکت همچنان سهام خود را نگهداری کند، ممکن است ریسکهایی را نادیده بگیرد که در زمان خرید وجود نداشتهاند.
بررسی دورهای سبد سرمایهگذاری کمک میکند تغییرات مهم شناسایی شوند.
چه زمانی باید تصمیم سرمایهگذاری را بازبینی کرد؟
بازبینی سرمایهگذاری میتواند در فاصلههای زمانی مشخص یا پس از تغییرات مهم انجام شود.برای مثال، تغییر شرایط مالی فرد، افزایش نیاز به نقدینگی، تغییر وضعیت بنیادی یک دارایی یا افزایش بیشازحد سهم یک بازار در سبد میتواند دلیل مناسبی برای بررسی دوباره باشد.
البته بازبینی به معنای خرید و فروش مداوم نیست. هدف، اطمینان از هماهنگی سرمایهگذاری با برنامه مالی است.
نادیده گرفتن هزینهها و کارمزد معاملات
بسیاری از سرمایهگذاران هنگام محاسبه بازده، فقط اختلاف قیمت خرید و فروش را در نظر میگیرند.
در حالی که هزینههایی مانند کارمزد معاملات، اختلاف قیمت خرید و فروش، هزینه انتقال دارایی و مالیات احتمالی نیز میتوانند بر سود نهایی تأثیر بگذارند.
تأثیر معاملات مکرر بر بازده بلندمدت
فرض کنید رویا با هدف سرمایهگذاری بلندمدت وارد بازار شده، اما به دلیل تغییرات روزانه قیمت، مرتب دارایی خود را خرید و فروش میکند.
هر معامله ممکن است هزینهای داشته باشد و مجموع این هزینهها در طول زمان افزایش پیدا کند.
بنابراین انجام معاملات بیشتر لزوماً به معنای دستیابی به بازده بالاتر نیست.
محاسبه سود پس از کسر هزینهها
برای بررسی عملکرد واقعی سرمایهگذاری، بهتر است تمام هزینههای مرتبط با خرید، نگهداری و فروش دارایی در نظر گرفته شوند.
برای مثال، اگر فردی از یک معامله پنج میلیون تومان سود ناخالص به دست آورد، اما مجموع هزینههای او ۵۰۰ هزار تومان باشد، سود خالص پیش از مالیات احتمالی چهار میلیون و ۵۰۰ هزار تومان خواهد بود.
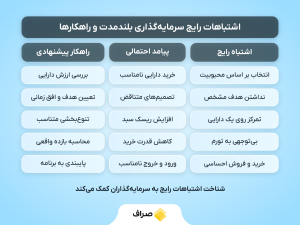
مقایسه اشتباهات رایج سرمایهگذاری بلندمدت و راهکارهای پیشگیری
شناخت اشتباهات رایج کمک میکند سرمایهگذاران پیش از تصمیمگیری، ریسکهای احتمالی را بهتر بررسی کنند.
| اشتباه رایج | پیامد احتمالی | راهکار پیشنهادی |
|---|---|---|
| انتخاب دارایی براساس محبوبیت | خرید دارایی نامناسب | بررسی ارزش و ویژگیهای دارایی |
| نداشتن هدف مشخص | تصمیمهای متناقض | تعیین هدف و افق زمانی |
| تمرکز سرمایه روی یک دارایی | افزایش ریسک سبد | تنوعبخشی متناسب |
| بیتوجهی به تورم | کاهش قدرت خرید | محاسبه بازده واقعی |
| خرید و فروش احساسی | ورود و خروج نامناسب | پایبندی به برنامه سرمایهگذاری |
| بررسی نکردن سبد | نادیده گرفتن تغییرات مهم | بازبینی دورهای |
| نادیده گرفتن هزینهها | کاهش سود خالص | محاسبه کارمزد و هزینهها |
| سرمایهگذاری با پول ضروری | فروش اجباری در زمان نامناسب | نگهداری ذخیره اضطراری |
چگونه برای سرمایهگذاری بلندمدت برنامهریزی کنیم؟
داشتن برنامه مشخص میتواند به سرمایهگذاران کمک کند تصمیمهای خود را براساس اهداف مالی و میزان تحمل ریسک بگیرند.این برنامه باید با شرایط فرد هماهنگ باشد و در صورت تغییر درآمد، هزینهها یا اهداف مالی، امکان بازبینی داشته باشد.
تعیین میزان سرمایه متناسب با شرایط مالی
اولین قدم، مشخص کردن مبلغی است که فرد میتواند بدون ایجاد اختلال در هزینههای ضروری زندگی سرمایهگذاری کند.
فرض کنید حورا ماهانه ۳۰ میلیون تومان درآمد دارد و پس از پرداخت هزینههای زندگی، پنج میلیون تومان برای پسانداز و سرمایهگذاری باقی میماند.او میتواند ابتدا نیاز خود به ذخیره اضطراری را بررسی کند و سپس درباره میزان سرمایهگذاری تصمیم بگیرد.
استفاده از پولی که برای اجاره خانه، اقساط یا هزینههای ضروری کنار گذاشته شده، میتواند باعث شود فرد در زمان نامناسب مجبور به فروش دارایی شود.
استفاده از سرمایهگذاری منظم
سرمایهگذاری منظم به روشی گفته میشود که در آن فرد در فاصلههای زمانی مشخص، مبلغ معینی را به خرید دارایی اختصاص میدهد.
یکی از روشهای شناختهشده در این زمینه، میانگین هزینه دلاری یا DCA است.
برای مثال، سامان تصمیم میگیرد هر ماه دو میلیون تومان برای خرید یک دارایی مشخص کنار بگذارد.
با این روش، خریدها در قیمتهای مختلف انجام میشوند و وابستگی سرمایهگذاری به انتخاب یک زمان خاص کاهش پیدا میکند.
البته سرمایهگذاری منظم تضمینکننده سود نیست و اگر ارزش دارایی در بلندمدت کاهش پیدا کند، سرمایهگذار همچنان ممکن است زیان کند.
بررسی میزان تحمل ریسک
تحمل ریسک به توانایی مالی و روانی فرد برای پذیرش کاهش ارزش سرمایه گفته میشود.
برای مثال، فردی که تا دو سال آینده به سرمایه خود نیاز دارد، ممکن است نتواند کاهش شدید ارزش دارایی را تحمل کند.
در مقابل، شخصی با درآمد پایدار، ذخیره اضطراری کافی و افق زمانی طولانیتر ممکن است امکان پذیرش نوسانات بیشتری داشته باشد.
شناخت میزان تحمل ریسک به انتخاب دارایی و ترکیب مناسب سبد کمک میکند.
در پلتفرم سرمایهگذاری صراف نیز قابلیت ریسکسنج میتواند به کاربران کمک کند شناخت بهتری از سطح ریسکپذیری خود داشته باشند و انتخاب داراییها را آگاهانهتر بررسی کنند.
چه زمانی نگهداری بلندمدت دارایی منطقی نیست؟
نگهداری بلندمدت همیشه بهترین تصمیم نیست. گاهی تغییر شرایط مالی فرد یا وضعیت دارایی باعث میشود ادامه نگهداری نیازمند بررسی دوباره باشد.
تغییر شرایط بنیادی دارایی
اگر دلایل اصلی خرید یک دارایی از بین بروند، ادامه نگهداری آن صرفاً به دلیل طولانی بودن مدت سرمایهگذاری ممکن است منطقی نباشد.برای مثال، اگر یک پروژه ارز دیجیتال فعالیت توسعهای خود را متوقف کند، با مشکلات امنیتی جدی مواجه شود یا کاربرد اصلی آن از بین برود، لازم است فرضیات اولیه سرمایهگذاری بازبینی شوند.
نیاز به نقدینگی در زمان مشخص
فرض کنید نادر برای پرداخت هزینه تحصیل خود در سال آینده به بخشی از سرمایه نیاز دارد.اگر تمام پول او در داراییهای پرنوسان قرار داشته باشد، ممکن است هنگام برداشت با کاهش قیمت مواجه شود.
در چنین شرایطی، نزدیک شدن به زمان استفاده از سرمایه میتواند دلیلی برای بررسی دوباره ترکیب داراییها باشد.
افزایش بیشازحد ریسک سبد
گاهی رشد قابلتوجه یک دارایی باعث میشود سهم آن در کل سرمایهگذاری بیش از مقدار برنامهریزیشده شود.
برای مثال، اگر سهم اولیه ارز دیجیتال در سبد یک فرد ۲۰ درصد بوده، اما پس از رشد قیمت به ۵۰ درصد رسیده باشد، ریسک کل سبد ممکن است تغییر کرده باشد.
در چنین شرایطی، بازبینی ترکیب داراییها و بررسی نیاز به متعادلسازی سبد اهمیت دارد.
جمعبندی
سرمایهگذاری بلندمدت میتواند روشی برای دستیابی به اهداف مالی باشد، اما نگهداری دارایی برای چند سال بهتنهایی سودآوری را تضمین نمیکند.انتخاب دارایی نامناسب، نداشتن برنامه مالی، تمرکز سرمایه روی یک بازار، بیتوجهی به تورم و تصمیمگیری احساسی از مهمترین اشتباهاتی هستند که میتوانند بازده سرمایهگذاری را کاهش دهند.برای مدیریت بهتر این ریسکها، لازم است هدف مالی مشخص باشد، داراییها متناسب با میزان تحمل ریسک انتخاب شوند و عملکرد سرمایهگذاری در فاصلههای زمانی مناسب بررسی شود.
سرمایهگذاری بلندمدت موفق فقط به مدتزمان نگهداری دارایی وابسته نیست؛ کیفیت انتخابها، مدیریت ریسک و پایبندی به یک برنامه منطقی نیز اهمیت دارند.
سوالات متداول
خیر. سودآوری به نوع دارایی، قیمت خرید، شرایط بازار، هزینهها و زمان فروش بستگی دارد. نگهداری طولانیمدت بهتنهایی سود را تضمین نمیکند.
هولد کردن به معنای نگهداری دارایی برای مدت طولانی است، اما سرمایهگذاری بلندمدت علاوه بر نگهداری، شامل انتخاب آگاهانه دارایی، تعیین هدف و مدیریت ریسک نیز میشود.
انتخاب دارایی بدون بررسی و نداشتن برنامه مشخص از مهمترین اشتباهات هستند. این موارد میتوانند باعث شوند فرد حتی پس از چند سال نگهداری دارایی، به نتیجه موردنظر نرسد.
خرید دورهای میتواند وابستگی به انتخاب زمان خرید را کاهش دهد و به اجرای منظم برنامه کمک کند، اما تضمینی برای سودآوری نیست.
فاصله مناسب به نوع دارایی، اهداف مالی و شرایط فرد بستگی دارد. بررسی دورهای، مثلاً هر چند ماه یکبار یا پس از تغییرات مهم، میتواند به شناسایی ریسکها کمک کند.
بله. ارزهای دیجیتال ممکن است با نوسانات شدید، کاهش نقدشوندگی، مشکلات امنیتی یا تغییر شرایط پروژه مواجه شوند. بنابراین سرمایهگذاری بلندمدت در این بازار نیز نیازمند بررسی و مدیریت ریسک است.



نظرات کاربران