خلاصه مطلب
بانک مرکزی در هفته منتهی به ۲۵ مهر ۱۴۰۵ حجم عملیات بازار باز را در سطح ۷۰ هزار میلیارد تومان ثابت نگه داشت. قراردادهای ریپو با همان مبلغ سررسید شدند و خالص تزریق نقدینگی به شبکه بانکی صفر شد. تقاضای بانکها همچنان از ۳۰۰ هزار میلیارد تومان فراتر است. این روند ادامه سیاست انقباضی برای کنترل رشد نقدینگی و کاهش شتاب تورم است و به خودی خود شوک تازهای برای بازارها محسوب نمیشود.
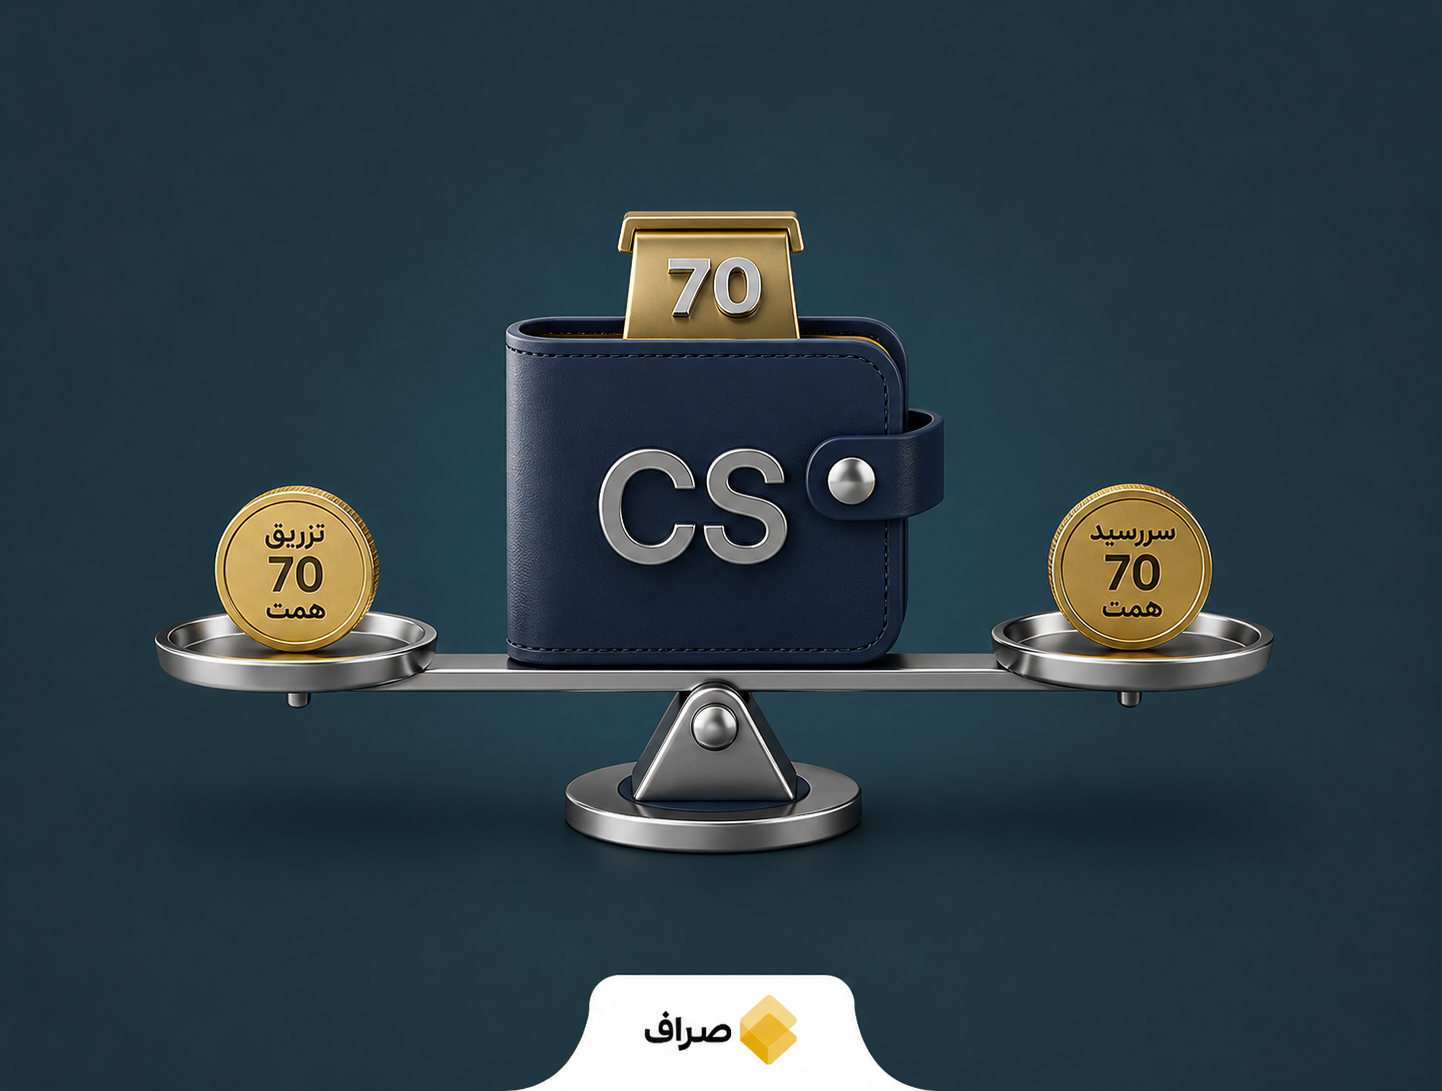
بانک مرکزی در هفته منتهی به ۲۵ مهر ۱۴۰۵، حجم عملیات بازار باز را در سطح ۷۰ هزار میلیارد تومان ثابت نگه داشت. همزمان، قراردادهای ریپو با همان مبلغ سررسید شدند و در نهایت خالص تزریق نقدینگی به شبکه بانکی به صفر رسید. این در حالی است که تقاضای بانکها برای دریافت منابع، کماکان از مرز ۳۰۰ هزار میلیارد تومان فراتر رفته است.
تزریق ۷۰ هزار میلیاردی بدون افزایش خالص نقدینگی
نتایج عملیات بازار باز نشان میدهد بانک مرکزی در هفته گذشته ۷۰ هزار میلیارد تومان منابع در اختیار شبکه بانکی قرار داد. با این حال، سررسید همزمان ریپوهای هفتههای پیشین به همان میزان، عملاً مانع از ورود نقدینگی جدید به صورت خالص شد. این رویکرد، ادامه همان سیاستی است که در هفتههای اخیر شاهد آن بودیم؛ سیاستی که کنترل رشد نقدینگی و کاهش شتاب تورم را هدف گرفته است.
تقاضای بانکها بالای ۳۰۰ هزار میلیارد تومان
رقم تقاضای بانکها در عملیات بازار باز، همچنان بالای ۳۰۰ هزار میلیارد تومان ایستاده است. فاصله چشمگیر بین این حجم تقاضا و میزان منابعی که در عمل تزریق میشود، به وضوح گواه محدودیت دسترسی بانکها به نقدینگی است. در مقابل، بانک مرکزی ترجیح داده سطح تزریق را بدون تغییر نسبت به دوره قبل حفظ کند. این وضعیت، تداوم رویکرد سختگیرانه در سیاست پولی را تأیید میکند.
ادعای کاهش شتاب رشد نقدینگی و تورم
مقامات پولی اعلام کردهاند سیاست انقباضی امسال بانک مرکزی، به کاهش شتاب رشد نقدینگی و تورم کمک کرده است. البته در دادههای منتشرشده، رقم دقیقی برای میزان این کاهش ارائه نشده است. تداوم این مسیر، میتواند هزینه تأمین مالی را هم برای بانکها و هم برای بنگاهها بالا نگه دارد. از سوی دیگر، نرخ بهره بالا، جذابیت سپردههای بانکی و صندوقهای درآمد ثابت را به نسبت افزایش میدهد.
اثر غیرمستقیم محدودیت نقدینگی بر بازارهای دارایی
محدودیت نقدینگی در شبکه بانکی میتواند اثرات غیرمستقیمی بر بازارهای دارایی داشته باشد. معمولاً نرخ بهره بالا، هزینه فرصت سرمایهگذاری در سهام را افزایش میدهد و میتواند بر ارزشگذاریها در بورس تهران فشار وارد آورد. در بازار ارز، طلا و سکه نیز تأثیر این سیاست به روند کلی نقدینگی و تورم گره خورده است. اگر انقباض پولی واقعاً به مهار تورم بینجامد، میتواند بستر ثبات بیشتری برای نرخ ارز فراهم کند. با این حال، گزارش مشخصی از ارتباط مستقیم این خبر با بازار رمزارزها در دست نیست.
تداوم سیاست انقباضی بدون شوک تازه برای بازارها
عملیات اخیر بانک مرکزی نشان میدهد سیاست انقباضی کماکان پابرجاست. اما از آنجا که حجم تزریق تغییری نکرده و روند، ادامه همان رویه هفتههای گذشته است، این رویداد به خودی خود به عنوان یک شوک جدید برای بازارهای مالی محسوب نمیشود.
جمعبندی
بانک مرکزی در هفته منتهی به ۲۵ مهر ۱۴۰۵، همان ۷۰ هزار میلیارد تومان هفتههای قبل را در عملیات بازار باز تزریق کرد، اما با سررسید ریپوها، خالص تزریق نقدینگی به صفر رسید. تقاضای بالای ۳۰۰ هزار میلیارد تومانی بانکها نیز ثابت ماند. این وضعیت، دوام محدودیت نقدینگی و تثبیت رویکرد انقباضی سیاستگذار پولی را نشان میدهد.
نظرات کاربران