
- پادکست صوتی این مقاله
- خلاصه مطلب
- خودرو در اصل یک کالای مصرفی است
- یک مثال برای خودرو
- چرا خودرو در ایران به یک دارایی سرمایهای نزدیک شده است؟
- افزایش قیمت خودرو همیشه به معنای سود نیست
- تفاوت خودرو مصرفی و خودرو سرمایهای
- تورم چگونه نگاه مردم به خودرو را تغییر داده است؟
- برای مثال
- هزینههایی که در محاسبه بازده خودرو فراموش میشوند
- هزینههای مستقیم
- استهلاک خودرو
- آیا خرید خودرو برای سرمایهگذاری منطقی است؟
- خودرو؛ کالایی با دو نقش در اقتصاد ایران
- جمعبندی
پادکست صوتی این مقاله
خلاصه مطلب
خودرو در تعریف اقتصادی یک کالای مصرفی بادوام است؛ وسیلهای که برای رفتوآمد خریداری میشود و با استفاده از آن، بهمرور استهلاک پیدا میکند. اما در ایران ماجرا کمی متفاوت است. افزایش سطح عمومی قیمتها، نوسان نرخ ارز، محدودیت عرضه و فاصله قیمت کارخانه و بازار باعث شده خودرو برای بخشی از مردم نقش دیگری هم پیدا کند: راهی برای نگهداری ارزش پول.
به همین دلیل، ممکن است خودرویی چند سال استفاده شود و با وجود استهلاک، قیمت ریالی آن از زمان خرید بیشتر باشد. البته افزایش قیمت خودرو الزاماً به معنای سود واقعی نیست؛ برای فهمیدن این موضوع باید تغییر قدرت خرید پول و هزینههای نگهداری خودرو را هم در نظر گرفت.
خودرو در اصل یک کالای مصرفی است
در بسیاری از اقتصادها، خودرو در دسته کالاهای مصرفی بادوام قرار میگیرد. یعنی برخلاف مواد غذایی یا پوشاک که عمر مصرف کوتاهتری دارند، ممکن است سالها مورد استفاده قرار بگیرد؛ اما همچنان یک کالای مصرفی است.
خودرو از همان زمانی که وارد خیابان میشود با هزینه و استهلاک همراه است. کارکرد بیشتر، فرسودگی قطعات، تصادف و قدیمی شدن مدل میتوانند ارزش آن را کاهش دهند.
به همین دلیل، در شرایط عادی انتظار میرود خودروی دستدوم از نمونه صفر همان خودرو ارزانتر باشد.
یک مثال برای خودرو
وقتی شما یک جفت کفش چرمی گرانقیمت میخرید، هدف اصلی شما استفاده از آن برای راه رفتن، محافظت از پا و راحتی در رفتوآمد است. با این حال، وضعیت این کفش به مرور زمان دچار تغییرات زیر میشود:
کاهش ارزش با استفاده (استهلاک): از همان روز اول که کفش را میپوشید و وارد خیابان میشوید، کفی آن ساییده میشود، روی آن خط میافتد و دیگر مانند روز اول در ویترین مغازه نخواهد بود. خودرو نیز دقیقاً همینطور است؛ با خروج از نمایندگی و کارکردن موتور، قطعاتش کهنه شده و ارزش مادی آن افت میکند.
نیاز به مراقبت (هزینه نگهداری): برای اینکه کفش شما طول عمر بیشتری داشته باشد، باید مدام آن را واکس بزنید، بشویید و در صورت لزوم کفی آن را تعمیر کنید. خودرو نیز برای حرکت کردن به بنزین، تعویض روغن، لاستیک و سرویسهای دورهای نیاز دارد که همگی هزینه هستند، نه سرمایهگذاری.
پایان عمر مفید: هر چقدر هم از کفش خود به خوبی مراقبت کنید، پس از چند سال استفاده مداوم، فرم خود را از دست میدهد، فرسوده میشود و دیگر قابل استفاده نیست. خودرو نیز سن سفری مشخصی دارد و روزی به پایان عمر مفید خود میرسد.
چرا خودرو در ایران به یک دارایی سرمایهای نزدیک شده است؟
تفاوت بازار ایران از جایی شروع میشود که قیمت خودرو در دورههای مختلف همراه با تورم و افزایش نرخ ارز بالا میرود. در چنین شرایطی، بعضی افراد دیگر خودرو را فقط برای استفاده نمیخرند؛ بلکه به تغییر ارزش آن در آینده هم فکر میکنند.
چند عامل در شکلگیری این نگاه نقش دارند:
- تورم و کاهش قدرت خرید پول
- افزایش نرخ ارز و اثر آن بر هزینه تولید
- محدودیت واردات و عرضه برخی خودروها
- فاصله قیمت کارخانه و بازار
- انتظار برای افزایش قیمت در آینده
وقتی این شرایط برای مدت طولانی ادامه پیدا کند، رفتار خریداران هم تغییر میکند. فرد ممکن است خودرویی بخرد که فعلاً نیاز فوری به آن ندارد، اما تصور میکند نگه داشتن آن بهتر از نگه داشتن پول نقد است.
افزایش قیمت خودرو همیشه به معنای سود نیست
این بخش یکی از تفاوتهای مهم میان افزایش قیمت اسمی و بازده واقعی است.
فرض کنید یک خودروی لوکس یا وارداتی را به قیمت ۲ میلیارد تومان میخرید و بعد از چند سال آن را ۲.۵ میلیارد تومان میفروشید. در نگاه اول ۵۰۰ میلیون تومان سود دیدهاید. اما در این مدت هزینههای زیر را پرداخت کردهاید:
- بیمه بدنه و شخص ثالث: ۱۰۰ میلیون تومان (طی چند سال)
- سرویسهای دورهای، قطعات یدکی و تعمیرات: ۱۵۰ میلیون تومان
- افت کارکرد و استهلاک قطعات: ۵۰ میلیون تومان
- مالیات بر عایدی سرمایه یا مالیات نقل و انتقال: ۵۰ میلیون تومان
با کسر این هزینهها (جمعاً ۳۵۰ میلیون تومان) از ۵۰۰ میلیون تومان افزایش قیمت، سود خالص شما به ۱۵۰ میلیون تومان میرسد که احتمالاً بسیار کمتر از نرخ تورم عمومی جامعه در آن مدت بوده است.
تفاوت خودرو مصرفی و خودرو سرمایهای
یک خودرو میتواند برای دو نفر کاملاً متفاوت عمل کند. فردی آن را برای رفتوآمد روزانه میخرد و فرد دیگری همان مدل را بدون استفاده جدی نگه میدارد تا بعداً بفروشد.
| ویژگی | نگاه مصرفی | نگاه سرمایهای |
| هدف خرید | استفاده و رفتوآمد | حفظ ارزش یا کسب بازده |
| میزان استفاده | معمولاً بالا | معمولاً محدودتر |
| اهمیت استهلاک | زیاد | بسیار مهم |
| توجه به قیمت آینده | اهمیت کمتر | اهمیت بیشتر |
| هزینه نگهداری | بخشی از هزینه مصرف | بخشی از هزینه سرمایهگذاری |
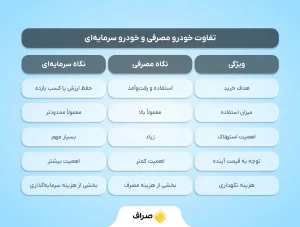
در نتیجه، تفاوت فقط در خود خودرو نیست؛ هدف خریدار و شرایط اقتصادی هم تعیین میکند خودرو چه نقشی برای او داشته باشد.
تورم چگونه نگاه مردم به خودرو را تغییر داده است؟
وقتی قیمت کالاها در طول زمان افزایش پیدا میکند، نگهداری پول نقد میتواند قدرت خرید فرد را کاهش دهد. در چنین فضایی، مردم معمولاً به دنبال داراییهایی میروند که تصور میکنند قیمتشان همراه با تورم بالا میرود.
خودرو در ایران یکی از این گزینهها بوده است.
برای مثال
فرض کنید فردی برای خرید خودرو پول کنار گذاشته، اما تصمیم میگیرد شش ماه دیگر خرید کند. در این فاصله قیمت همان خودرو افزایش پیدا میکند و پولی که قبلاً برای خرید آن کافی بود، دیگر کافی نیست.
اگر این تجربه چند بار برای افراد مختلف تکرار شود، یک ذهنیت شکل میگیرد: «اگر پول دارم، بهتر است خودرو را زودتر بخرم.»
همین رفتار میتواند تقاضا را بیشتر کند و نگاه سرمایهای به خودرو را تقویت کند.
هزینههایی که در محاسبه بازده خودرو فراموش میشوند
کسی که خودرو را با نگاه سرمایهای میخرد، نباید فقط اختلاف قیمت خرید و فروش را ببیند. نگهداری خودرو رایگان نیست و بعضی از این هزینهها میتوانند بخش قابلتوجهی از افزایش قیمت را از بین ببرند.
هزینههای مستقیم
بیمه، تعمیرات، سرویس دورهای، لاستیک، قطعات مصرفی و هزینههای مربوط به نگهداری از جمله مخارجی هستند که مالک در طول زمان پرداخت میکند.
استهلاک خودرو
حتی اگر قیمت بازار بالا برود، کارکرد، تصادف، رنگشدگی، فرسودگی قطعات و قدیمی شدن مدل میتوانند قیمت یک خودرو را نسبت به نمونه مشابه کاهش دهند.
برای همین، مقایسه خودرو با داراییهایی مثل طلا همیشه مقایسه دقیقی نیست. یک قطعه طلا با رانندگی روزانه مستهلک نمیشود، اما خودرو همزمان با نگهداری ارزش، در حال مصرف شدن هم هست.
آیا خرید خودرو برای سرمایهگذاری منطقی است؟
پاسخ برای همه یکسان نیست. شرایط بازار، نوع خودرو، قیمت خرید، میزان استفاده و مدت نگهداری میتوانند نتیجه را تغییر دهند.
اگر هدف اصلی فرد رفتوآمد باشد، بهتر است خودرو قبل از هر چیز بهعنوان کالای مصرفی ارزیابی شود. اما اگر هدف حفظ ارزش پول باشد، باید آن را با گزینههای دیگر مقایسه کرد.
در چنین مقایسهای چند عامل اهمیت بیشتری دارند:
- بازده واقعی پس از تورم
- هزینه نگهداری و استهلاک
- نقدشوندگی
- ریسک تغییر مقررات و شرایط بازار
- مبلغ مورد نیاز برای ورود
- هدف و افق زمانی فرد
این مقایسه کمک میکند افزایش قیمت خودرو با مفهوم سرمایهگذاری سودآور اشتباه گرفته نشود.
خودرو؛ کالایی با دو نقش در اقتصاد ایران
شاید دقیقترین توصیف این باشد که خودرو در ایران ماهیتی مصرفی دارد، اما شرایط اقتصادی به آن نقش سرمایهای هم داده است.
فردی که هر روز با خودرو به محل کار میرود، در حال استفاده از یک کالای مصرفی است. همان خودرو ممکن است همزمان با تورم گرانتر شود و بخشی از ارزش پول مالک را هم حفظ کند.
این دو ویژگی با یکدیگر تناقض ندارند. خودرو میتواند هم مورد استفاده قرار بگیرد و هم قیمت آن افزایش پیدا کند؛ مسئله اصلی این است که افزایش قیمت اسمی را با سود واقعی یکی ندانیم.
جمعبندی
خودرو از نظر اقتصادی یک کالای مصرفی بادوام است؛ داراییای که برای استفاده خریداری میشود، استهلاک دارد و نگهداری آن هزینهبر است. اما شرایط اقتصاد ایران باعث شده این تعریف بهتنهایی نتواند رفتار بازار خودرو را توضیح دهد.
تورم، نوسان نرخ ارز، محدودیت عرضه و انتظار افزایش قیمت باعث شده بخشی از خریداران خودرو را راهی برای حفظ ارزش پول هم ببینند. به همین دلیل، خودرو در ایران در مرز میان مصرف و سرمایهگذاری قرار گرفته است.
با این حال، افزایش قیمت ریالی خودرو لزوماً به معنی سود واقعی نیست. برای سنجش نتیجه باید تورم، کاهش قدرت خرید پول، استهلاک و تمام هزینههای نگهداری را هم در نظر گرفت. بنابراین پیش از نگاه کردن به خودرو بهعنوان سرمایه، بهتر است مشخص کنیم هدف اصلی از خرید چیست: استفاده از خودرو یا حفظ و افزایش ارزش دارایی.
سوالات متداول
از نظر اقتصادی خودرو یک کالای مصرفی بادوام است، اما شرایط تورمی و بازار ایران باعث شده برای برخی افراد نقش دارایی سرمایهای هم داشته باشد.
تورم، تغییر نرخ ارز، هزینه تولید، میزان عرضه و تقاضا و شرایط واردات از عواملی هستند که میتوانند روی قیمت خودرو اثر بگذارند.
نه لزوماً. برای محاسبه سود واقعی باید تورم، استهلاک و هزینههای نگهداری خودرو هم در نظر گرفته شوند.
خودرو علاوه بر تغییر قیمت، استهلاک و هزینه نگهداری دارد و معمولاً برای مصرف هم استفاده میشود. به همین دلیل ماهیت آن با داراییهایی مانند طلا متفاوت است.
زمانی که افراد خودرو را نه صرفاً برای استفاده، بلکه با هدف حفظ ارزش پول یا فروش آن در آینده خریداری کنند، نگاه سرمایهای به آن پررنگتر میشود.
نظرات کاربران